猜你想问
报告主要分析了哪些市场变化?
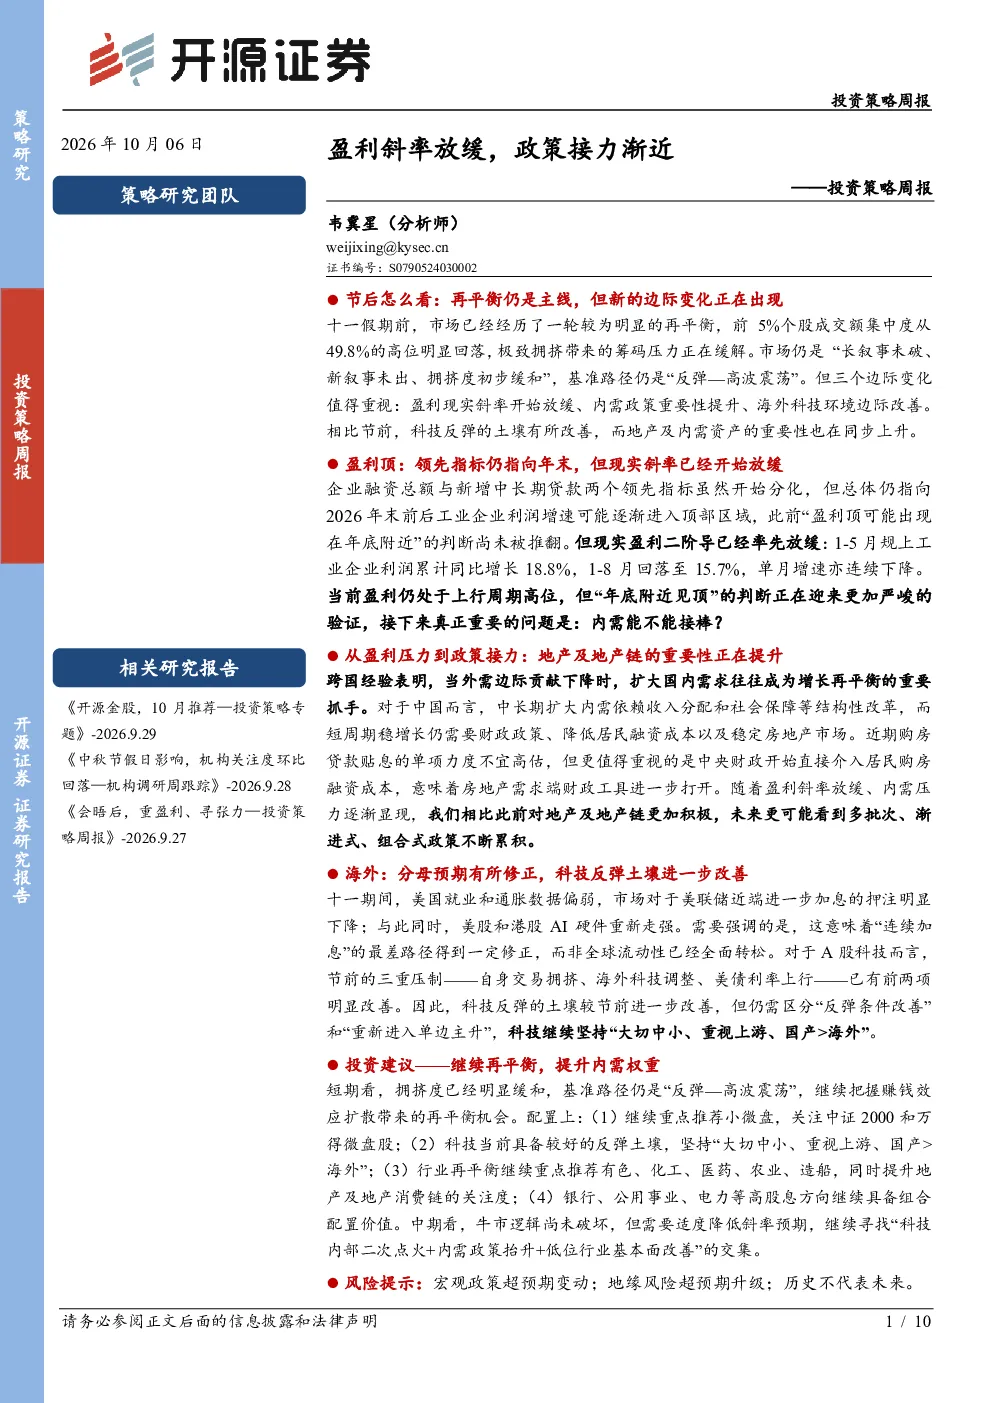
报告分析了节后市场再平衡主线下的边际变化,包括盈利斜率放缓、内需政策重要性提升以及海外科技环境边际改善。盈利现实斜率已放缓,但领先指标仍指向年末可能见顶,关键看内需政策能否接棒。海外环境方面,美国经济数据和货币政策预期边际修正,为A股科技反弹提供了土壤,但仍需区分反弹条件改善和重新进入单边主升。
哪些赛道或行业被重点关注?
报告重点关注小微盘(中证2000和万得微盘股)、科技(大切中小、重视上游、国产>海外)、行业再平衡(有色、化工、医药、农业、造船,提升地产及地产消费链关注度)、高股息(银行、公用事业、电力)。地产及地产链重要性提升,政策工具进一步打开,或出现多批次、渐进式、组合式政策。
报告对盈利顶判断有何分析?
报告指出领先指标仍指向年末,但现实斜率已放缓。1-5月至1-8月规上工业企业利润累计同比增长从18.8%回落至15.7%,单月增速连续下降。盈利仍处于上行周期高位,但“年底附近见顶”的判断面临严峻验证,关键看内需能否接棒。企业融资数据领先指标指向2026年末工业企业利润增速可能进入顶部区域。
当前市场现状如何被判断?
当前市场处于再平衡阶段,拥挤度初步缓和。节后三个边际变化值得关注:盈利现实斜率放缓、内需政策重要性提升、海外科技环境边际改善。市场基准路径为“反弹—高波震荡”,需把握再平衡机会。美国经济数据和货币政策预期边际修正,为A股科技反弹提供了土壤。
研报提示了哪些风险?
研报提示的风险包括宏观政策超预期变动和地缘政治超预期升级风险。宏观政策变动可能影响内需政策接力的效果,地缘政治升级则可能带来不确定性。需关注政策工具的落地效果以及外部环境变化对国内市场的影响。
你可能感兴趣
有色行业2021年投资策略:中枢上行,斜率放缓,布局通胀对冲和高成长
有色金属太平洋证券2020-12-21
投资策略点评:谈判在时点上超预期,坚定政策信心,降低斜率预期
开源证券2025-05-12
宏观策略周报:市场上行斜率放缓,重视业绩基本面
财信证券2026-01-25
A股策略周报:复苏斜率放缓,“三低”补涨
东兴证券2020-08-16
投资策略专题:策略“星”速递-牛市的斜率:坚定政策信心,降低斜率预期
开源证券2024-10-19
投资策略点评:牛市第二阶段,坚定政策信心,降低斜率预期
开源证券2024-11-08
国债期货2023年6月月报:基本面复苏斜率继续放缓,政策加码预期升温
银河期货2023-06-02
经济增长斜率放缓,政策出台预期愈加浓厚
丝路海洋(北京)科技2023-05-28
经济复苏斜率或放缓,政策仍需保持支持力度
华鑫证券2021-02-01
纯碱玻璃投资策略周报:节前成交放缓 关注冬储政策
中财期货2024-01-18