原油
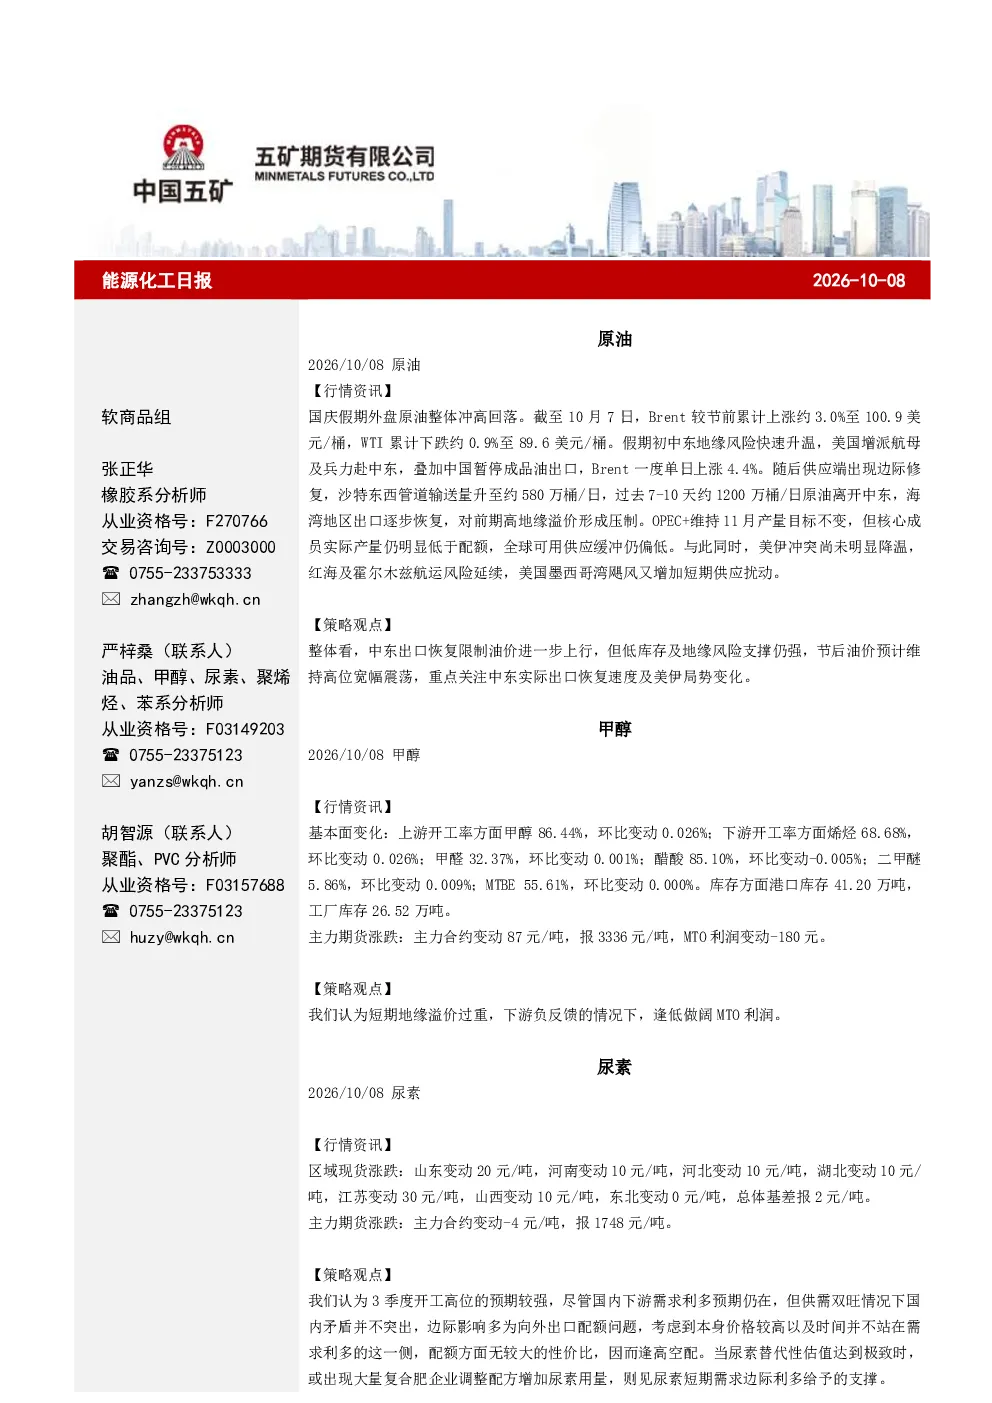
国庆假期外盘原油整体冲高回落。Brent累计上涨约3.0%至100.9美元/桶,WTI累计下跌约0.9%至89.6美元/桶。假期初中东地缘风险快速升温,美国增派航母及兵力赴中东,叠加中国暂停成品油出口,Brent一度单日上涨4.4%。随后供应端出现边际修复,沙特东西管道输送量升至约580万桶/日,海湾地区出口逐步恢复,对前期高地缘溢价形成压制。OPEC+维持11月产量目标不变,但核心成员实际产量仍明显低于配额,全球可用供应缓冲仍偏低。美伊冲突尚未明显降温,红海及霍尔木兹航运风险延续,美国墨西哥湾飓风又增加短期供应扰动。策略观点:中东出口恢复限制油价进一步上行,但低库存及地缘风险支撑仍强,节后油价预计维持高位宽幅震荡,重点关注中东实际出口恢复速度及美伊局势变化。
甲醇
上游开工率甲醇86.44%,环比变动0.026%;下游开工率烯烃68.68%,环比变动0.026%;甲醛32.37%,环比变动0.001%;醋酸85.10%,环比变动-0.005%;二甲醚5.86%,环比变动0.009%;MTBE 55.61%,环比变动0.000%。库存方面港口库存41.20万吨,工厂库存26.52万吨。主力期货涨跌:主力合约变动87元/吨,报3336元/吨,MTO利润变动-180元。策略观点:短期地缘溢价过重,下游负反馈的情况下,逢低做阔MTO利润。
尿素
区域现货涨跌:山东变动20元/吨,河南变动10元/吨,河北变动10元/吨,湖北变动10元/吨,江苏变动30元/吨,山西变动10元/吨,东北变动0元/吨,总体基差报2元/吨。主力期货涨跌:主力合约变动-4元/吨,报1748元/吨。策略观点:3季度开工高位的预期较强,尽管国内下游需求利多预期仍在,但供需双旺情况下国内矛盾并不突出,边际影响多为向外出口配额问题,考虑到本身价格较高以及时间并不站在需求利多的这一侧,配额方面无较大的性价比,因而逢高空配。当尿素替代性估值达到极致时,或出现大量复合肥企业调整配方增加尿素用量,则见尿素短期需求边际利多给予的支撑。
橡胶
国庆假日期间,外盘NR上涨大约近2%。RU和NR在9月30日大幅上涨。BR大幅上涨。9月30日,再次因厄尔尼诺上涨。9月29日,中国气象局在新闻发布会上通报,赤道中东太平洋海温指数首次突破3℃,预计11月前后将形成一次有监测记录以来最强的超强厄尔尼诺事件。橡胶因此大涨。市场整体变化较快,整体需要灵活应对。多空讲述不同的故事。涨因宏观多头预期,季节性预期,跌因需求偏弱。天然橡胶RU多头认为厄尔尼诺现象会导致减产,东南亚橡胶林现状可能橡胶增产有限;中国的需求预期转好,天然橡胶替代合成橡胶等。天然橡胶空头认为宏观预期边际转差,需求差,供应小幅增加,价格整体涨幅偏大。行业如何?需求方面,截至2026年9月24日,山东全钢胎企业开工负荷为48.32%,较上周走低9.94个百分点,较去年同期走低16.72个百分点。国内半钢胎开工负荷为59.34%,较上周走低5.36个百分点,较去年同期走低15.18个百分点。多数轮胎企业安排双节连休,原料价格高企,生产意愿受压制。库存方面,截至2026年9月27日,中国天然橡胶社会库存约为109.6(-1.35)万吨,库存延续小幅去化。现货方面:泰标混合胶19150(+900)元。STR20报2570(+125)美元。STR20混合2570(+125)美元。江浙丁二烯13600(+150)元。华北顺丁15400(+400)元。策略观点:整体建议灵活应对,按照盘面短线交易,设置止损,快进快出。RU在20000附近,动量收益率高,但长期风险收益比存疑。如果低于20000元,建议多头平仓,波段操作。如果假期后涨势持续,强势确认,可右侧追入,也方便设置止损。也可以适当买看涨期权。原油上方空间存疑,如果BR跌破有效支撑,建议BR择机买入看跌期权。
PVC
PVC主力合约变动206元/吨,涨跌幅4.30%,报4,999元/吨,陕西兰炭中料价格变动0元/吨,报1120元/吨,内蒙乌海电石价格变动-50元/吨,报2650元/吨。策略观点:目前PVC呈现上有顶、下有底的震荡格局。上方受高库存、弱需求及供应回升压制,下方受产业链现金流深度亏损提供成本支撑。供应端,9-10月检修规模有所增加,供应端预计维持偏低负荷。需求端,内需受地产拖累难有实质性改善。出口端,8月出口环比改善但幅度有限,8月18日印度发布对华PVC反补贴调查利害关系方名录,国内主流出口企业均在列。近期盘面反弹主要受政策情绪提振及成本抬升助推。地产方面,8月28日多部委联合发布房地产新政,现房销售制度改革叠加房贷期限延至40年,短期提振市场情绪,中长期“现房预售”倒逼竣工加速,但新开工修复仍需时间;同时9月28日国常会称将研究出台稳定房地产市场的政策措施。成本方面,近周兰炭及乙烯价格有所调涨,氯碱一体化及乙烯法利润持续承压,成本支撑仍偏强。整体来看,短期需关注潜在政策落地对预期的提振,但中期基本面利空尚未消解,仍需关注天气转冷后的供应端重启节奏,反弹后抛压或将再度显现,注意风险。
纯苯&苯乙烯
成本端华东纯苯10390元/吨,无变动0元/吨;纯苯活跃合约收盘价9050元/吨,无变动0元/吨;纯苯基差1340元/吨,扩大47元/吨;期现端苯乙烯现货10250元/吨,上涨100元/吨;苯乙烯活跃合约收盘价9613元/吨,下跌117元/吨;基差637元/吨,走强217元/吨;BZN价差289.5元/吨,上涨24.5元/吨;EB非一体化装置利润-1659.6元/吨,下降65元/吨;EB连1-连2价差69元/吨,缩小19元/吨;供应端上游开工率63.29%,下降2.97%;江苏港口库存4.16万吨,累库0.73万吨;需求端三S加权开工率36.37%,下降1.03%;PS开工率48.50%,上涨0.40%,EPS开工率51.31%,下降4.80%,ABS开工率57.50%,下降1.10%。策略观点:纯苯现货价格无变动,期货价格无变动,基差扩大。苯乙烯现货价格上涨,期货价格下跌,基差走强。分析如下:目前苯乙烯非一体化利润偏低,估值向上修复空间较大。成本端纯苯开工低位震荡,供应量依然偏宽。供应端乙苯脱氢利润下降,苯乙烯开工高位震荡。苯乙烯港口库存持续累库;需求端三S整体开工率震荡下降。纯苯港口库存高位去化,苯乙烯港口库存持续去化,目前苯乙烯非一体化利润处于低位,地缘影响盘面波动增加,建议空仓观望。
聚乙烯
基本面看主力合约收盘价8202元/吨,下跌33元/吨,现货9100元/吨,上涨75元/吨,基差898元/吨,走强108元/吨。上游开工77.06%,环比上涨0.50%。周度库存方面,生产企业库存39.42万吨,环比去库1.40万吨,贸易商库存4.02万吨,环比去库0.27万吨。下游平均开工率42%,环比上涨0.08%。LL1-5价差376元/吨,环比扩大5元/吨。策略观点:期货价格下跌,分析如下:地缘冲突影响反复,化工品回归基本面交易逻辑。聚乙烯现货价格上涨,PE估值向下空间仍存,仓单数量历史同期高位回落,对盘面压制减轻。供应端2026年上半年仅巴斯夫一套装置已经投产落地,煤制库存已大幅去化,对价格支撑回归。季节性旺季,需求端整体开工率无亮点。地缘冲突逐渐回归,建议空仓观望。
聚丙烯
基本面看主力合约收盘价8595元/吨,下跌36元/吨,现货9925元/吨,上涨50元/吨,基差1330元/吨,走强86元/吨。上游开工66.92%,环比上涨0.58%。周度库存方面,生产企业库存33.84万吨,环比去库0.93万吨,贸易商库存7.75万吨,环比去库0.593万吨,港口库存7.31万吨,环比累库0.05万吨。下游平均开工率45.5%,环比上涨0.32%。LL-PP价差-393元/吨,环比扩大3元/吨。PP1-5价差610元/吨,环比缩小27元/吨。策略观点:期货价格下跌,分析如下:成本端,EIA月报指出四季度温和增产,供应过剩幅度或将缓解。供应端2026年下半年产能投放计划较多,压力凸显;需求端,下游开工率季节性震荡。短期地缘冲突影响回归,长期矛盾从成本端主导行情转移至投产错配。
聚酯
PX主力合约变动-20元/吨,涨跌幅-0.22%,报9,206元/吨;估值成本方面,石脑油裂差变动0美元/吨,报127美元/吨。策略观点:目前PX偏紧格局边际缓和。供应端,上周国内PX延续提负态势,10月中旬仍存小幅提负空间,海南炼化66万吨装置预计10月中旬重启,扬子石化44万吨装置预计10月下旬重启。海外方面,10月检修计划增多,韩国GS的135万吨装置9月底检修、SKGC的130万吨装置10月进入检修、台湾麦寮的30万吨装置计划10月中检修,海外供应收缩或加剧PX进口偏紧。需求端,上周PTA负荷受部分装置短停影响小幅下降,但随9月下旬短停结束,同时房巷320万吨、及中泰石化120万吨装置提负,PTA开工回升或带动PX需求边际改善,但加工费低位下PTA进一步提负空间有限。整体来看,仍需关注华锦阿美200万吨新装置投产进度,叠加美国调油需求边际回落,PXN或存一定回落压力。价格端,近期PX主要随原油在地缘扰动下震荡,需警惕地缘局势反复,并跟踪亚洲装置负荷变动及投产落地情况。
PTA主力合约变动46元/吨,涨跌幅0.74%,报6,300元/吨;估值成本方面,盘面加工费变动69元/吨,报261元/吨。策略观点:目前PTA处于需求疲软、利润承压、供应回归节奏放缓的格局。供应端,上周PTA开工整体回落,主要受部分装置短停影响;随着9月下旬短停结束,三房巷320万吨、中泰石化120万吨装置提负,PTA开工仍有小幅提升预期。需求端,虽处于旺季过渡阶段,但MEG强势挤压聚酯利润,叠加终端订单偏弱,上周聚酯负荷延续下行。库存端,上周PTA社会库存延续小幅累库,预计后续在供给回升、需求偏弱下累库态势延续。整体而言,当前PTA基本面呈逐步走弱态势,成本端仍有一定支撑,中长线随供给回升与累库兑现方向偏空;同时加工费受亚洲调油及日韩台装置检修压制。后续重点跟踪PTA装置提负节奏及调油情况,短期波动较大,注意风险。
乙二醇EG主力合约变动36元/吨,涨跌幅0.69%,报5,284元/吨;估值成本方面,乙烯变动0美元/吨,报1190美元/吨,榆林坑口烟煤末价格变动0元/吨,报850元/吨。策略观点:近期MEG逐步进入紧平衡,本周基差月差盘面呈同走弱态势。供应端,上周MEG开工受煤制提负带动,环比较大幅度提升。装置方面,本周一内蒙古一套40万吨煤制长停装置出料,陕西一套40万吨煤制装置结束计划内检修并重启。需求端或延续低迷态势,聚酯利润及开工不佳且持续回落,终端方面延续低迷态势,旺季订单大幅弱于季节性,终端开工走弱,纺织工厂原料备货意愿不足;聚酯产成品产销低迷,库存出现累积。库存方面,本周一发布的华东主港库存去化至历史低位,周环比去库1.4万吨至12万吨。整体来看,煤制装置延续提负或带动偏紧格局延续边际缓和;中期仍需关注中沙古雷新装置投产进度及需求端变动。短期价格受地缘扰动波动较大,注意风险。