猜你想问
这份研报的核心内容是什么?
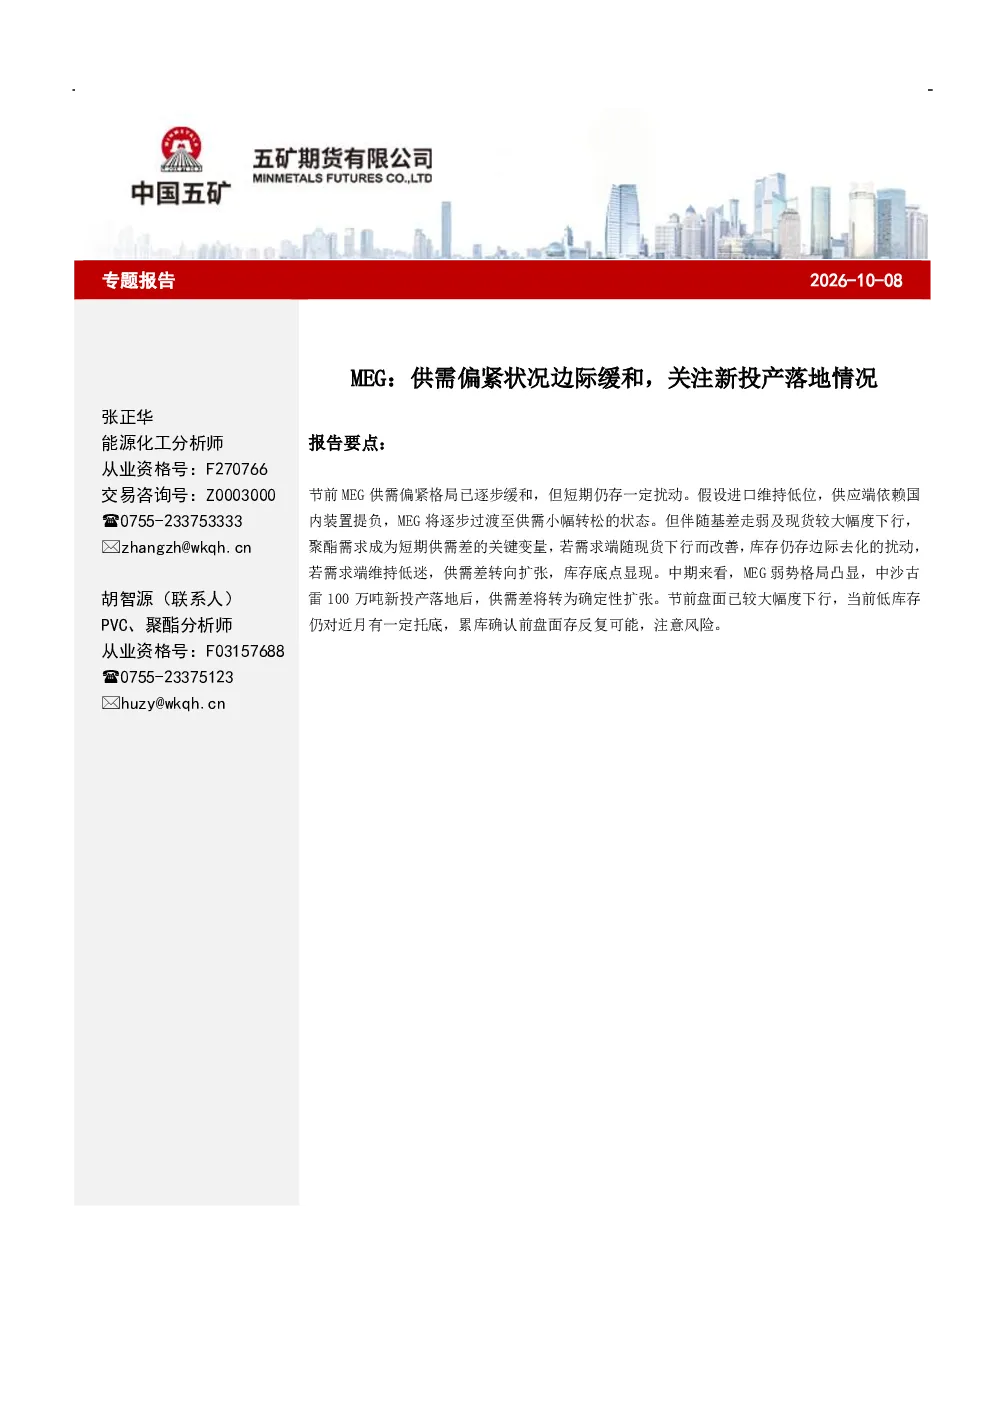
研报指出节前MEG供需偏紧格局已逐步缓和,但短期仍存扰动。供应端依赖国内装置提负,MEG将逐步过渡至供需小幅转松状态。基差走弱及现货下行,聚酯需求成为短期供需差关键变量。供应端受煤制利润驱动重启多于检修,10月国内负荷上行空间存。需求端聚酯低利润负反馈已蔓延至长丝,聚酯综合负荷回落至73.9%。库存方面华东主港库存去化至12万吨历史低位,预计供需转向边际小幅累库。
聚酯行业未来发展趋势如何?
聚酯行业短期供需格局存在博弈。供应端四季度为年内最集中投产窗口,中沙古雷、华锦阿美等新装置落地预期将导致供需差转为确定性扩张。需求端聚酯低利润负反馈已影响开工,终端订单低迷制约开工回升。中东地缘不确定性影响进口节奏,维持低位判断。库存方面近端流通货源偏紧,但聚酯开工小幅提升可能致累库时点后移。
研报重点分析了哪些方向?
研报重点分析了MEG短期供需平衡变化。供应端关注煤制装置提负情况及新装置投产落地时间表,指出煤制装置持续提负是带动供需缓和主要驱动。需求端分析聚酯低利润负反馈传导至各品种及终端订单对开工的影响。库存端关注华东主港库存去化程度及累库节奏变化。
当前市场状况如何判断?
当前市场状况为紧平衡维持与供需转松的博弈期。供应端国内装置提负支撑MEG供应,需求端聚酯负荷回落至73.9%且终端订单低迷。库存方面华东主港库存已至历史低位,但聚酯开工小幅提升可能致累库时点后移。进口维持低位对近月价格形成支撑,但供应回补与需求疲弱叠加限制反弹空间。
研报提示了哪些风险因素?
研报提示中东地缘局势反复可能影响进口节奏及MEG价格波动。新装置投产推迟将导致累库斜率下修,进而影响供需平衡。聚酯开工超预期回升可能加速MEG累库。短期价格波动较大,需关注各变量变化对市场的影响。
你可能感兴趣
铁矿石周报:短期供需偏紧,关注限产落地情况
国投期货2022-06-13
苯乙烯期货周报:供需边际好转,新投产下预期偏强,关注纯苯能否予以共振
广发期货2024-01-14
螺纹钢周报:供需边际转弱,关注限产落地情况
国信期货2025-08-17
三祥新材:铪投产在即,供需偏紧下业绩弹性可期
有色金属浙商化工2026-09-13
尿素期货季报:四季度供需面宽松存在缓和可能性 需关注第四批配额的发放和冬储情况
广发期货2025-09-27
碳酸锂:供需偏紧,关注电车销量情况
国泰君安证券2026-03-09
聚烯烃周报:库存去化,供需偏紧,关注美伊及通航情况
招商期货2026-04-06
2023年纯碱年报:2023供需偏紧格局或有转变,关注房地产复苏情况
和合期货2023-01-06
短期受美伊冲突影响,供需偏紧,关注通航情况:聚烯烃周报20260323-20260329
招商期货2026-03-30
碳酸锂:供需偏紧,关注电车销量情况
有色金属国泰君安证券2026-03-09