猜你想问
美国通胀数据对A股有何影响?
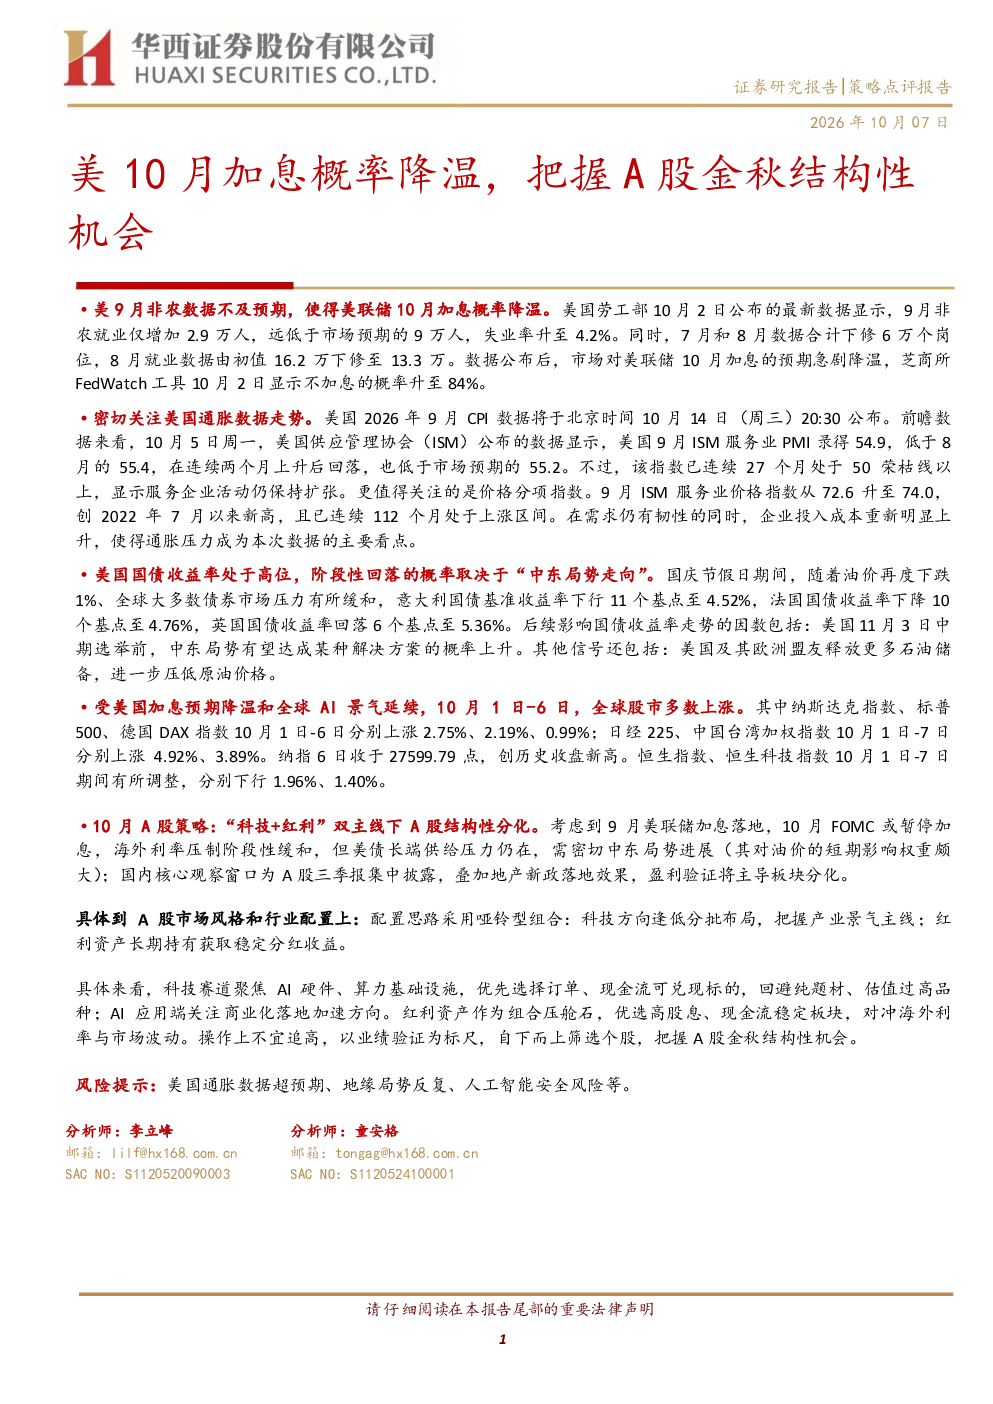
需密切关注美国2026年9月CPI数据(北京时间10月14日公布),当前ISM服务业PMI回落但价格指数创2022年7月以来新高,显示通胀压力持续。企业成本上升与需求韧性共同构成通胀主要看点,通胀数据超预期可能影响全球股市及A股情绪。美债收益率高位,短期回落概率取决于中东局势走向及美国/盟友释放石油储备等举措对油价的影响。当前意大利、法国、英国国债收益率有所下行,全球多数股市受美国加息预期降温和全球AI景气度提升影响上涨,但恒生指数及恒生科技指数有所调整。
10月A股投资机会在哪里?
10月A股策略为“科技+红利”双主线下的结构性分化。10月FOMC或暂停加息,海外利率压制阶段性缓和,但美债长端供给压力及中东局势仍需关注。国内核心观察窗口为三季报披露和地产新政效果,盈利验证将主导板块分化。配置思路采用哑铃型组合,科技方向逢低布局(聚焦AI硬件、算力,回避纯题材高估值品种),红利资产长期持有(优选高股息、现金流稳定板块)。操作建议不宜追高,以业绩验证为标尺,自下而上筛选个股,把握A股结构性机会。
美债收益率变动对A股市场有何影响?
美债收益率高位,短期回落概率取决于中东局势走向及美国/盟友释放石油储备等举措对油价的影响。当前意大利、法国、英国国债收益率有所下行,全球多数股市受美国加息预期降温和全球AI景气度提升影响上涨。美债收益率变动影响全球资本流动及风险偏好,进而影响A股市场情绪及资金面。需关注美债长端供给压力及中东局势对全球油价及通胀的影响。
当前A股市场整体表现如何?
受美国加息预期降温和全球AI景气度提升影响,10月1日至7日全球多数股市上涨,纳斯达克、标普500、日经225等指数创历史新高或显著反弹,但恒生指数及恒生科技指数有所调整。A股市场在海外市场上涨背景下呈现结构性分化,“科技+红利”双主线下的结构性机会值得关注。国内核心观察窗口为三季报披露和地产新政效果,盈利验证将主导板块分化。
投资该研报需注意哪些风险?
需关注美国通胀数据超预期、地缘政治反复、人工智能安全风险等。美国通胀数据超预期可能影响全球股市及A股情绪,美债收益率变动影响全球资本流动及风险偏好。中东局势等地缘政治风险可能引发市场波动。需关注美债长端供给压力及全球油价变动对A股市场的影响。投资决策需结合宏观经济、行业趋势及公司基本面综合判断。