猜你想问
杭州银行2026年中报核心内容有哪些?
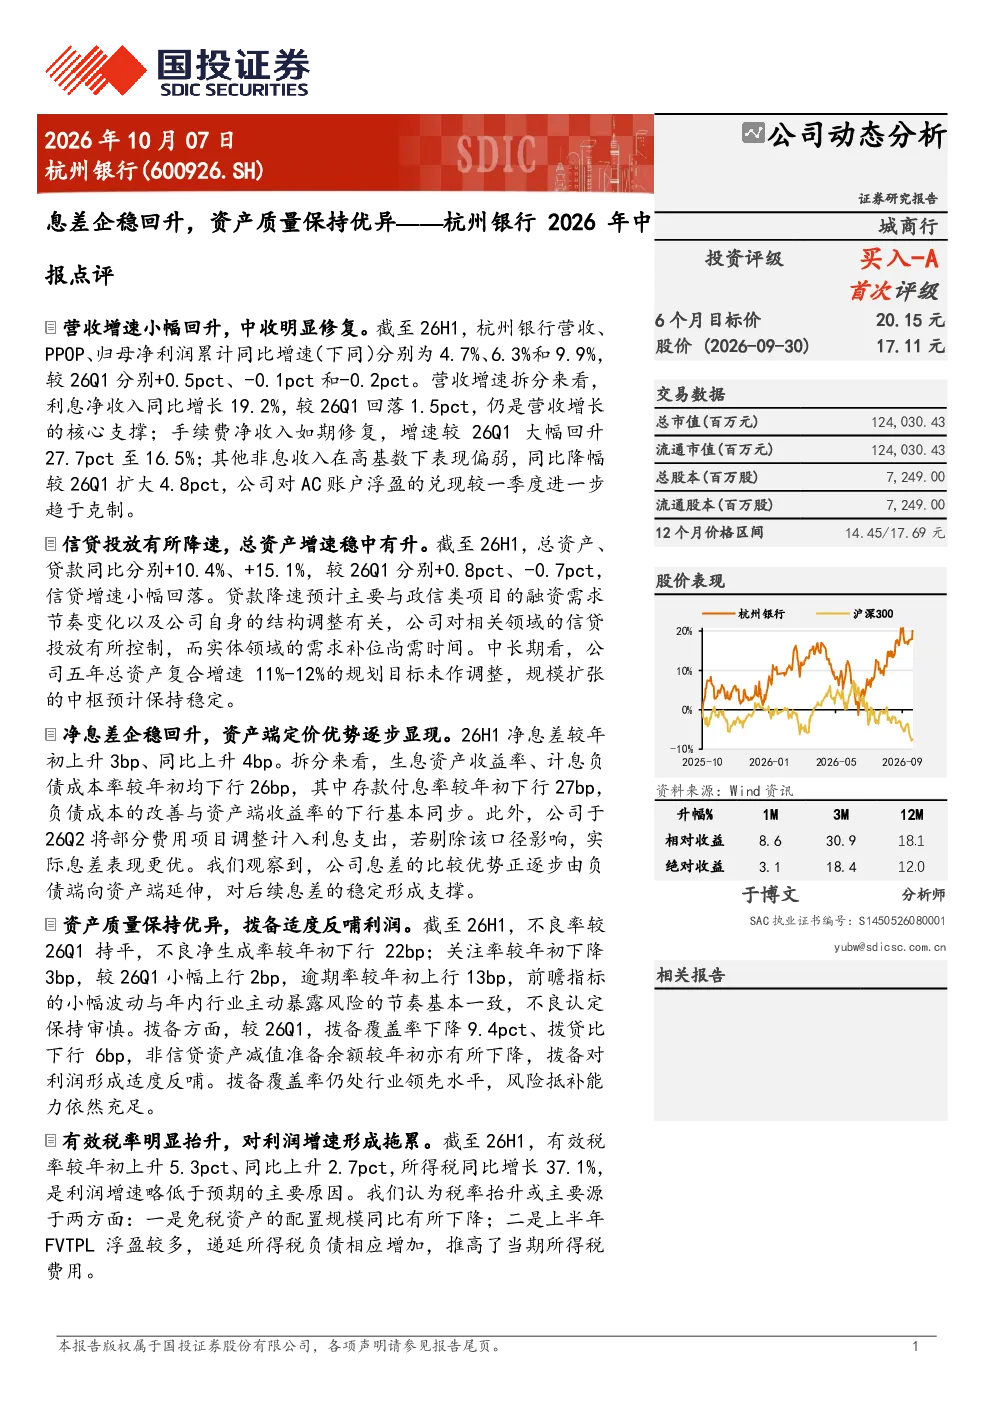
杭州银行2026年中报显示,营收增速小幅回升至4.7%,主要得益于利息净收入增长19.2%和手续费净收入同比增长16.5%。归母净利润增速9.9%,略低于预期,主要受有效税率明显抬升拖累。信贷投放有所降速,总资产增速10.4%,贷款增速15.1%。净息差企稳回升,较年初上升3bp,同比上升4bp。不良率与26Q1持平,拨备覆盖率仍处行业领先水平。中期分红比例提升,中国人寿新进及增持前十大股东。
银行业赛道发展趋势如何?
银行业整体面临息差收窄和资产质量压力,但优质银行通过负债成本控制和资产结构优化,仍能保持息差稳定。杭州银行通过存款付息率下行和资产端收益率同步下行,实现净息差回升。行业未来需关注经济复苏力度、房地产风险及信贷需求变化,头部银行凭借规模和风控优势,有望保持稳健经营。
研报对杭州银行资产质量的分析重点是什么?
研报指出杭州银行不良率与26Q1持平,但不良净生成率较年初下行22bp,显示风险控制能力提升。关注率小幅波动,逾期率上行13bp,但拨备覆盖率仍处行业领先水平(下降9.4pct)。非信贷资产减值准备余额下降,对利润形成适度反哺。资产质量保持优异,是杭州银行稳健经营的重要支撑。
当前市场对杭州银行的判断是什么?
市场对杭州银行的判断是,在银行业普遍面临挑战的背景下,杭州银行通过经营稳健和资产质量优异,展现出较强的抗风险能力。净息差企稳回升,盈利预测保持稳定,显示公司经营韧性。但需关注宏观经济环境变化对银行业整体的影响,以及房地产风险可能带来的潜在冲击。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏不及预期,可能导致信贷需求下降和不良率上升;房地产风险蔓延,可能对银行资产质量造成压力;信贷需求不及预期,可能影响银行营收和息差表现。此外,有效税率上升也对净利润形成拖累,需持续关注。
你可能感兴趣
息差企稳回升,营收增速延续改善——杭州银行2026年中报点评
西部证券2026-08-27
2024年三季报点评:零售回暖息差环比企稳、资产质量保持优异
金融华创证券2024-10-29
2020业绩快报:息差企稳,资产质量保持优异
金融中泰证券2021-01-25
杭州银行2024年三季报点评:息差阶段性企稳,资产质量优秀
金融太平洋证券2024-11-09
Q3息差企稳回升,资产质量优异业绩增速提升
金融华西证券2022-10-28
资产质量优异,息差企稳回升
金融中泰证券2017-10-27
息差企稳回升,资产质量持续优异
金融东兴证券2022-10-28
2024三季报:息差企稳回升,资产质量保持优秀
金融中泰证券2024-10-23
2022年报点评:资产质量优异,下半年息差企稳
国信证券2023-04-26
无锡银行2017年半年报点评:息差企稳回升,资产质量继续向好
金融中泰证券2017-08-18