猜你想问
加拿大帝国商业银行S&P 500指数挂钩票据是什么?
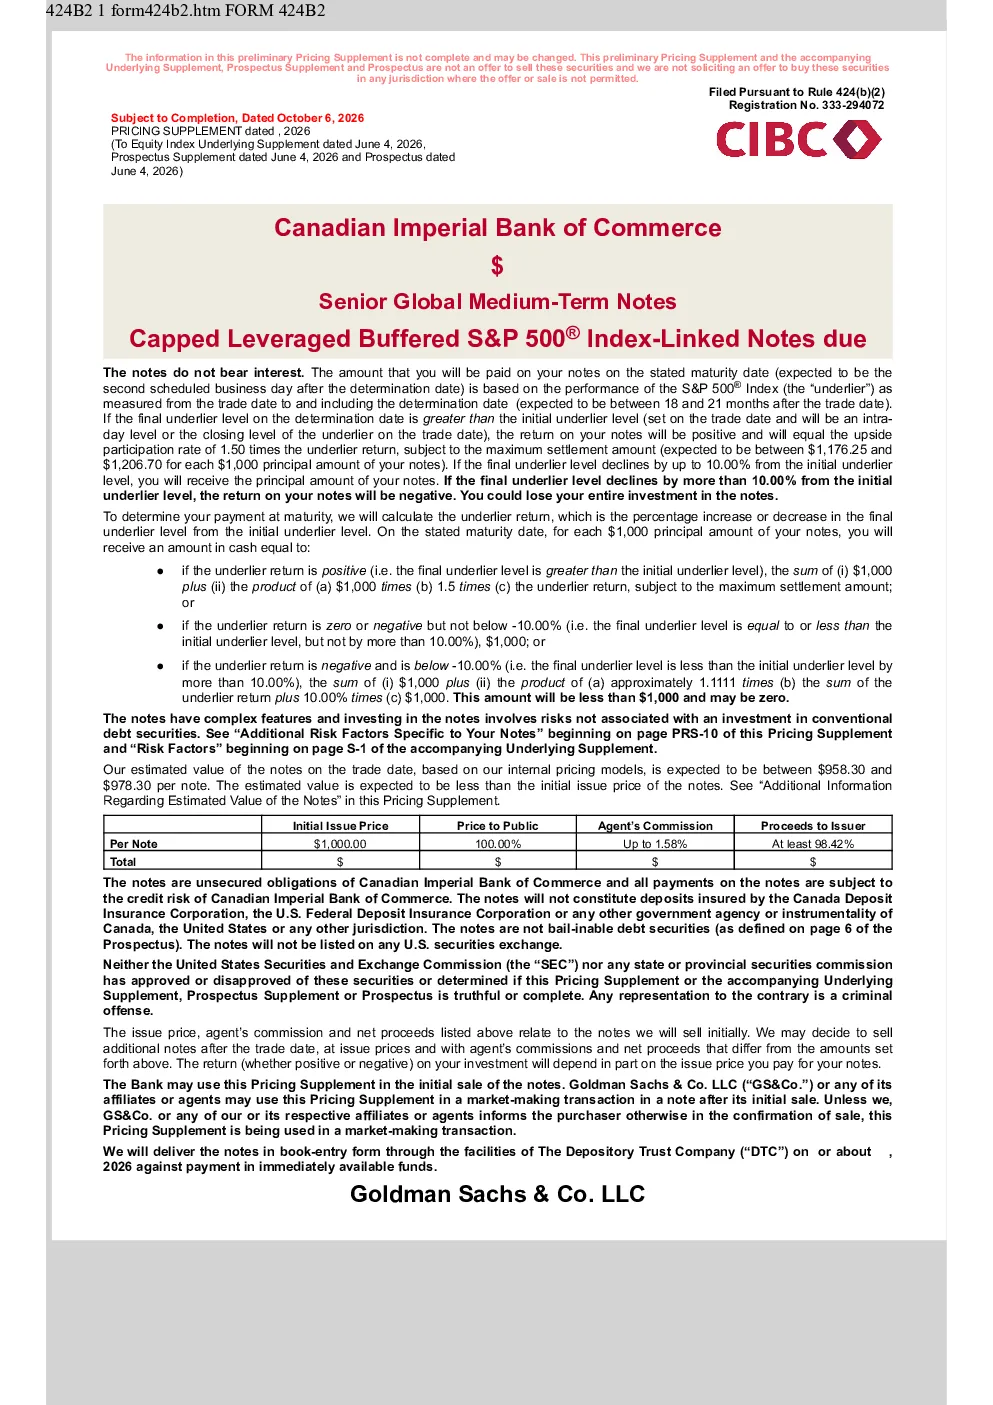
该票据是一种不支付利息的金融产品,其最终收益与S&P 500指数表现挂钩。如果指数在确定日(预计交易日后18至21个月)收盘价高于初始价,投资者将获得等于指数涨幅1.5倍的回报,但最高结算金额限制在1166.25至1206.70美元(基于1000美元本金)。如果指数下跌幅度不超过10%,投资者可收回本金;若超过10%,则可能损失全部投资。这种票据结构复杂,风险高于传统债券,收益受最高结算金额限制,且不支付利息,整体回报可能低于付息债券。
加拿大帝国商业银行票据投资有哪些风险?
该票据投资风险较高,主要风险包括:1)市场风险,收益与S&P 500指数挂钩,若指数下跌可能损失全部本金;2)结构风险,票据不支付利息,回报受最高结算金额限制;3)信用风险,由发行人加拿大帝国商业银行承担,但未上市交易;4)流动性风险,二级市场可能不存在或有限;5)估值风险,基于银行内部资金利率,不反映未来价值;6)税收风险,美国和加拿大联邦税法影响尚不明确。投资者需充分了解这些风险,谨慎决策。
加拿大帝国商业银行票据适合哪些投资者?
该票据适合风险承受能力较高、追求潜在高回报的投资者。由于票据结构复杂,不支付利息,且收益与市场指数挂钩存在较大波动性,不适合保守型投资者。投资者需具备一定的金融知识,能够理解票据的收益机制和风险特征。此外,票据估值不反映未来价值,二级市场流动性可能受限,投资者需考虑这些因素。在投资前,建议详细阅读招股说明书,评估自身风险偏好和投资目标。
加拿大帝国商业银行票据与普通债券有何区别?
加拿大帝国商业银行票据与普通债券存在显著区别:1)收益机制不同,票据不支付利息,收益完全依赖于S&P 500指数表现,而普通债券提供固定利息;2)风险水平不同,票据结构复杂,风险高于传统债券,可能损失全部本金,而普通债券风险相对较低;3)流动性不同,票据未上市交易,二级市场可能不存在或有限,而普通债券通常在交易所上市,流动性较好;4)估值基础不同,票据估值基于银行内部资金利率,不反映市场公允价值,而普通债券估值基于市场供求。投资者需根据自身需求选择合适的投资工具。
加拿大帝国商业银行票据的收益如何计算?
该票据的收益计算方式较为复杂:1)若S&P 500指数最终收盘价高于初始价,收益等于指数涨幅的1.5倍,但最高结算金额为1166.25至1206.70美元(基于1000美元本金);2)若指数下跌幅度不超过10%,投资者将收回本金;3)若指数下跌幅度超过10%,则可能损失全部本金;4)若指数最终水平低于初始价但跌幅不超过10%,则支付1000美元本金;5)若跌幅超过10%,则支付金额等于1000美元本金加上跌幅加上缓冲额的1.1111倍,该金额将低于1000美元本金。由于票据不支付利息,整体回报完全依赖于指数表现,投资者需关注指数走势和票据的收益上限。