猜你想问
百威亚太最新研报核心内容是什么?
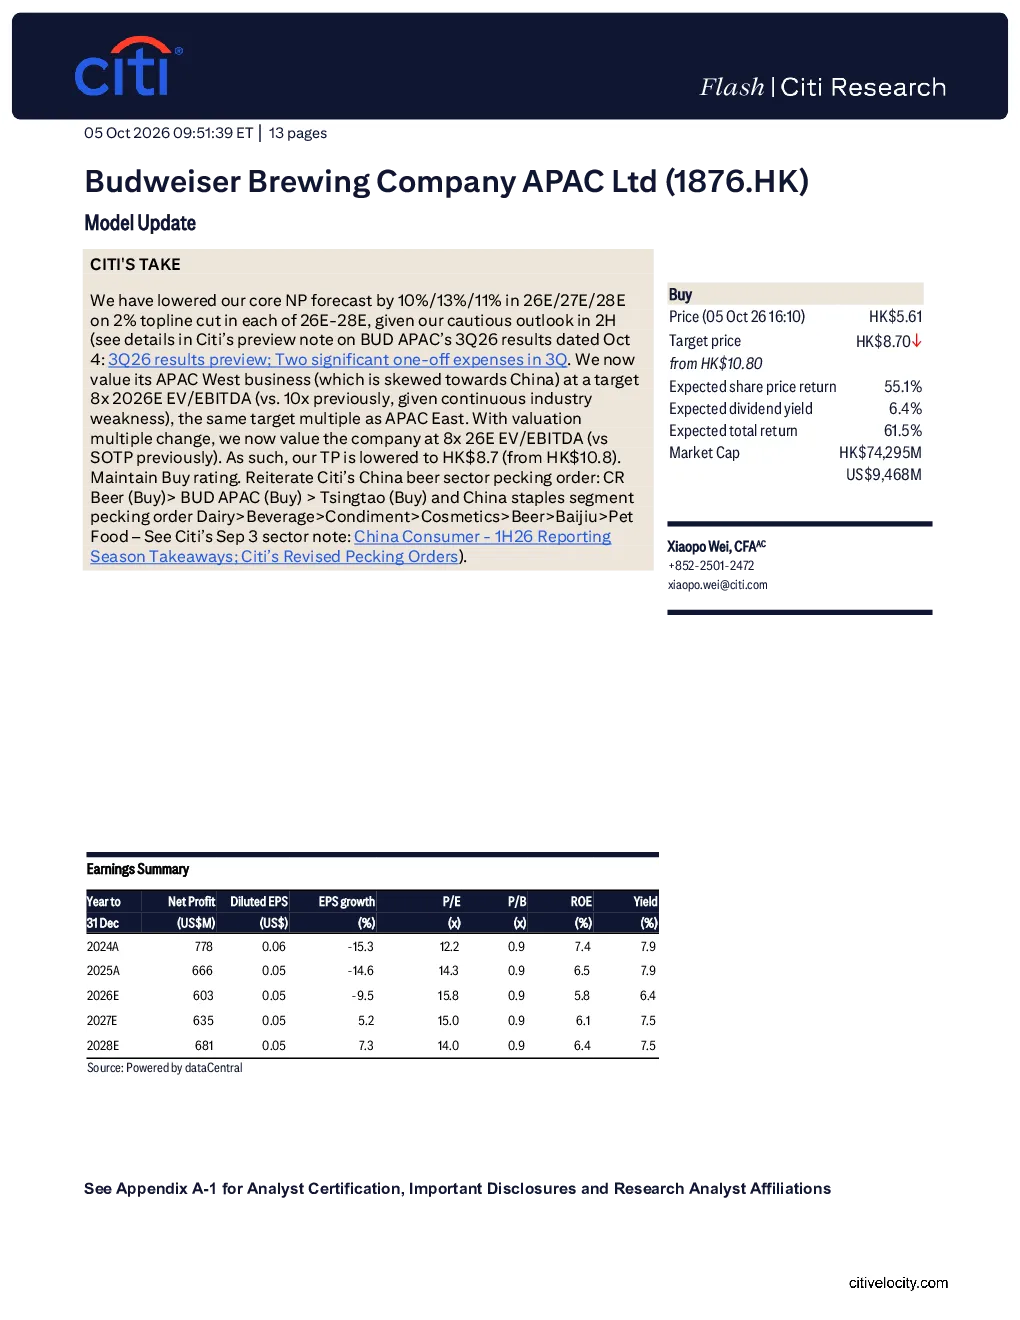
Citi最新研报下调了Budweiser Brewing Company APAC Ltd (BUD APAC) 的核心NP预测,26E-28E分别下调10%/13%/11%至26E/27E/28E。报告下调估值目标,将APAC西部业务(主要面向中国)的估值倍数定为2026E EV/EBITDA 8倍,目标价下调至HK$8.7,维持买入评级。研报还重申了中国啤酒行业排名:CRBeer > BUD APAC > Tsingtao。
啤酒行业发展趋势如何?
报告显示中国啤酒行业面临持续疲软,Citi将APAC西部业务估值倍数从10倍下调至8倍,反映行业增长压力。同时,中国和韩国啤酒行业增长预期存在不确定性,国内酿酒厂竞争加剧,夜生活渠道法规变化及不利天气等因素可能影响啤酒消费。此外,外币汇率波动和商誉减值风险也需关注。
研报重点分析了哪些方向?
研报重点分析了BUD APAC的估值调整,对比了其与全球同行交易平均值,并评估了其在中国市场的竞争地位。报告还对比了CRBeer和Tsingtao的估值逻辑,CRBeer采用EV/EBITDA评估长期价值,而Tsingtao则通过EV/EBITDA排除政府补贴影响。三家公司估值倍数差异反映资本结构和业务侧重不同。
当前啤酒市场现状如何?
当前啤酒市场呈现区域分化,中国啤酒行业增长面临挑战,高端餐饮渠道复苏不及预期,主品牌增长存在不确定性。国内外竞争加剧,原材料成本上升及新收购整合风险也制约市场表现。Citi认为行业整合和品牌转型是关键变量。
研报提示了哪些风险?
报告提示的主要风险包括:1) 中国和韩国啤酒行业增长不及预期;2) 国内酿酒厂竞争加剧;3) 中国法规对夜生活渠道影响超预期;4) 不利天气影响夏季消费;5) 外币汇率不利变化;6) 商誉减值风险。此外,CRBeer面临啤酒市场整合不及预期、竞争加剧及原材料成本上升风险,Tsingtao需关注高端餐饮复苏、主品牌增长及并购执行风险。