猜你想问
逸飞激光研报主要分析了哪些内容?
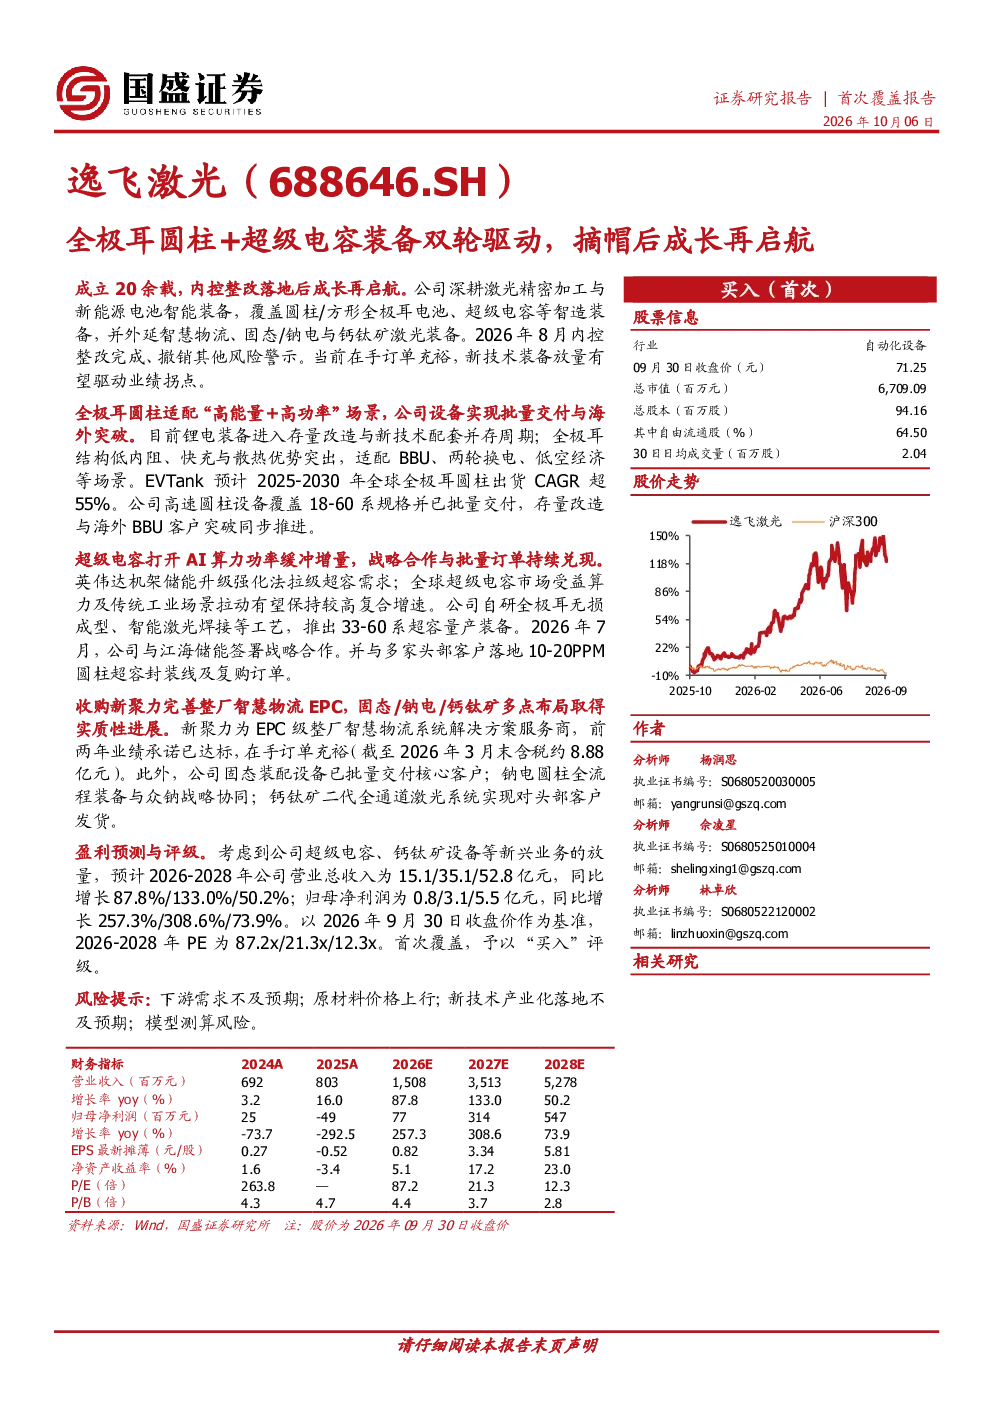
研报主要分析了逸飞激光的业务布局,包括其在激光精密加工与新能源电池智能装备领域的深耕,覆盖圆柱/方形全极耳电池、超级电容等智造装备,并外延智慧物流、固态/钠电与钙钛矿激光装备。报告还重点介绍了公司全极耳圆柱电池装备和超级电容装备的市场前景及公司进展,以及并购新聚力完善整厂智慧物流EPC的战略布局。此外,报告还预测了公司未来三年的盈利情况,并给出了首次覆盖的“买入”评级。
全极耳圆柱电池和超级电容的市场发展趋势如何?
全极耳圆柱电池适配“高能量+高功率”场景,EVTank预计2025-2030年全球全极耳圆柱出货CAGR超55%。公司高速圆柱设备已实现批量交付并突破海外市场。超级电容则受益于AI算力及传统工业场景需求,有望保持较高复合增速。英伟达机架储能升级强化法拉级超容需求,公司推出33-60系超容量产装备,并与江海储能签署战略合作,多家头部客户落地10-20PPM圆柱超容封装线及复购订单。
研报重点分析了逸飞激光的哪些业务方向?
研报重点分析了逸飞激光的全极耳圆柱电池装备和超级电容装备业务。全极耳圆柱电池方面,公司设备实现批量交付与海外突破,覆盖18-60系规格。超级电容方面,公司推出33-60系超容量产装备,并与江海储能签署战略合作,多家头部客户落地10-20PPM圆柱超容封装线及复购订单。此外,报告还介绍了公司收购新聚力完善整厂智慧物流EPC,以及固态/钠电/钙钛矿激光装备的布局进展。
当前新能源电池装备市场的现状如何?
当前新能源电池装备市场呈现快速发展态势,特别是全极耳圆柱电池和超级电容领域。全极耳圆柱电池市场预计未来五年将保持超55%的复合增长率,公司已实现批量交付并突破海外市场。超级电容市场则受益于AI算力及传统工业场景需求,有望保持较高复合增速。英伟达机架储能升级强化法拉级超容需求,公司推出33-60系超容量产装备,并与江海储能签署战略合作,多家头部客户落地10-20PPM圆柱超容封装线及复购订单。公司通过全极耳圆柱和超级电容装备双轮驱动,积极拓展市场。
研报提示了哪些风险因素?
研报提示了以下风险因素:下游需求不及预期,可能导致公司产品销售不及预期;原材料价格上行,可能增加公司生产成本;新技术产业化落地不及预期,可能影响公司未来业务发展;模型测算风险,可能导致盈利预测存在偏差。此外,公司还面临市场竞争加剧、技术更新迭代快等风险。公司需密切关注市场变化,加强风险管理,以应对潜在风险。