猜你想问
高盛可赎回固定息票指数联结票据的核心内容是什么?
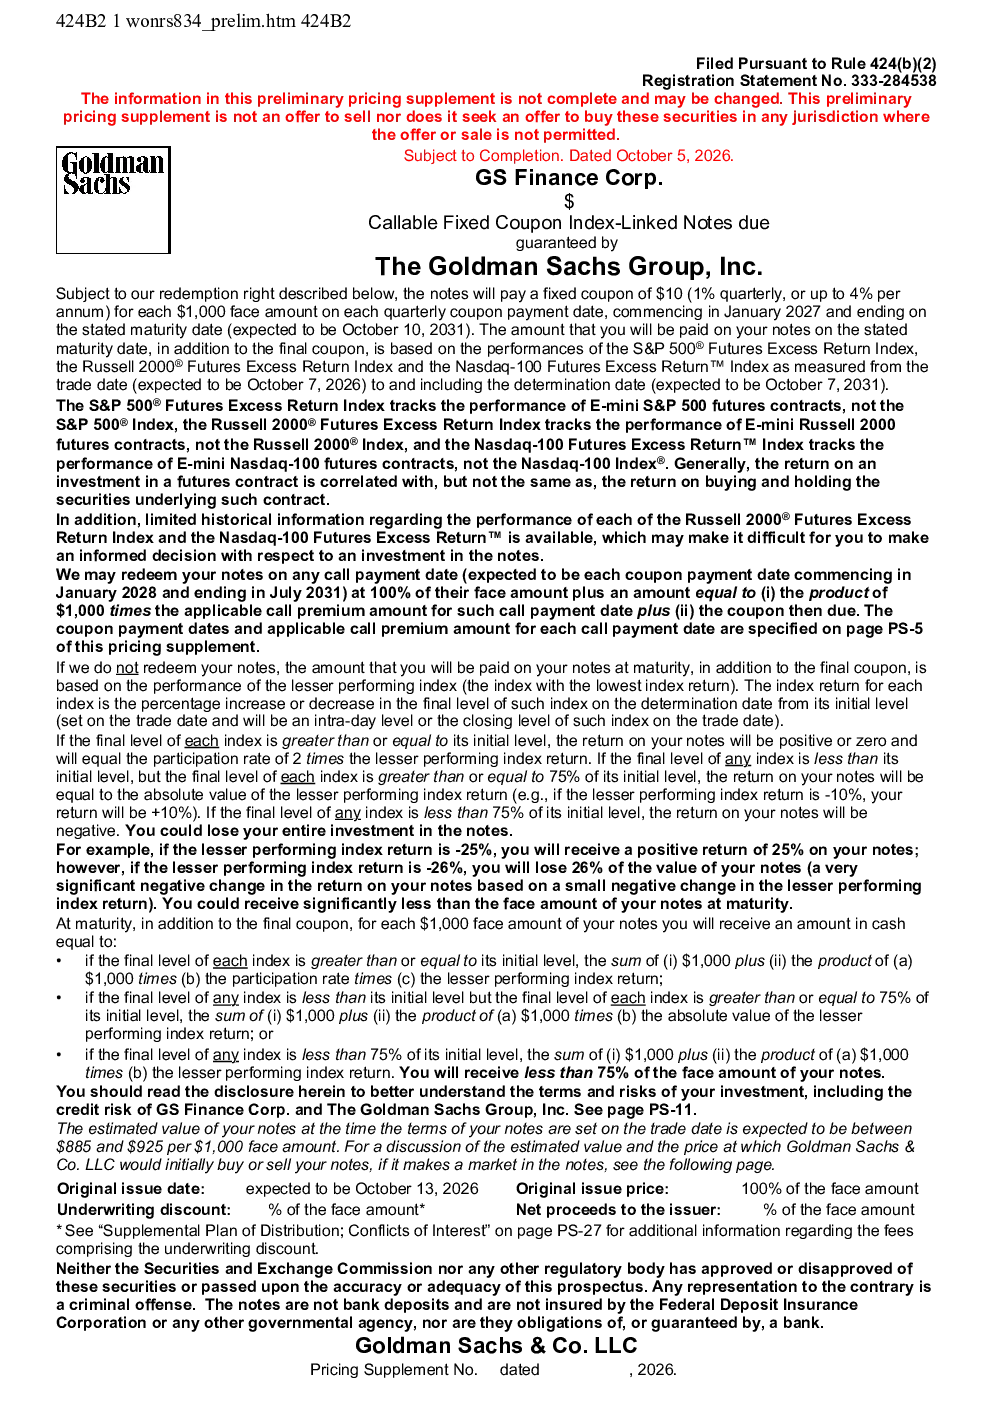
该票据由高盛集团担保,于2027年1月开始支付固定息票,每季度10美元,年利率最高4%,直至2031年10月到期。最终赎回金额与标普500、罗素2000、纳斯达克100指数期货超额收益指数挂钩,基于表现最差的指数计算。发行人有权在2028年1月至2031年7月间以面额加溢价及应付息票赎回票据。
该票据所属行业的发展趋势如何?
该票据属于固定收益类衍生品市场,目前市场正趋向复杂化产品创新,投资者对挂钩多种指数的票据需求增加,但风险也随之提升。监管环境变化及利率波动将影响此类产品的设计和估值。
研报重点分析了哪些方向?
研报重点分析了票据的结构设计,包括固定息票与指数超额收益挂钩机制、赎回条款、触发缓冲水平等关键要素。同时评估了票据的估值逻辑及潜在风险点,如估值可能低于发行价、市场价值受多因素影响等。
当前市场对这类票据的判断是什么?
市场对这类票据存在分歧,部分投资者看重其潜在的高收益可能性,但更多人担忧其复杂结构和多重风险。指数期货表现的不确定性、负滚动收益率风险以及税收后果的不确定性,使得投资者需谨慎评估。
研报提示了哪些主要风险?
研报提示的主要风险包括:票据估值可能低于发行价、市场价值受指数表现、波动率、利率、税收等多因素影响、可能无法收回全部投资、指数期货与指数表现差异、负滚动收益率风险以及税收后果的不确定性。投资者需仔细阅读披露信息,了解条款和风险。
你可能感兴趣
加拿大皇家银行美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
富国银行美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
多伦多道明银行美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
丰业银行美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
Vaxcyte Inc美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
摩根大通美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
美国银行美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
摩根士丹利美股招股说明书(2026-10-06版)
美股招股说明书2026-10-06
高盛美股招股说明书(2026-07-13版)
美股招股说明书2026-07-13
高盛美股招股说明书(2025-10-07版)
美股招股说明书2025-10-07