猜你想问
东方电气研报主要讲了什么内容?
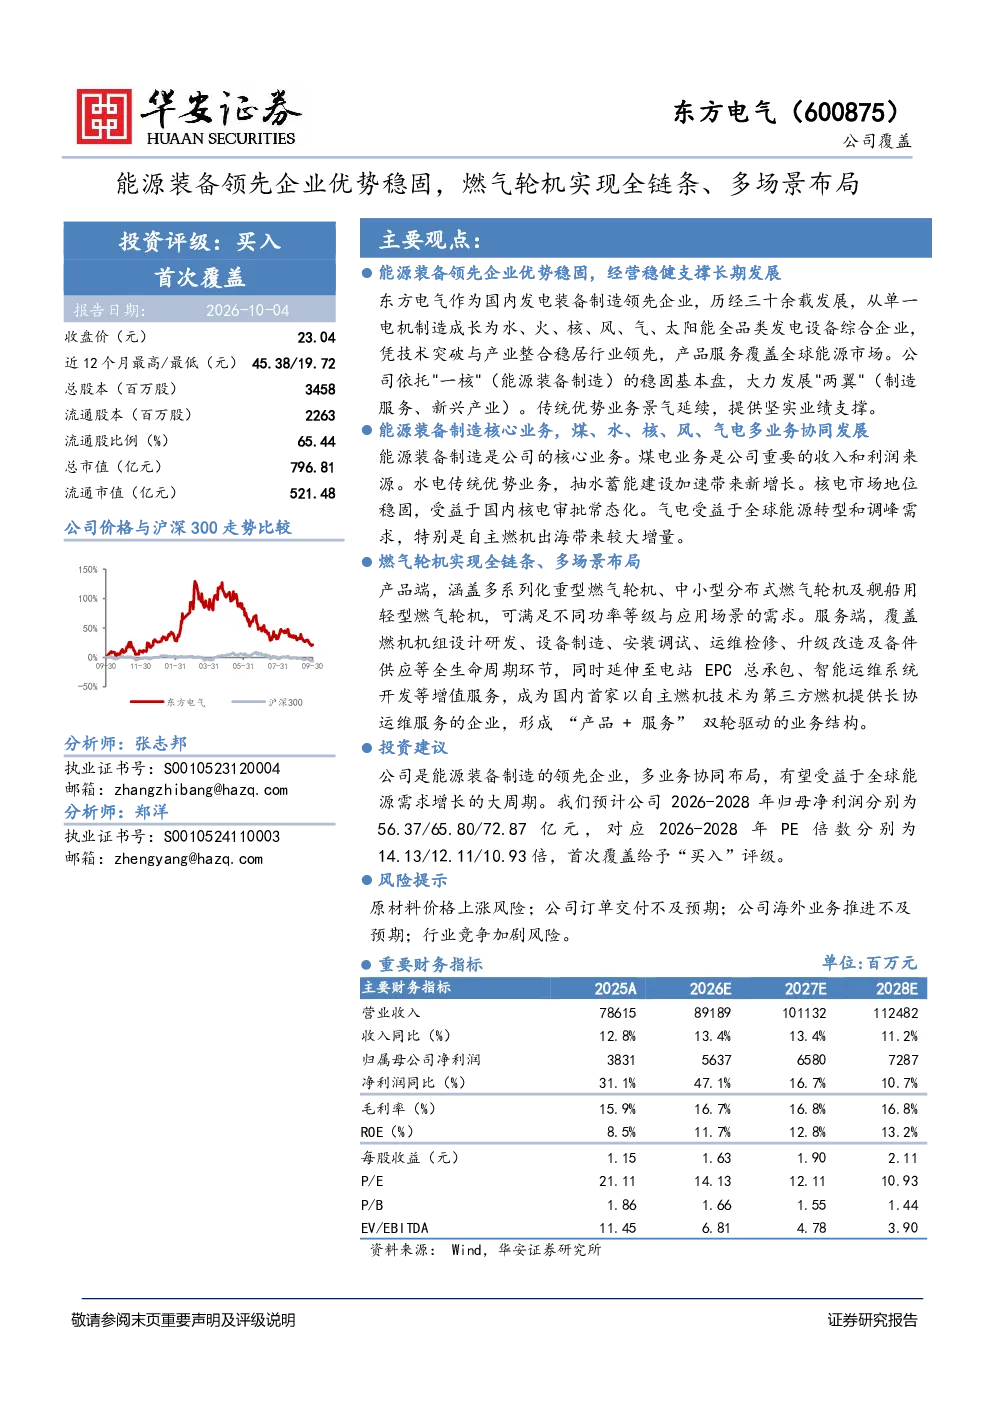
东方电气研报主要分析了公司作为能源装备制造领先企业的优势,涵盖其全品类发电设备布局、多业务协同发展,特别是燃气轮机实现全链条、多场景布局的业务结构。报告强调了公司在煤电、水电、核电、风电、气电等领域的市场地位和稳健经营,以及科技创新和全球化布局带来的成长空间。
能源装备行业发展趋势如何?
能源装备行业正受碳中和目标驱动进行结构调整,核电、高效火电、燃气轮机等清洁高效能源装备成为核心增长点。全球能源投资结构向清洁能源倾斜,火电装备以高效升级和老旧机组替换为主,核电装备以三代技术为主流,燃气轮机市场在亚太和北美地区需求旺盛,国产替代趋势明显。
东方电气报告重点分析了哪些方向?
东方电气报告重点分析了公司在能源装备制造领域的全品类布局优势,特别是燃气轮机业务的全链条、多场景布局能力。报告还探讨了公司传统优势业务的景气度、科技创新体系、全球化经营策略,以及燃气轮机业务的行业背景、技术优势和市场拓展情况。
当前能源装备市场现状如何?
当前能源装备市场呈现清洁能源投资占比提升的趋势,核电、高效火电和燃气轮机需求增长显著。火电装备以中国和印度市场为主,核电装备市场集中度较高,燃气轮机市场在亚太地区需求最大,北美地区因AI数据中心建设需求增长。东方电气凭借技术优势和全品类布局,在多个细分市场具备竞争优势。
东方电气研报提示了哪些风险?
东方电气研报提示了原材料价格上涨、公司订单交付不及预期、海外业务推进不及预期以及行业竞争加剧等风险。这些风险可能影响公司业绩表现和市场份额,需要关注原材料价格波动对公司成本的影响,以及国内外市场竞争对公司业务拓展的挑战。
你可能感兴趣
【研选】 AI对创意工具而言,赋能和冲击并存,分析师看好有估值和基本面支撑的AI落地快的应用场景;国内机器人精密减速机领先企业,RV已成功布局6- 1000KG负载机器人,谐波减速器也已实现多型号稳定供货
未知机构2024-03-05
致欧科技首次覆盖报告:构筑全链条整合优势,品类场景并进铸跨境龙头
国泰君安证券2023-06-27
堆焊装备领先企业,燃气轮机HRSG和油气新业务打开成长空间
国信证券2026-01-05
紧抓AI发展浪潮,实现AI云-管-端全链条布局
电子设备华安证券2025-08-13
【风口研报·公司】美国12万平海外仓先发布局,这家公司跨境电商业务全链条成本优势突出,分析师预计明年PE仅10倍出头;公务员招录考试参培意愿不断提升,这家公司占据优质赛道且市场份额受益行业龙头规模收缩
未知机构2023-12-22
压力下实现高质量盈利,宏微观领先优势稳固
国金证券2021-10-29
乳业龙头优势稳固,全球领先实现可期
食品饮料西南证券2022-08-01
公司事件点评报告:新能源电气装备领军企业,海风场景优势显著
华鑫证券2023-10-31