猜你想问
理想汽车9月销量下滑的原因是什么?
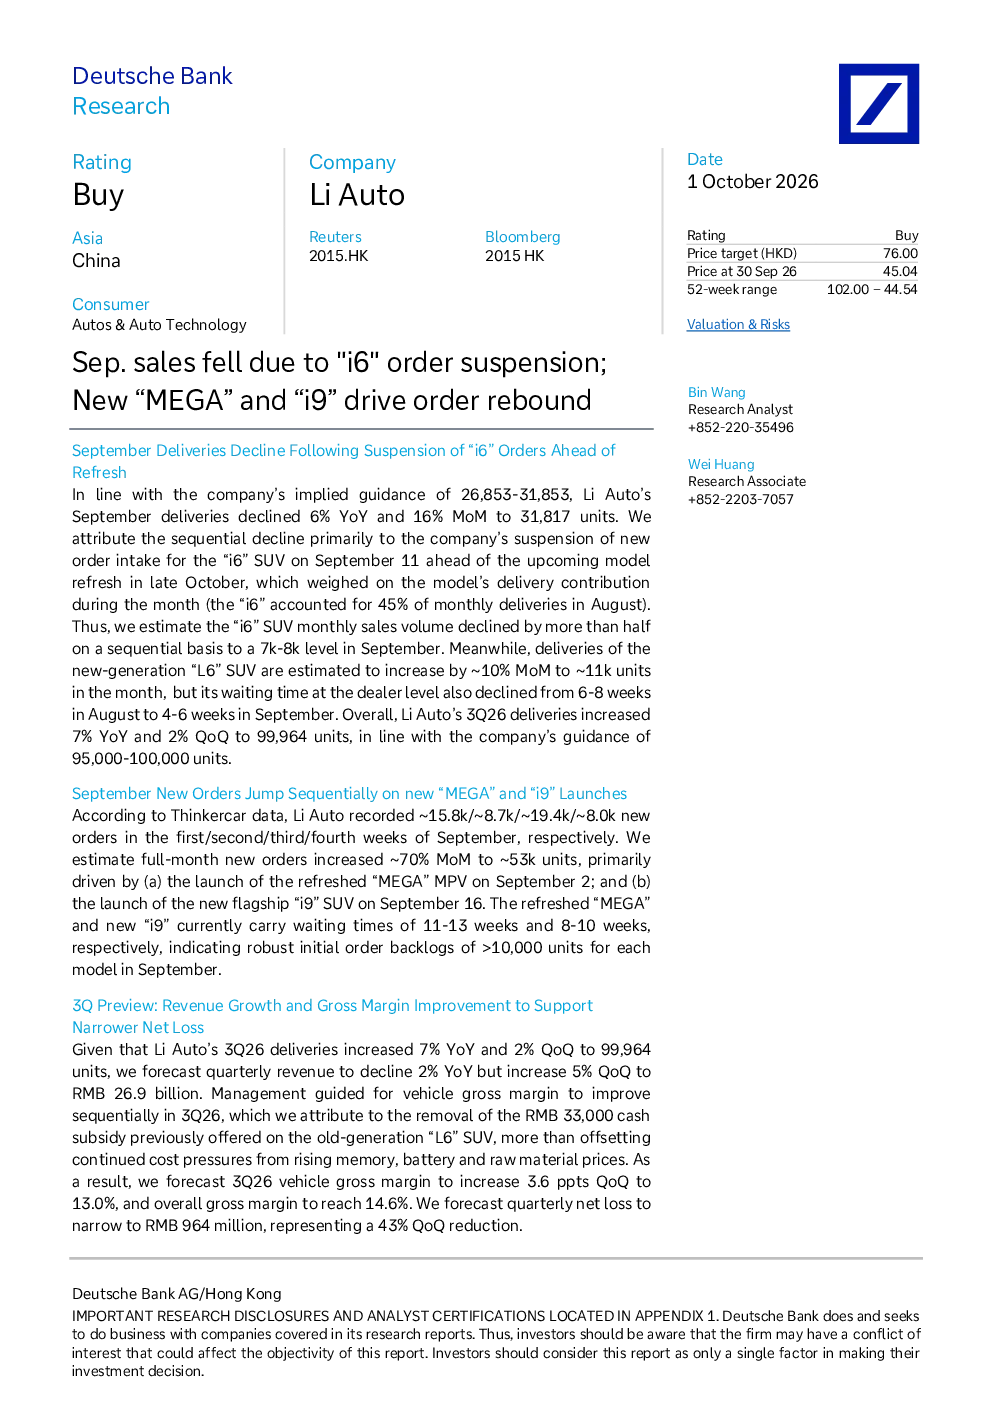
理想汽车9月交付量31,817辆,同比下滑6%,环比下滑16%,主要原因是9月11日为配合10月下旬车型更新,暂停了“i6”SUV新订单接收,影响当月交付贡献。预计“i6”SUV月销量环比下滑过半,降至7千-8千辆。新一代“L6”SUV交付量预计环比增长约10%,至约11,000辆,但经销商等待时间缩短至4-6周。
理想汽车9月新订单量增长的主要驱动因素是什么?
九月新订单量连续攀升,预计全月新订单环比增长约70%,达到约5.3万辆。主要由9月2日全新“MEGA”MPV和9月16日全新旗舰“i9”SUV推出驱动。“MEGA”和“i9”等待时间分别为11-13周和8-10周,初期订单积压均超过1万单位。
理想汽车第三季度营收和毛利率的预期表现如何?
预计第三季度(26财年)营收同比下降2%,但环比增长5%,达到269亿元人民币。车辆毛利率将环比提升,归因于取消对旧款“L6”SUV的3.3万元人民币现金补贴,抵消成本压力。预计车辆毛利率环比提升3.6个百分点至13.0%,整体毛利率达到14.6%。预计季度净亏损收窄至9.64亿元人民币,环比下降43%。
理想汽车新一代车型“i9”具备哪些差异化能力?
新款旗舰SUV“i9”具备后轮转向、线控转向、旋转座椅等多项差异化能力,搭载理想自主研发的“Mach M100”SoC驱动的高级自动驾驶系统。“i9”每月交付量可能达到~4000-5000台,但可能蚕食部分“i8”的销量。
理想汽车研报中提示的主要风险是什么?
理想汽车研报中提示的主要风险包括:车型更新导致旧款订单暂停带来的短期销量波动;“i9”和“MEGA”车型推出可能对现有车型销量产生竞争影响;市场竞争加剧可能导致价格战或补贴政策调整;宏观经济环境变化可能影响消费者购车意愿和公司财务表现。
你可能感兴趣
9月销量受管控影响,长期不改增长趋势
建筑建材国盛证券2019-10-10
9月销量增长亮眼,智驾升级有望带动结构优化
国投证券2024-10-07
9月销量点评:汉、新唐DM带动增长,4Q20继续发力
交通运输华创证券2020-10-10
重大事件快评:9月销量同比增长10%,静候四季度订单释放
交通运输国信证券2017-10-10
汽车行业9月汽车销量点评:9月销量YOY+5.7%,延续回升势头
群益证券2017-10-13
2022年9月房地产行业运行情况报告:9月销量季节性回升 投资端仍待进一步修复
房地产东方金诚2022-10-31
汽车行业9月销量点评:旺季来临价格回升,看好四季度行情
交运设备东吴证券2017-10-12
公司简评报告:9月销量环比回升,智能化新品密集上市
交通运输东海证券2024-10-10
长安汽车9月销量点评:销量增速触底回升
交通运输国泰君安证券2017-10-10
2月销量受疫情拖累,3月有望进入恢复期
国盛证券2020-03-10