猜你想问
嘉年华邮轮3Q业绩表现如何?
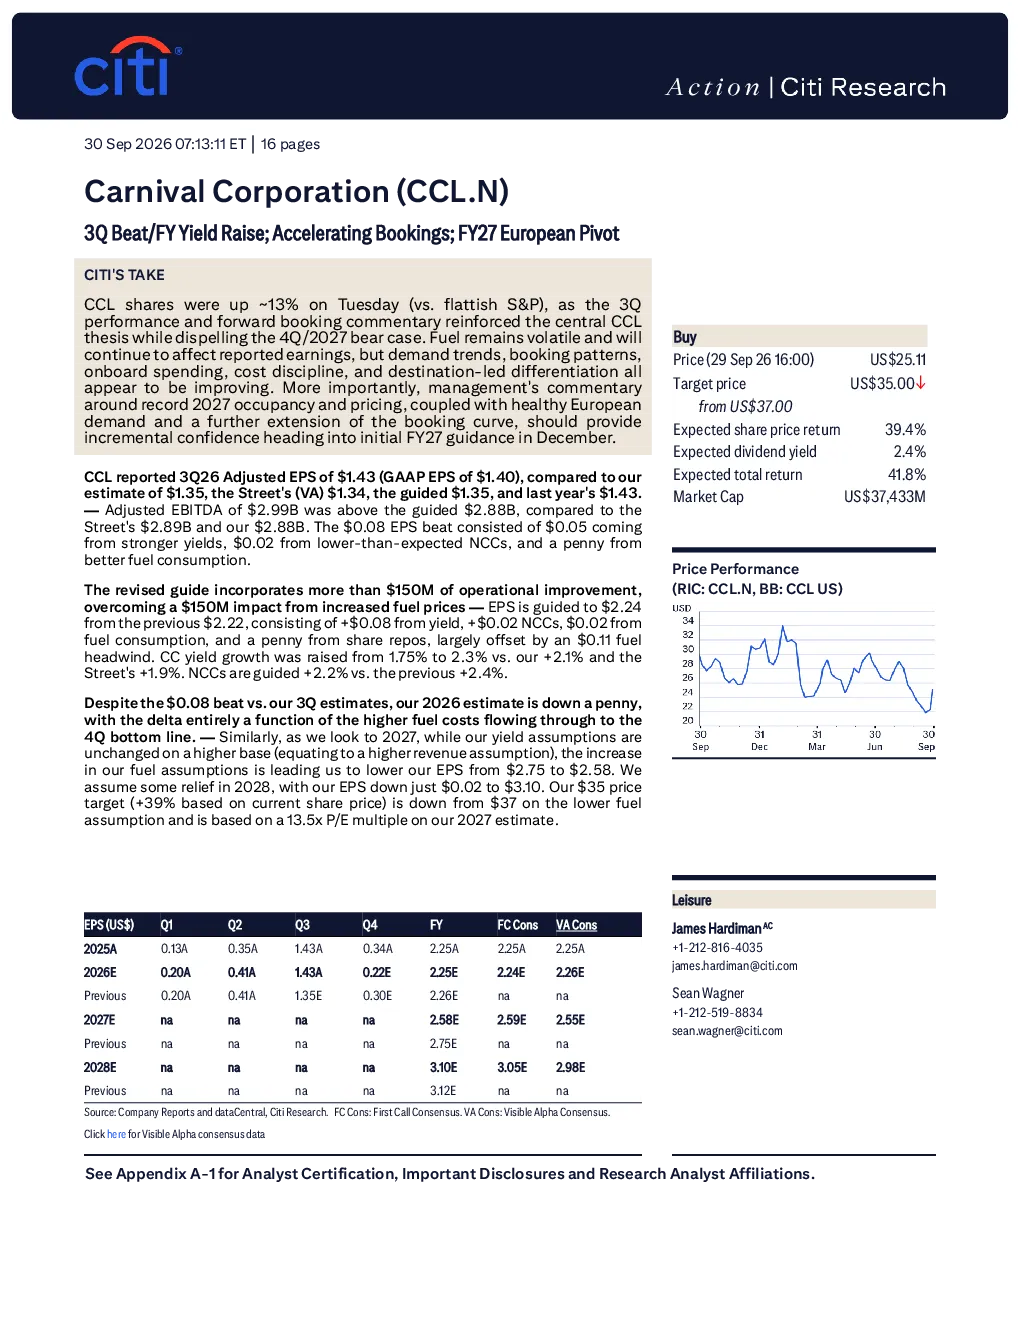
嘉年华集团2026年第三季度调整后每股收益为1.43美元,高于市场预期和公司指引,调整后EBITDA为29.9亿美元,超出指引约1.1亿美元。主要得益于收入强于预期、成本控制和燃油效率提升。第三季度预订量显著高于去年同期,客户押金再创新高,预订曲线进一步延长。
嘉年华邮轮2027年预订情况怎样?
2027年嘉年华邮轮已预订约50%,入住率和价格均创历史新高。第三季度预订量显著高于去年同期,客户押金再创新高,预订曲线进一步延长。管理层强调欧洲需求非常健康,2028年预订已强劲起步。
嘉年华邮轮全年展望有何调整?
管理层预计全年恒定货币净收益率增长约+2.3%,高于先前指引;全年调整后EBITDA预计约为71.4亿美元,高于先前指引;调整后稀释每股收益预计约为2.24美元。因燃料成本影响,将2026年每股收益预期下调0.01美元,2027年每股收益预期下调至2.58美元,2028年预期有所缓解。
嘉年华邮轮欧洲战略有何变化?
2027年欧洲和加勒比地区部署各占约34%,欧洲需求健康,受益于假期推迟。管理层认为投资者对欧洲的担忧被夸大。嘉年华邮轮通过运营改进克服了部分燃料价格上涨影响,并倚重目的地战略(Celebration Key等)应对加勒比海供应风险。
嘉年华邮轮面临哪些风险?
嘉年华邮轮面临的风险包括燃料价格持续高位、环境压力、政治风险和新冠疫情复发。此外,新推出的嘉年华奖励计划在短期内对收益率产生下行压力,但长期有望为正。公司预计第四季度将面临60个基点的收益率不利影响。
你可能感兴趣
业绩点评:3Q全线超预期,上调全年盈利指引
信息技术国金证券2025-11-12
3Q营收超预期,新能源进程加速
交通运输华创证券2022-10-26
3Q业绩超预期,全球势能加速提升
国金证券2025-10-22
转发卖方亚马逊3Q业绩AWS加速盘后大涨13Capex超预期
未知机构2025-10-31
3Q业绩超预期,4Q有望进一步加速
机械设备国金证券2023-10-30
6月欧洲新能源车销量点评:持续超预期,上调全年销量预测至220万辆
电气设备华创证券2021-07-11
美债专题跟踪:联储上调通胀目标传闻叠加数据再超预期,10年期美债收益率震荡中上破3.9%
东方金诚2023-02-24
预期重置;焦点转向新软件及2027年内存价格的影响
摩根士丹利&UFG证券2026-05-20
2021年半年度业绩预增公告点评:钢铁稀土同时超预期,上调盈利预测
钢铁东吴证券2021-07-13
2019年度业绩快报超预期,上调盈利预测重申“买入”
化石能源华西证券2020-02-27