猜你想问
这份研报的核心内容是什么?
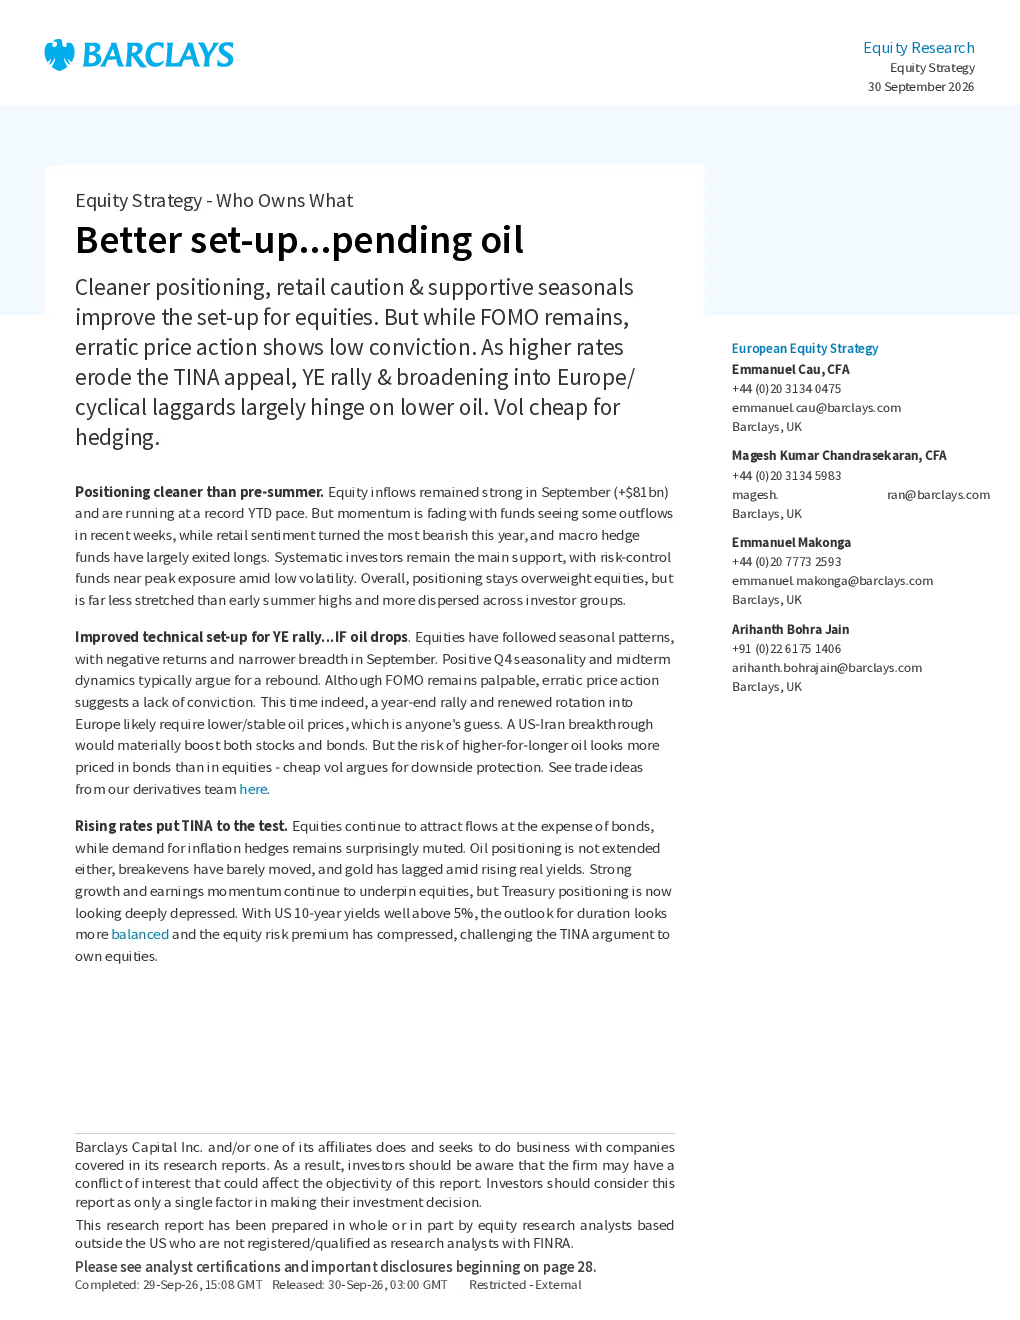
这份研报分析了当前市场情绪、油价对市场的影响、利率上升对TINA论的影响、资金流向以及行业配置。报告指出市场情绪呈现FOMO态势但投资者信心不足,市场对年底反弹和欧洲股的重新配置仍高度依赖油价下降,利率上升对TINA论构成挑战,投资者需重新评估资产配置。报告还分析了资金流向和行业配置情况,指出科技股和资本支出相关板块仍具吸引力,防御性板块表现相对疲软,但质量股和低波动率股有所改善。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了科技股、资本支出相关板块、防御性板块、半导体、资本货物、公用事业、材料股、软件、医疗保健、奢侈品牌、能源板块、价值股、质量股和低波动率股的发展趋势。报告指出科技股有所回升,资本支出倾斜趋势持续,防御性板块出现小幅轮动,半导体、资本货物、公用事业和材料股被重仓持有,而软件、医疗保健、奢侈品牌等防御性板块持股比例较低。若油价和利率下降,资本支出领导地位可能重现,消费股也可能出现战术性反弹。价值股仍被追捧,而质量股和低波动率股在过去一个月中表现最佳。
报告重点分析了哪些方向?
报告重点分析了市场情绪与配置、油价与市场走势、利率与TINA挑战、资金流向以及行业配置。报告指出当前市场情绪呈现FOMO态势但投资者信心不足,市场对年底反弹和欧洲股的重新配置仍高度依赖油价下降,利率上升对TINA论构成挑战,投资者需重新评估资产配置。报告还分析了资金流向和行业配置情况,指出美国股市资金流入放缓,欧洲股市流入枯竭,英国股市资金流出有所缓解但英镑空头接近极端,新兴市场资金流入因美元走强而放缓,中国和韩国出现资金流出,日本因日元多头重新建立而流入有限。
报告对当前市场现状有何判断?
报告对当前市场现状的判断包括市场情绪呈现FOMO态势但投资者信心不足,市场对年底反弹和欧洲股的重新配置仍高度依赖油价下降,利率上升对TINA论构成挑战,投资者需重新评估资产配置。报告还指出资金流向情况,美国股市资金流入放缓,欧洲股市流入枯竭,英国股市资金流出有所缓解但英镑空头接近极端,新兴市场资金流入因美元走强而放缓,中国和韩国出现资金流出,日本因日元多头重新建立而流入有限。此外,报告分析了行业配置情况,指出科技股和资本支出相关板块仍具吸引力,防御性板块表现相对疲软,但质量股和低波动率股有所改善。
研报提示了哪些风险?
研报提示的风险包括市场对年底反弹和欧洲股的重新配置高度依赖油价下降,若油价不降可能导致市场表现不佳。利率上升对TINA论构成挑战,投资者需重新评估资产配置,可能导致资产配置失误。资金流向方面,美国股市资金流入放缓,欧洲股市流入枯竭,新兴市场资金流入因美元走强而放缓,中国和韩国出现资金流出,日本因日元多头重新建立而流入有限,可能导致市场波动加剧。行业配置方面,科技股和资本支出相关板块虽具吸引力,但若油价和利率不降可能导致表现不及预期,防御性板块表现相对疲软,但质量股和低波动率股有所改善,但也存在不确定性。