猜你想问
这份研报主要讲了什么内容?
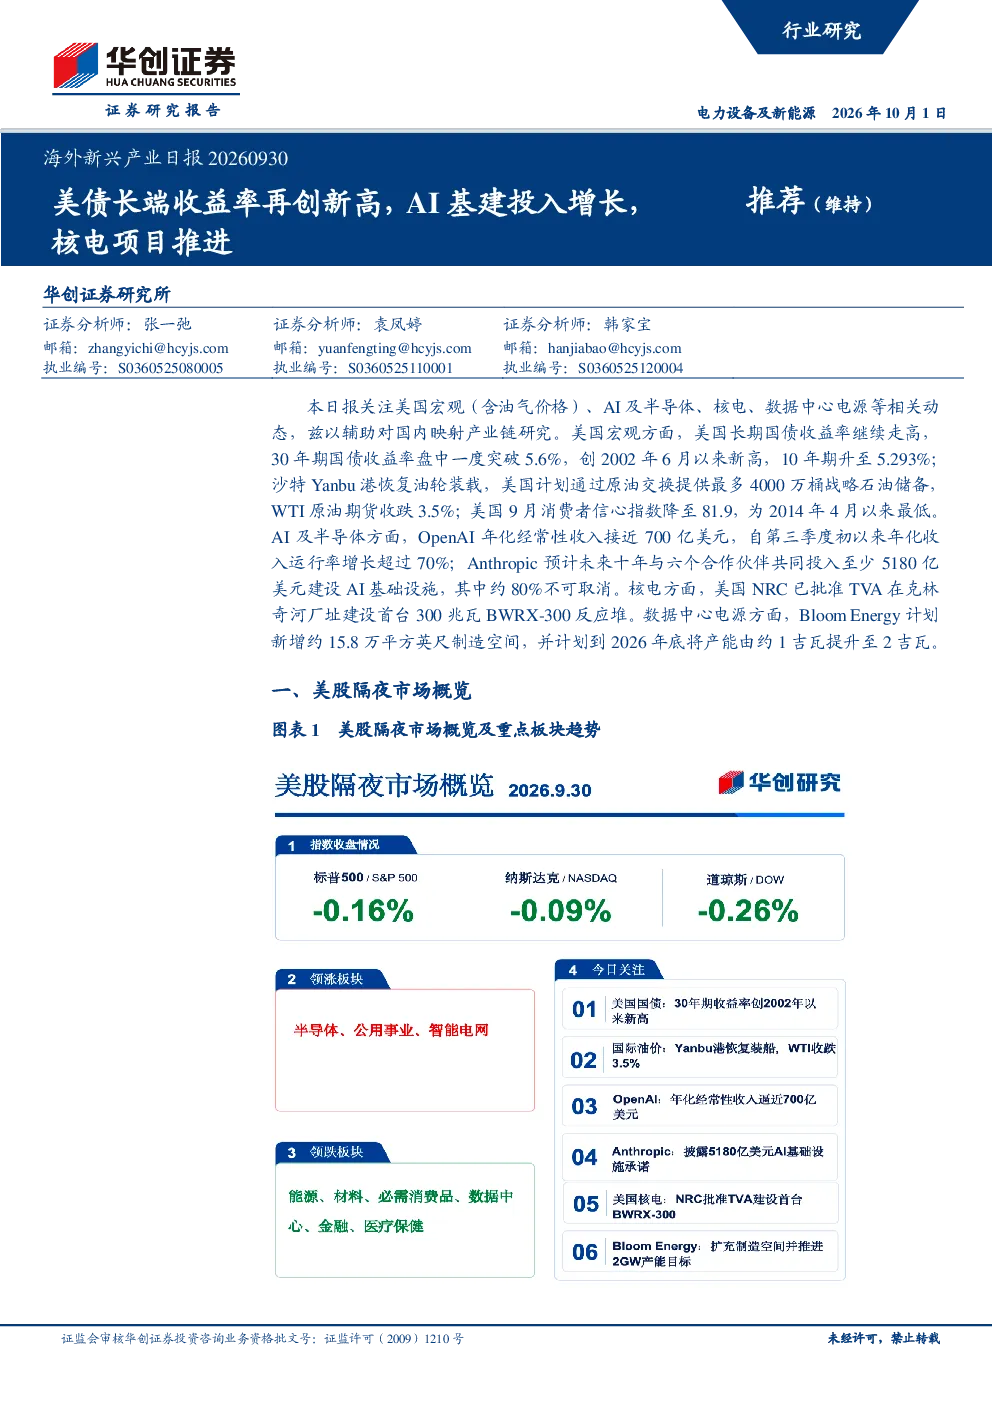
这份研报主要分析了美国国债收益率走高、AI及半导体领域收入快速增长、核电项目推进以及数据中心电源产能扩张等海外新兴产业动态。报告重点关注了美国30年期国债收益率触及2002年以来高点,市场对加息预期有所减弱;AI及半导体行业的高景气度,如OpenAI和Anthropic的收入增长及长期投入承诺;美国NRC批准建设首台300兆瓦BWRX-300反应堆的核电项目进展;以及Bloom Energy计划提升数据中心电源产能等关键信息。
AI及半导体行业的发展趋势如何?
AI及半导体行业展现出高景气度。报告指出,OpenAI年化经常性收入接近700亿美元,年化收入运行率增长超过70%;Anthropic计划未来十年投入至少5180亿美元建设AI基础设施,其中约80%不可取消。这些数据表明,AI行业正经历快速发展,长期投入承诺的扩大进一步印证了行业的强劲势头和广阔前景。
报告重点分析了哪些方向?
报告重点分析了美国宏观经济的国债收益率变化、AI及半导体行业的增长情况、核电项目的推进以及数据中心电源产能的扩张。具体包括美国长期国债收益率走高、通胀及央行货币政策担忧持续、市场对加息预期减弱;AI及半导体领域收入快速增长,基础设施长期投入承诺扩大;美国NRC批准建设首台300兆瓦BWRX-300反应堆的核电项目;以及Bloom Energy计划提升数据中心电源产能等方向。
当前市场现状如何判断?
当前市场现状表现为美国长期国债收益率走高,通胀及央行货币政策担忧持续,市场对加息预期有所减弱。同时,AI及半导体行业展现出高景气度,核电项目推进,数据中心电源产能扩张,相关产业链需求有望释放。国际油价及天然气价格有所回落,但欧美亚天然气价格仍处高位。整体来看,全球经济面临通胀压力,但新兴产业如AI、核电等领域仍保持增长动力。
这份研报有哪些风险提示?
这份研报提示了几个主要风险:一是美国通胀及利率回落不及预期,可能影响全球经济增长及金融市场稳定;二是AI需求及基础设施投入回报不及预期,可能导致部分企业面临资金压力;三是核电及数据中心电源项目推进不及预期,可能影响相关产业链的发展速度和规模。这些风险因素需要投资者关注,以便更全面地评估投资决策。