猜你想问
骆驼股份二季度业绩表现如何?
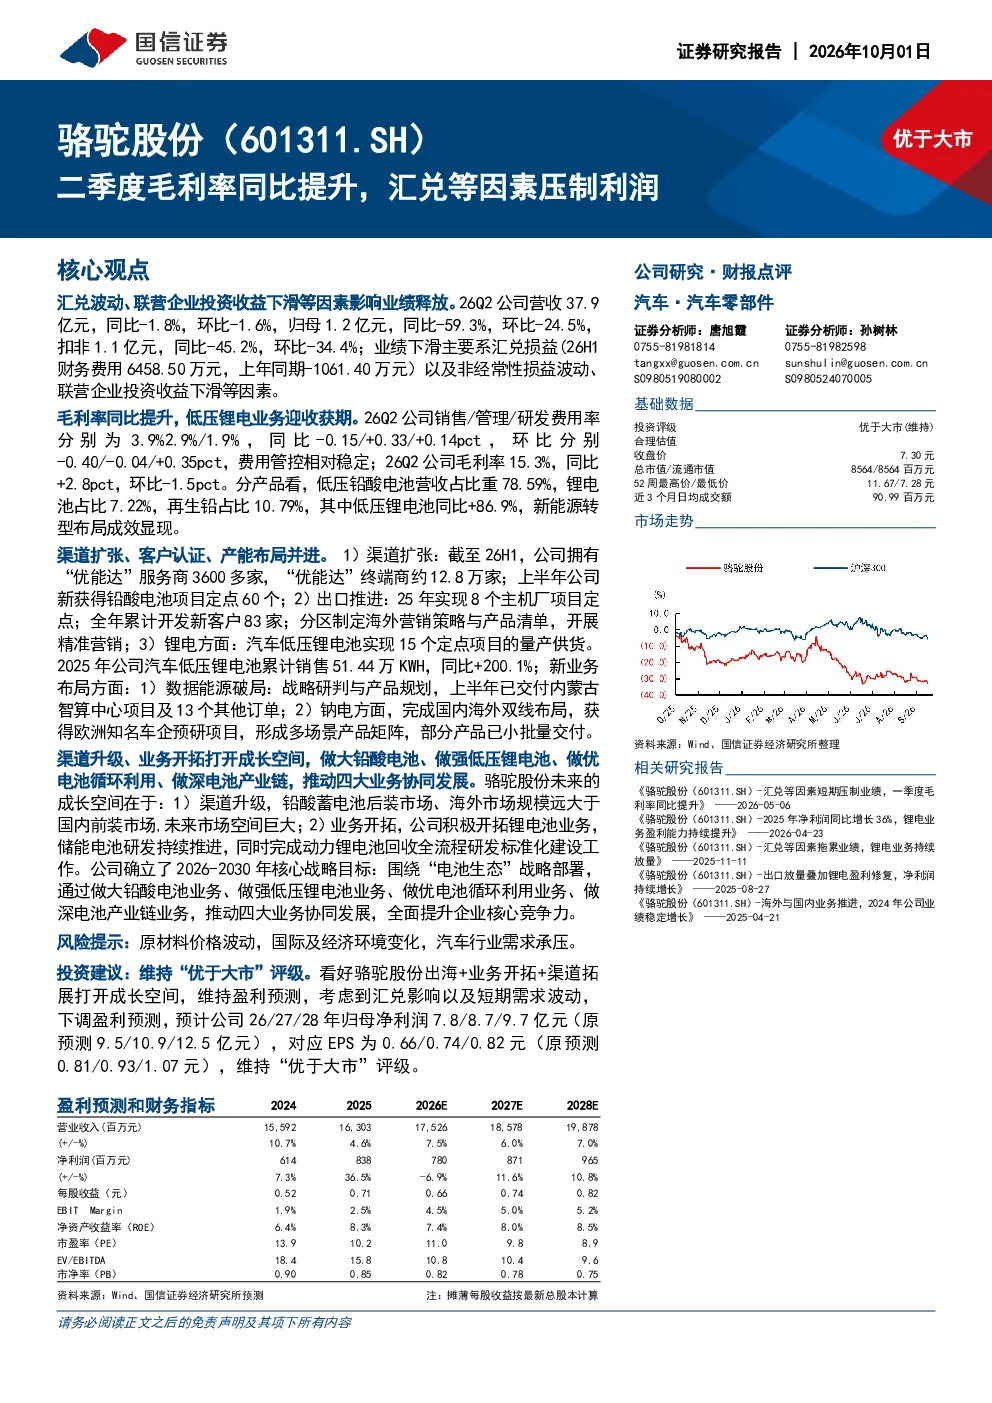
骆驼股份26Q2营收37.9亿元,同比-1.8%,归母净利润1.2亿元,同比-59.3%。毛利率同比提升2.8pct至15.3%,低压锂电池业务同比+86.9%。公司通过渠道扩张、客户认证、产能布局推动业务发展,未来聚焦铅酸电池、低压锂电池、电池循环利用及产业链深化,确立2026-2030年核心战略目标。
铅酸电池行业发展趋势如何?
铅酸电池行业正经历转型升级,骆驼股份通过渠道扩张和产品创新推动业务发展。公司未来聚焦铅酸电池、低压锂电池、电池循环利用及产业链深化,确立“电池生态”战略,推动业务协同发展。低压锂电池业务同比+86.9%,显示行业增长潜力。
研报对骆驼股份的重点分析方向是什么?
研报重点分析了骆驼股份的渠道扩张、客户认证、产能布局及未来战略布局。公司通过拥有“优能达”服务商3600多家,终端商约12.8万家,推动业务发展。未来聚焦铅酸电池、低压锂电池、电池循环利用及产业链业务协同发展。
当前电池市场现状如何?
当前电池市场呈现多元化发展趋势,骆驼股份在铅酸电池和低压锂电池领域均有布局。公司低压锂电池业务同比+86.9%,显示锂电池市场增长潜力。同时,公司通过渠道升级和业务开拓,推动铅酸电池、锂电池、电池循环利用等业务协同发展。
研报提示哪些风险?
研报提示原材料价格波动、国际经济环境变化、汽车行业需求承压等风险。原材料价格波动可能影响公司成本控制,国际经济环境变化可能影响公司出口业务,汽车行业需求承压可能影响公司下游客户采购意愿。
你可能感兴趣
汇兑等因素短期压制业绩,一季度毛利率同比提升
电气设备国信证券2026-05-06
2026年一季报点评:Q1收入同比+33%,汇兑压制利润表现
机械设备东吴证券2026-04-29
公司信息更新报告:光通信业务进展顺利,成本汇兑等因素影响利润
家用电器开源证券2026-08-26
公司信息更新报告公司毛利率创新高,汇兑损益及税费等影响短期利润
开源证券2025-10-25
Q3毛利率恢复,扣除汇兑营业利润同比+35%
建筑建材国金证券2022-10-20
中报点评:汇兑因素导致净利同比下滑,看好稳健国航下半年经营数据继续提升
交通运输华创证券2016-08-31
毛利率再次大幅提升,汇兑收益同比改善
机械设备国联证券2018-10-30
2024年三季报点评:毛利率持续提升,汇兑影响部分利润
建筑建材西南证券2024-10-17
财报点评汇兑损益影响短期表观利润,制剂业务稳健增长提升毛利率
东方财富2026-09-07
26Q1毛利率逆势提升,汇兑损失拖累短期利润
家用电器国金证券2026-05-06