猜你想问
这份研报主要介绍了什么内容?
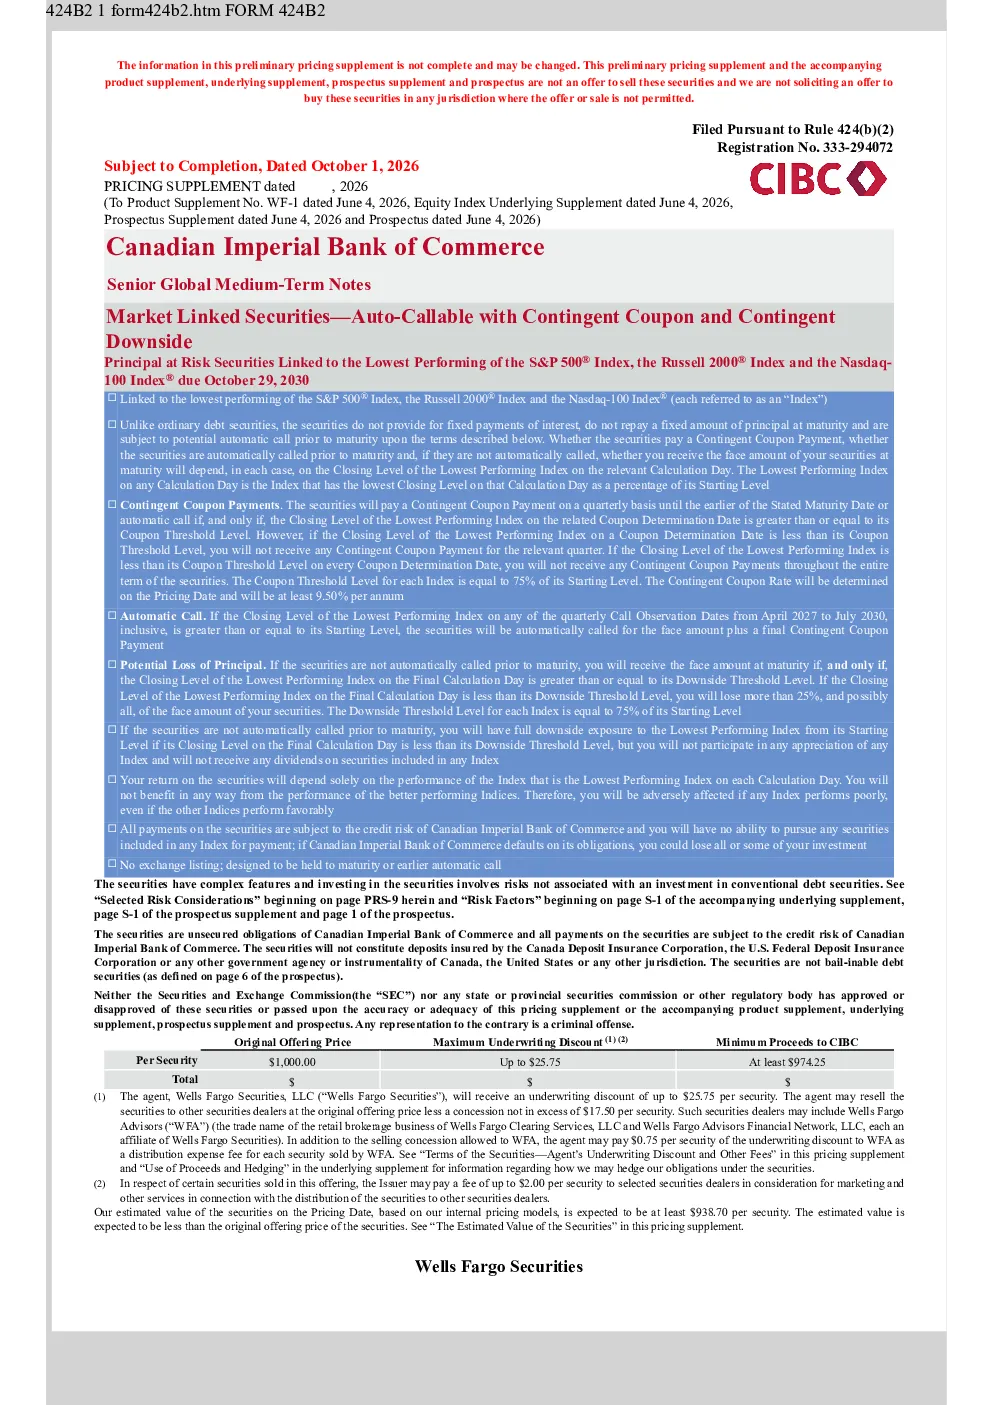
该研报详细介绍了加拿大帝国商业银行发行的与最低表现指数挂钩的自动赎回中期票据。票据不提供固定利息支付和本金偿还,收益取决于最低表现指数(标普500、罗素2000、纳斯达克100)表现,可能为负甚至损失本金。票据到期日为2030年10月29日,初始价值预计至少938.70美元。投资者需注意其复杂结构、高风险及未上市等特性。
最低表现指数挂钩票据的行业发展趋势如何?
最低表现指数挂钩票据属于结构性票据创新,其行业趋势反映了对多元化收益结构的探索。这类产品通常面向高风险偏好投资者,通过反向挂钩机制提供潜在高收益,但伴随流动性不足、估值不确定性及税收处理复杂等问题。未来可能向更透明化、标准化方向发展,但需警惕市场接受度限制。
研报重点分析了哪些方向?
研报重点分析了票据的复杂结构、收益机制与风险特征。核心包括提前赎回条款、收益与最低表现指数的强关联性、可能出现的负收益及本金损失风险。此外,还探讨了未上市带来的二级市场限制、发行人信用风险、估值波动及税收处理的不确定性,为投资者提供全面的风险评估视角。
当前市场对这类产品的现状如何?
当前市场对最低表现指数挂钩票据的接受度有限,主要原因是其结构复杂、风险高且流动性差。投资者普遍对其收益不确定性、可能出现的负表现及二级市场交易受限表示担忧。尽管部分高风险偏好者可能感兴趣,但整体市场需求受限于产品特性及投资者教育水平,市场仍在探索阶段。
投资这类票据需注意哪些风险?
投资最低表现指数挂钩票据需重点关注多重风险:票据结构复杂可能导致理解困难;收益与最低表现指数反向挂钩,指数负表现将直接导致本金损失;未上市状态限制二级市场流动性,可能影响估值与变现;发行人信用风险需持续关注;估值可能低于发行价且未来价值不确定;税收处理存在模糊地带,需专业咨询。投资者必须充分评估自身风险承受能力。
你可能感兴趣
加拿大帝国商业银行美股招股说明书(2026-06-01版)
美股招股说明书2026-06-01
加拿大帝国商业银行美股招股说明书(2026-04-20版)
美股招股说明书2026-04-20
加拿大帝国商业银行美股招股说明书(2025-07-03版)
美股招股说明书2025-07-03
加拿大帝国商业银行美股招股说明书(2025-07-21版)
美股招股说明书2025-07-21
加拿大帝国商业银行美股招股说明书(2026-04-01版)
美股招股说明书2026-04-01
加拿大帝国商业银行美股招股说明书(2026-04-28版)
美股招股说明书2026-04-28
加拿大帝国商业银行美股招股说明书(2026-05-26版)
美股招股说明书2026-05-26
加拿大帝国商业银行美股招股说明书(2026-03-05版)
美股招股说明书2026-03-05
加拿大帝国商业银行美股招股说明书(2026-02-05版)
美股招股说明书2026-02-05
加拿大帝国商业银行美股招股说明书(2026-01-29版)
美股招股说明书2026-01-29