猜你想问
中微公司2026年上半年业绩增长的主要驱动因素是什么?
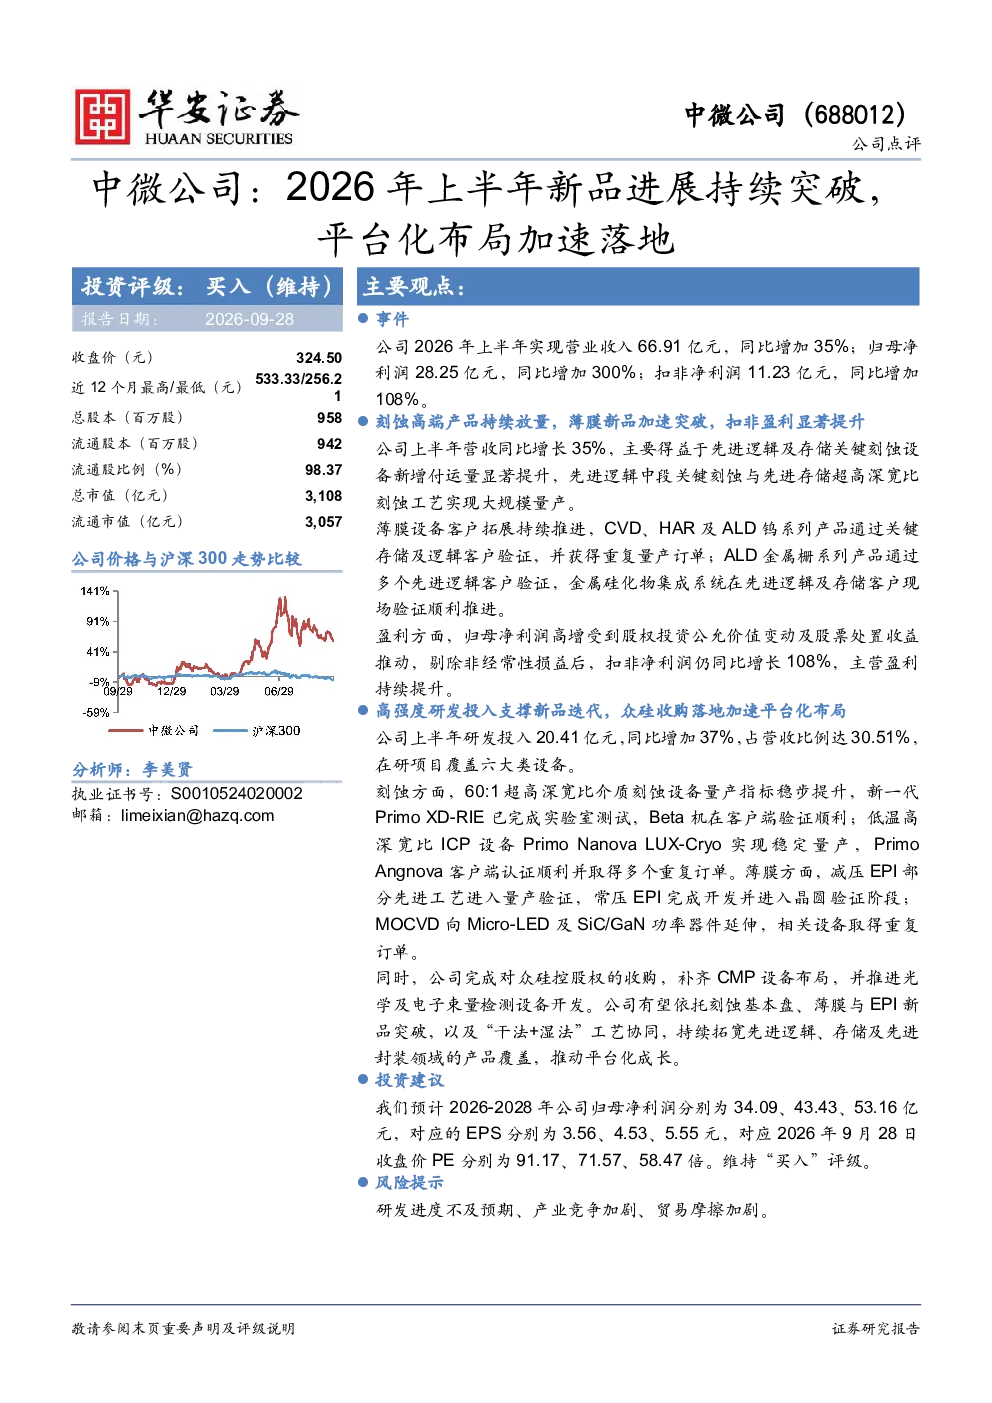
中微公司2026年上半年业绩显著增长,主要得益于刻蚀高端产品持续放量,薄膜新品加速突破。具体来看,先进逻辑及存储关键刻蚀设备新增付运量显著提升,先进逻辑中段关键刻蚀与先进存储超高深宽比刻蚀工艺实现大规模量产。同时,CVD、HAR及ALD钨系列产品通过关键存储及逻辑客户验证,并获得重复量产订单;ALD金属栅系列产品通过多个先进逻辑客户验证,金属硅化物集成系统在先进逻辑及存储客户现场验证顺利推进。这些产品放量带动了公司营业收入和净利润的快速增长。
半导体刻蚀设备行业的发展趋势如何?
半导体刻蚀设备行业正朝着更高精度、更高效率、更强适应性方向发展。随着芯片制程不断缩小,对刻蚀设备的深宽比、均匀性、精度等要求日益严苛,推动设备技术持续迭代。同时,设备集成化、平台化成为重要趋势,通过“干法+湿法”工艺协同,满足客户多样化需求。此外,国产替代加速,中微公司等国内企业通过持续研发投入,在高端刻蚀设备领域取得突破,逐步提升市场份额。未来,随着AI、高性能计算、先进存储等领域的需求增长,刻蚀设备市场仍将保持较高增长速度。
中微公司在研项目有哪些重点方向?
中微公司在研项目覆盖刻蚀、薄膜沉积、CMP等多个设备领域,重点推进高深宽比刻蚀、ALD金属栅、减压EPI、常压EPI等下一代设备研发。刻蚀方面,60:1超高深宽比介质刻蚀设备量产指标稳步提升,新一代PrimoXD-RIE已完成实验室测试;低温高深宽比ICP设备PrimoNanovaLUX-Cryo实现稳定量产。薄膜方面,减压EPI部分先进工艺进入量产验证,常压EPI完成开发并进入晶圆验证阶段;MOCVD技术向Micro-LED及SiC/GaN功率器件延伸,相关设备取得重复订单。这些项目将进一步提升公司在先进逻辑、存储及先进封装领域的设备覆盖能力。
当前半导体设备市场的竞争格局如何?
当前半导体设备市场竞争激烈,呈现寡头垄断与国产替代并存的格局。在刻蚀设备领域,应用材料、泛林集团等国际巨头占据主导地位,但中微公司等国内企业在特定产品线上已实现突破,市场份额逐步提升。随着国内半导体产业链自主可控需求增强,国产替代进程加速,为国内设备厂商带来发展机遇。同时,设备厂商需持续加大研发投入,提升产品性能和稳定性,以应对激烈的市场竞争。未来几年,先进制程设备需求将持续增长,市场集中度有望进一步提升。
中微公司面临哪些潜在风险?
中微公司面临的主要风险包括研发进度不及预期、产业竞争加剧、贸易摩擦加剧等。研发方面,高端设备研发周期长、技术壁垒高,若关键项目进展缓慢可能影响公司竞争力。市场竞争方面,随着国内外设备厂商纷纷加大投入,刻蚀、薄膜等领域竞争将更加激烈,可能压缩公司利润空间。贸易摩擦方面,国际关系波动可能影响供应链稳定和出口业务,对公司经营造成不确定性。公司需持续加强研发能力,优化产品结构,并关注国际市场变化,以应对潜在风险。