猜你想问
本周风电设备行业指数表现如何?
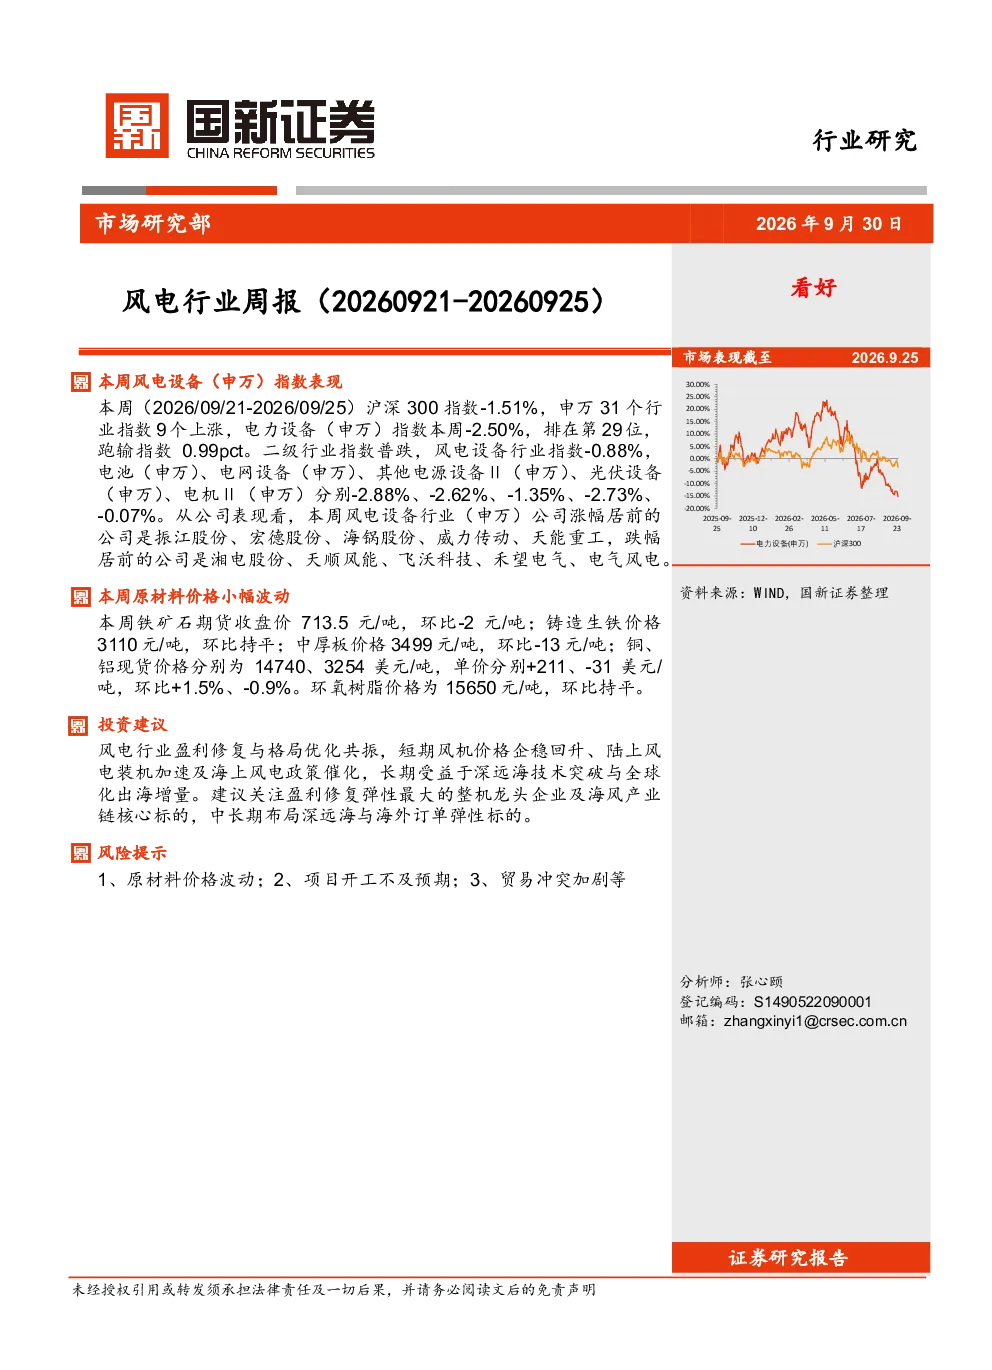
2026年9月21日至25日,风电设备行业指数下跌0.88%,表现优于电力设备板块其他细分领域,如电池、电网设备、其他电源设备、光伏设备、电机II分别下跌2.88%、2.62%、1.35%、2.73%、0.07%。振江股份、宏德股份、海锅股份等公司涨幅居前,湘电股份、天顺风能、飞沃科技等公司跌幅居前。
风电行业未来发展趋势是什么?
风电行业盈利修复与格局优化共振,短期风机价格企稳回升、陆上风电装机加速及海上风电政策催化,长期受益于深远海技术突破与全球化出海增量。海上风电向大容量、低成本方向发展,如中广核广东阳江帆石200万千瓦海上风电项目投运,使用18兆瓦超大型海上风机。Flender发布新型风力发电机GENERA,功率密度高,设计更轻、更紧凑、更经济,运行噪音更低,不依赖稀土材料。
本报告重点分析了哪些方面?
本报告重点分析了风电板块一周行情回顾、主要原材料价格情况、公司及行业事件、投资建议与风险提示。回顾了风电设备行业指数表现,对比了电力设备板块其他细分领域;分析了原材料价格小幅波动情况;介绍了国内首个18MW规模化应用海上风电项目投运、国能山东4GW海上风电项目启动招标、Flender发布新型风力发电机等事件;提出了短期关注风机价格企稳回升、陆上风电装机加速及海上风电政策催化,长期布局深远海与海外订单弹性标的的投资建议。
当前风电市场现状如何?
当前风电市场呈现板块内部分化,风电设备行业指数下跌0.88%,表现优于电力设备板块其他细分领域。海上风电项目加速投运,如中广核广东阳江帆石200万千瓦海上风电项目全容量投运,使用18兆瓦超大型海上风机。原材料价格小幅波动,铁矿石期货收盘价环比下跌2元/吨,铜、铝现货价格环比分别上涨1.5%、下跌0.9%。行业政策持续催化,推动海上风电向大容量、低成本方向发展。
本报告提示了哪些风险?
本报告提示了原材料价格波动、项目开工不及预期、贸易冲突加剧等风险。原材料价格小幅波动可能影响风电设备成本;项目开工不及预期可能影响行业装机进度;贸易冲突加剧可能对风电设备出口造成影响。此外,海上风电技术突破与全球化出海增量也存在不确定性,需持续关注行业动态。