猜你想问
Autoentrada收购阿根廷票务公司有何意义?
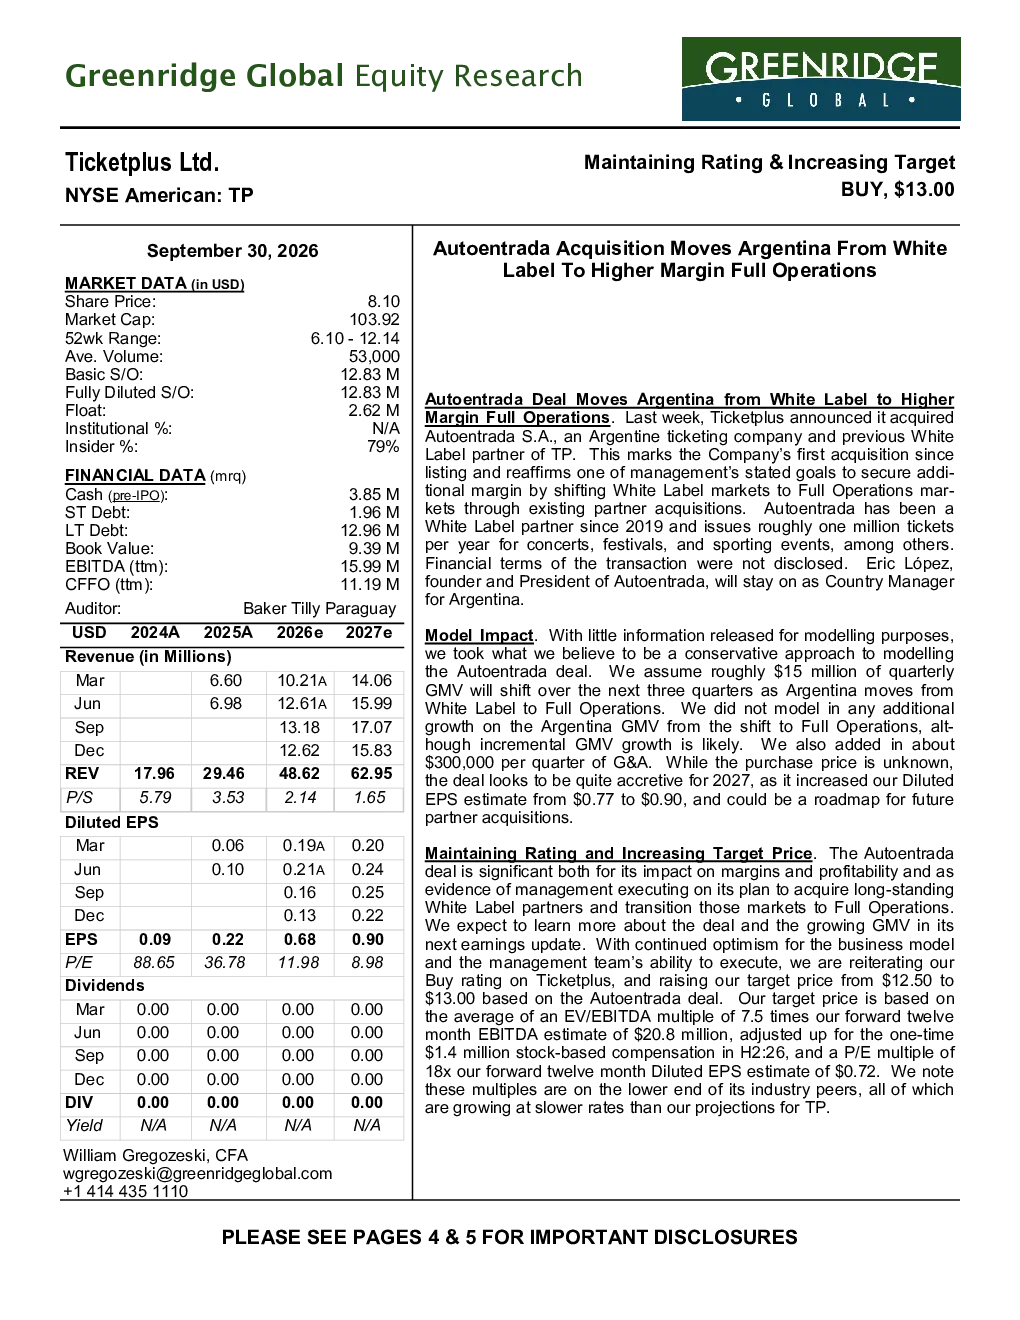
Autoentrada收购阿根廷票务公司标志着Ticketplus将阿根廷市场从白标模式转为全运营模式,此举有助于提升利润率。自2019年以来,Autoentrada作为白标合作伙伴每年发行约100万张票。交易财务条款未披露,但预计未来三个季度约1500万美元的季度GMV将转移至全运营模式,同时每季度增加约30万美元的管理费用。尽管收购价格未知,但该交易预计将显著提升2027年的每股收益,并成为未来收购白标合作伙伴的范例。
票务行业白标模式与全运营模式有何区别?
白标模式是指票务服务提供商(如Ticketplus)为合作伙伴提供技术平台,合作伙伴负责市场营销和销售,收入和成本由合作伙伴承担。全运营模式则由票务服务提供商直接负责市场营销、销售和运营,收入和成本由服务提供商承担。Autoentrada从白标模式转为全运营模式后,Ticketplus将直接控制市场运营,从而提升利润率和市场洞察力。此举也反映了票务行业向更精细化运营和更高利润率模式的转型趋势。
该收购对Ticketplus的财务状况有何影响?
该收购预计将显著提升Ticketplus的财务表现。未来三个季度约1500万美元的季度GMV将转移至全运营模式,同时每季度增加约30万美元的管理费用。根据研报预测,2026年Ticketplus总收入预计为2.9亿美元,EBITDA为2470万美元;2027年总收入预计为3.97亿美元,EBITDA预计为6170万美元,稀释每股收益预计为0.90美元。收购有助于提升公司整体盈利能力和市场竞争力。
当前票务市场有何特点?
当前票务市场呈现多模式并存的特点,包括白标模式、全运营模式以及混合模式。白标模式因其灵活性和低成本而受到部分合作伙伴的青睐,但利润率相对较低。全运营模式虽然投入较大,但能提供更高的利润率和更直接的市场控制力。随着技术进步和消费者需求变化,票务行业正逐步从白标模式向全运营模式转型,以提升服务质量和用户体验。市场竞争激烈,头部企业通过收购和自建等方式扩大市场份额。
该研报提示的主要风险有哪些?
该研报提示的主要风险包括市场扩张和向全运营模式转型带来的挑战、对第三方依赖、非常规事件影响、市场竞争、平台问题、流动性不足、控股股东和关联方交易、锁定期后股价波动、数据保护以及外币折算等。票务行业受宏观经济、政策法规、突发事件等多重因素影响,企业在扩张和转型过程中需密切关注风险,制定应对策略,确保稳健发展。