猜你想问
万孚生物2026年中报核心数据表现如何?
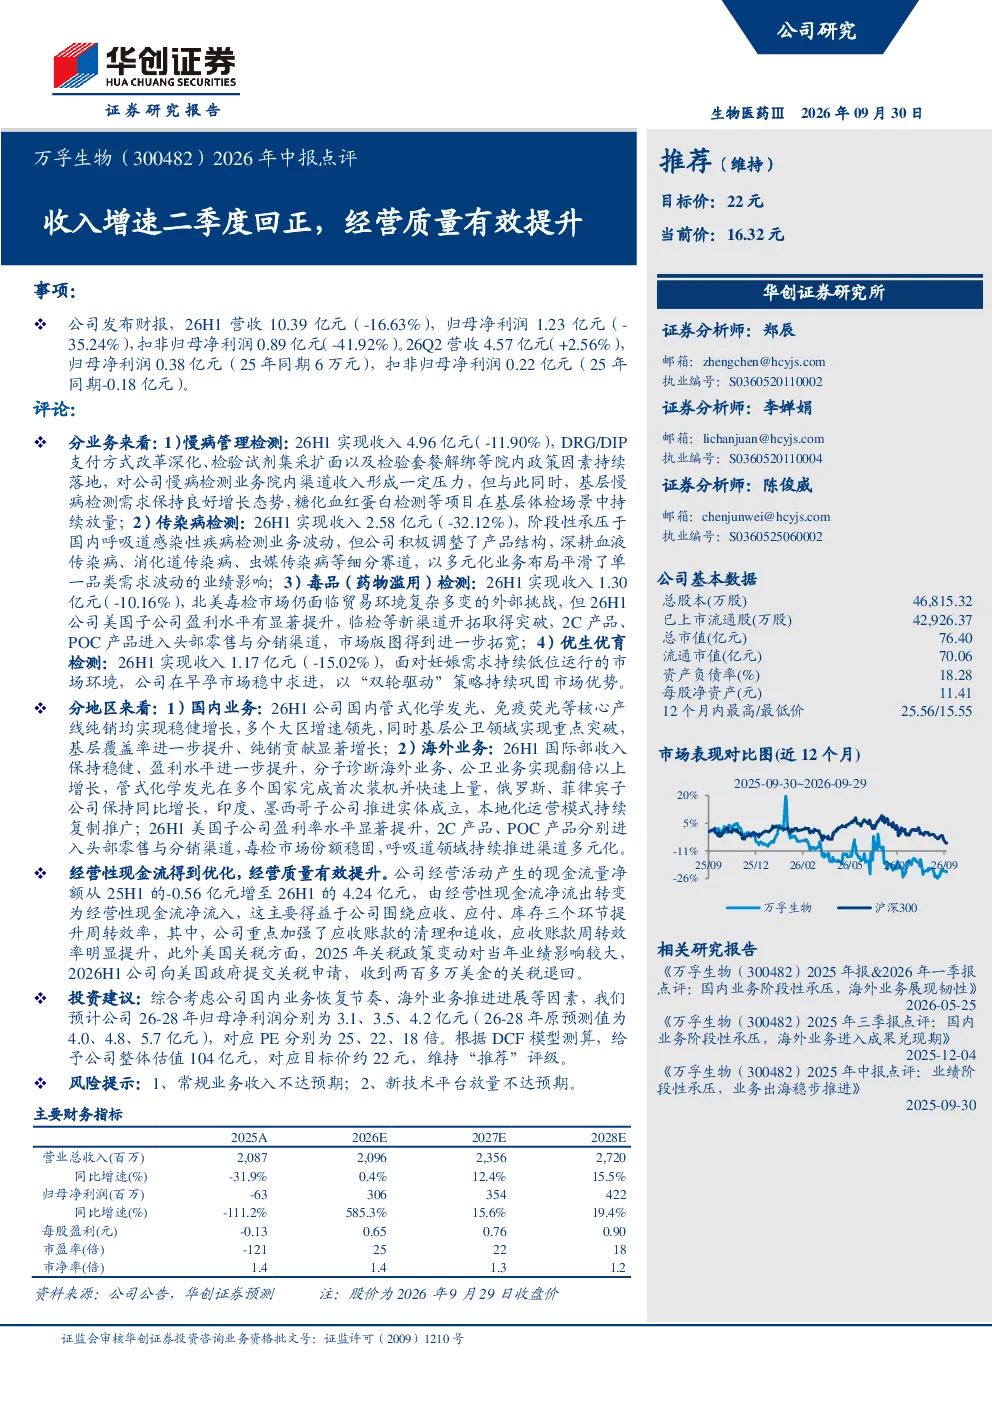
万孚生物2026年H1营收10.39亿元(-16.63%),归母净利润1.23亿元(-35.24%),扣非归母净利润0.89亿元(-41.92%)。Q2营收4.57亿元(+2.56%),归母净利润0.38亿元(同比增长),扣非归母净利润0.22亿元(扭亏为盈)。经营性现金流净额从-0.56亿元增至4.24亿元,主要得益于应收账款清理、周转效率提升及关税退回。
万孚生物各业务板块2026年H1表现及趋势如何?
万孚生物2026年H1慢病管理检测收入4.96亿元(-11.90%),受DRG/DIP支付改革及集采政策影响,但基层需求增长,糖化血红蛋白等项目放量。传染病检测收入2.58亿元(-32.12%),受呼吸道检测波动影响,但公司调整产品结构,深耕血液/消化道/虫媒传染病。毒品检测收入1.30亿元(-10.16%),美国子公司盈利提升,临检渠道开拓及2C/POC产品进入零售渠道。优生优育检测收入1.17亿元(-15.02%),早孕市场稳增,以“双轮驱动”巩固优势。
万孚生物2026年H1国内外市场表现有何亮点?
万孚生物2026年H1国内市场核心产线稳健增长,基层公卫领域突破,覆盖率提升。海外市场国际部收入稳健,分子诊断/公卫业务翻倍增长,管式化学发光多国装机,美国子公司盈利提升,毒检市场份额稳固。
万孚生物2026年H1经营质量提升的关键因素有哪些?
万孚生物2026年H1经营性现金流净额大幅改善至4.24亿元,主要得益于应收账款清理、存货周转效率提升、以及关税退回政策红利。公司在应收账款管理上取得显著成效,同时优化了存货结构,提升了资金使用效率。此外,关税退回也为公司带来了额外的现金流支持。
万孚生物2026年H1面临的主要风险有哪些?
万孚生物2026年H1面临的主要风险包括常规业务收入不达预期,部分业务板块如慢病管理检测和传染病检测受政策调整影响较大,可能存在收入增长不及预期的风险。此外,新技术平台如分子诊断的放量进度也可能存在不确定性,若市场推广和产品迭代不及预期,可能影响公司未来的增长表现。