猜你想问
中美300亿降税豆粕在列大豆为何被排除?
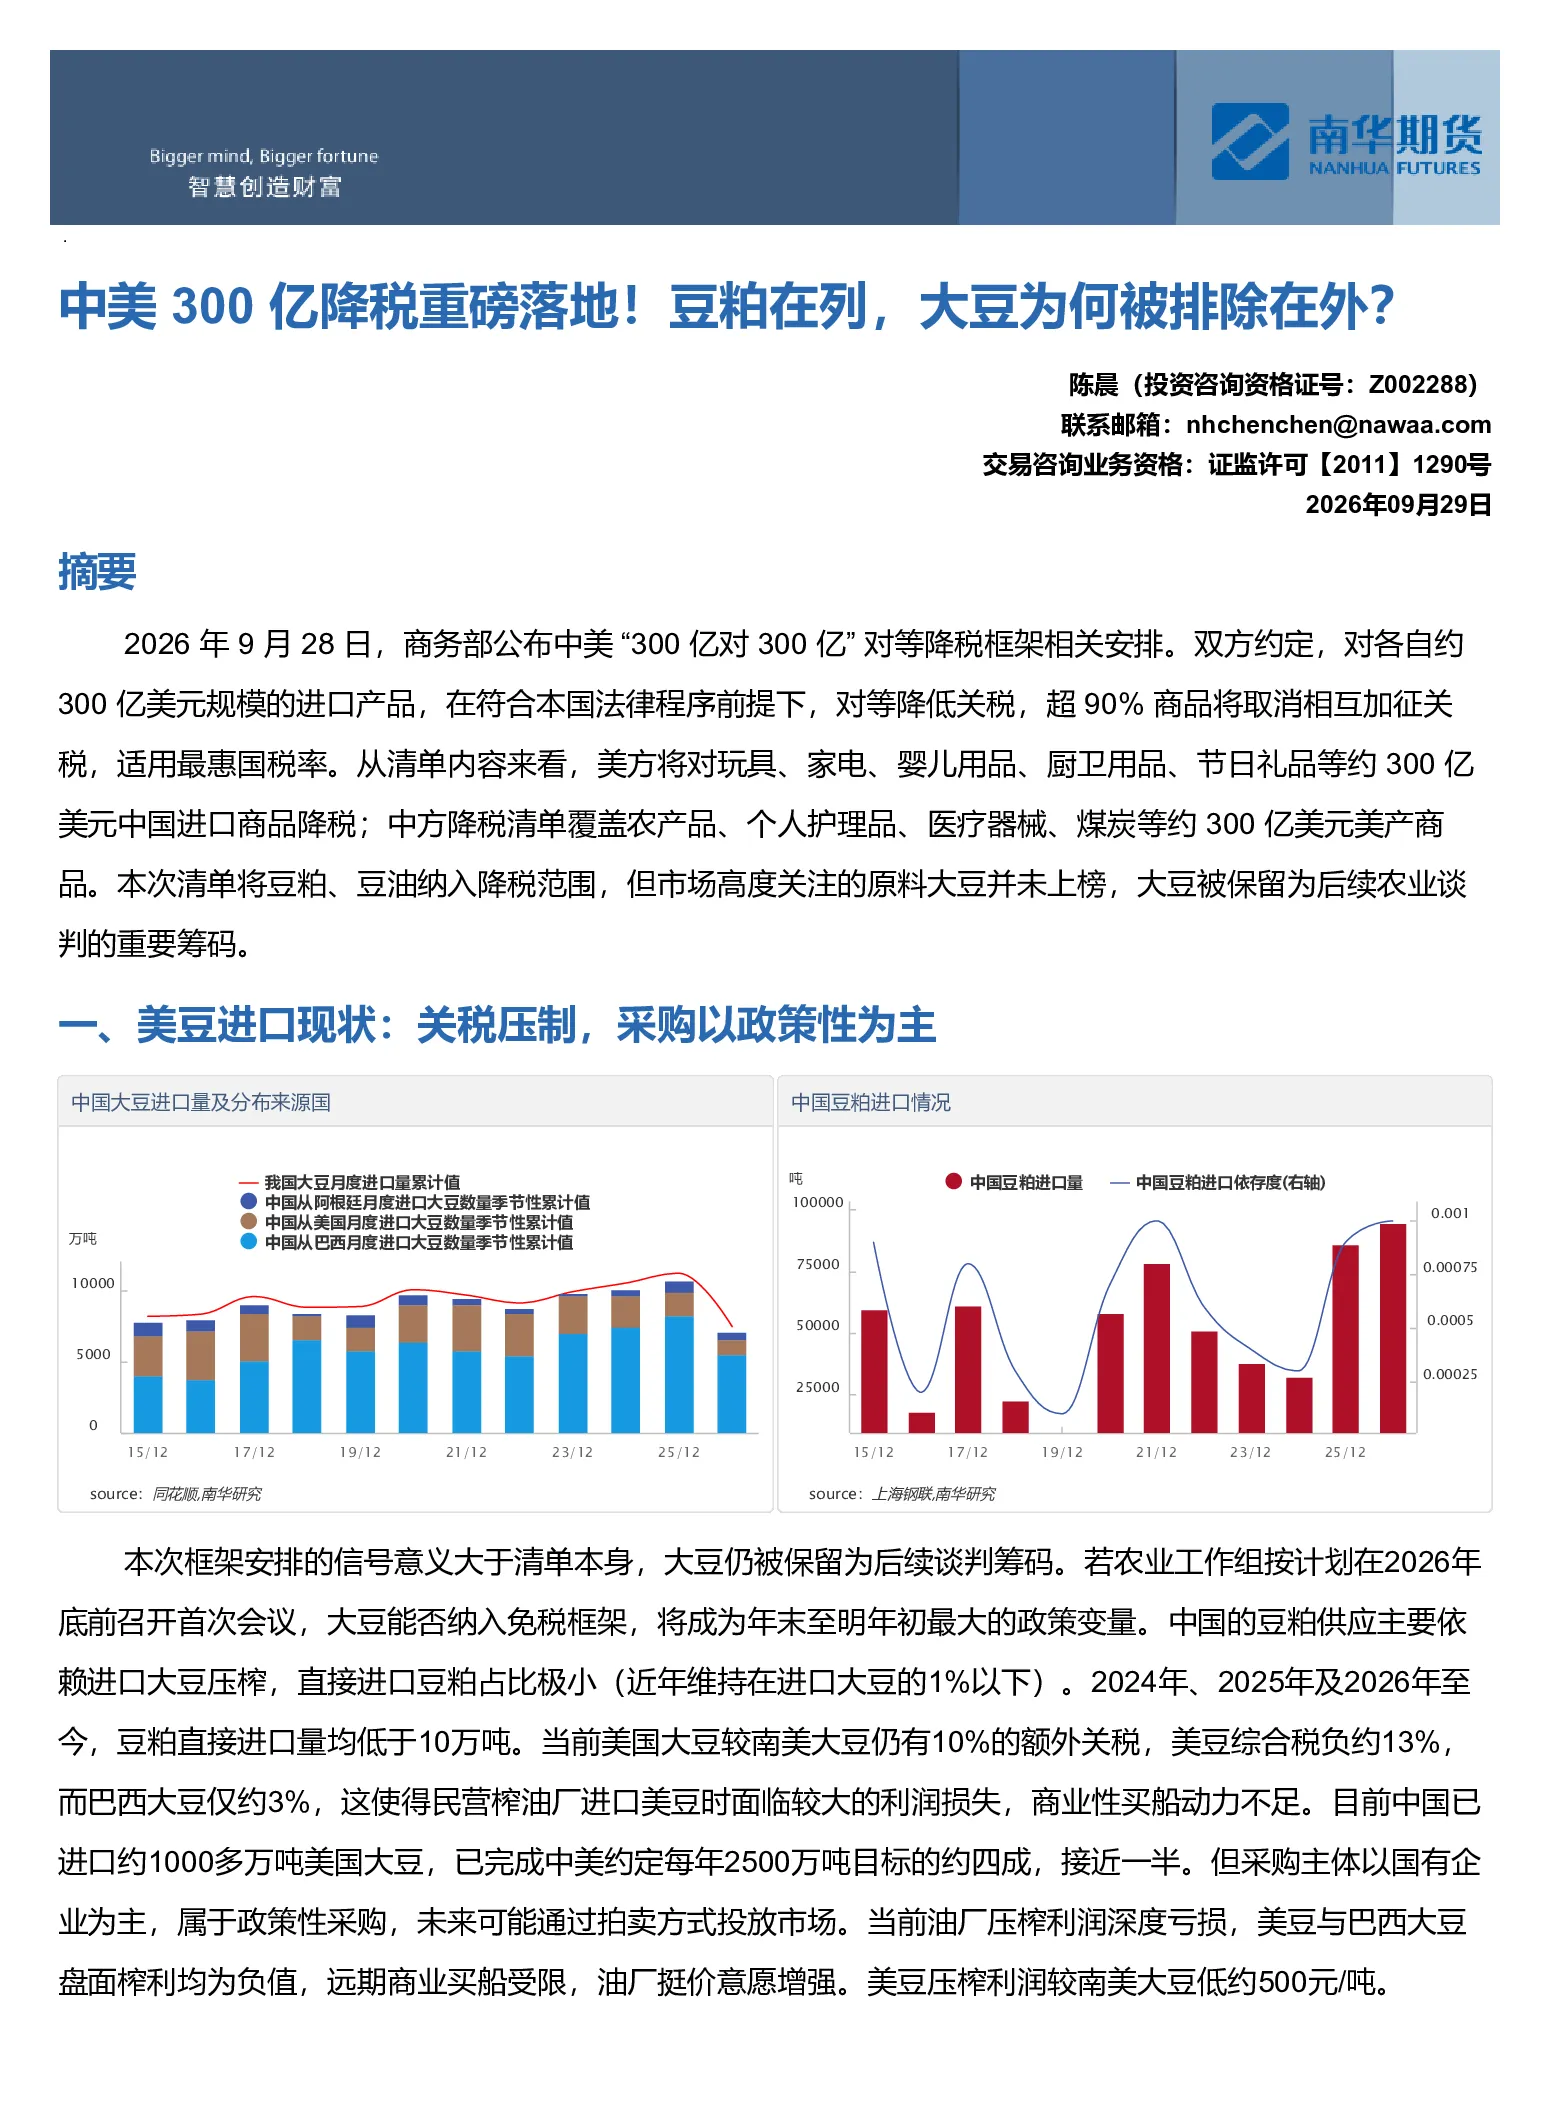
中美达成300亿对等降税框架,大豆未列入降税清单,保留为谈判筹码。美方降税清单含玩具家电等,中方含农产品医疗器械等。大豆被排除因其谈判筹码重要性,中国对美豆采购依赖国企政策性执行,且美豆关税13%高于巴西大豆约3%,私营榨油厂缺乏采购动力。
中美大豆贸易现状如何?
2025年以来,中美大豆贸易经历加征-飙升-回调-僵持周期。3月中国因芬太尼问题对美大豆加征10%关税,综合税率升至13%;4月进一步加征至125%,进口基本停滞;5月日内瓦协议后关税回落至13%,但6月至10月中国完全停止采购美豆,转向巴西和阿根廷;11月取消3月加征的10%,保留4月加征的10%,综合税率仍为13%,贸易休战至2027年1月10日。2026年9月28日中美公布降税清单,大豆仍被排除,关税维持13%,贸易休战延长。
豆粕后市供给情况怎样?
南美大豆可弥补美国大豆缺口,2026年10月至12月中国大豆到港总量充足(预期854-950万吨),关税压力仅影响美豆进口数量。巴西旧作销售近尾声,贸易流偏紧,升贴水偏强,雷亚尔小幅升值进一步支撑成本;预计2026年巴西大豆出口量达1.13-1.15亿吨,其中约8600万吨流向中国,四季度出口节奏可能放缓。阿根廷维持24%出口税,计划2027年起逐步下调至21%(2028年降至21%),将逐步降低阿根廷大豆出口成本,对巴西升贴水形成压制。
豆粕定价受哪些因素影响?
豆粕定价逻辑:成本端受进口大豆关税、升贴水和汇率支撑;供给端受进口大豆到港和油厂开机率影响;需求端受养殖需求和节前备货驱动。巴西大豆出口成本上升压制巴西升贴水,南美大豆供应充足但关税影响美豆进口数量,中国对美豆采购依赖国企政策性执行,私营榨油厂采购动力不足。
中美大豆贸易存在哪些风险?
中美大豆贸易风险:1)谈判破裂导致关税恢复或升级;2)南美大豆供应不及预期引发全球价格上涨;3)阿根廷出口税政策调整影响其大豆出口成本;4)中国国内养殖需求波动影响豆粕需求;5)汇率大幅波动影响进口大豆成本。当前大豆未列入降税清单,关税维持13%,贸易休战延长,存在谈判破裂风险。