猜你想问
这份研报主要讲了什么内容?
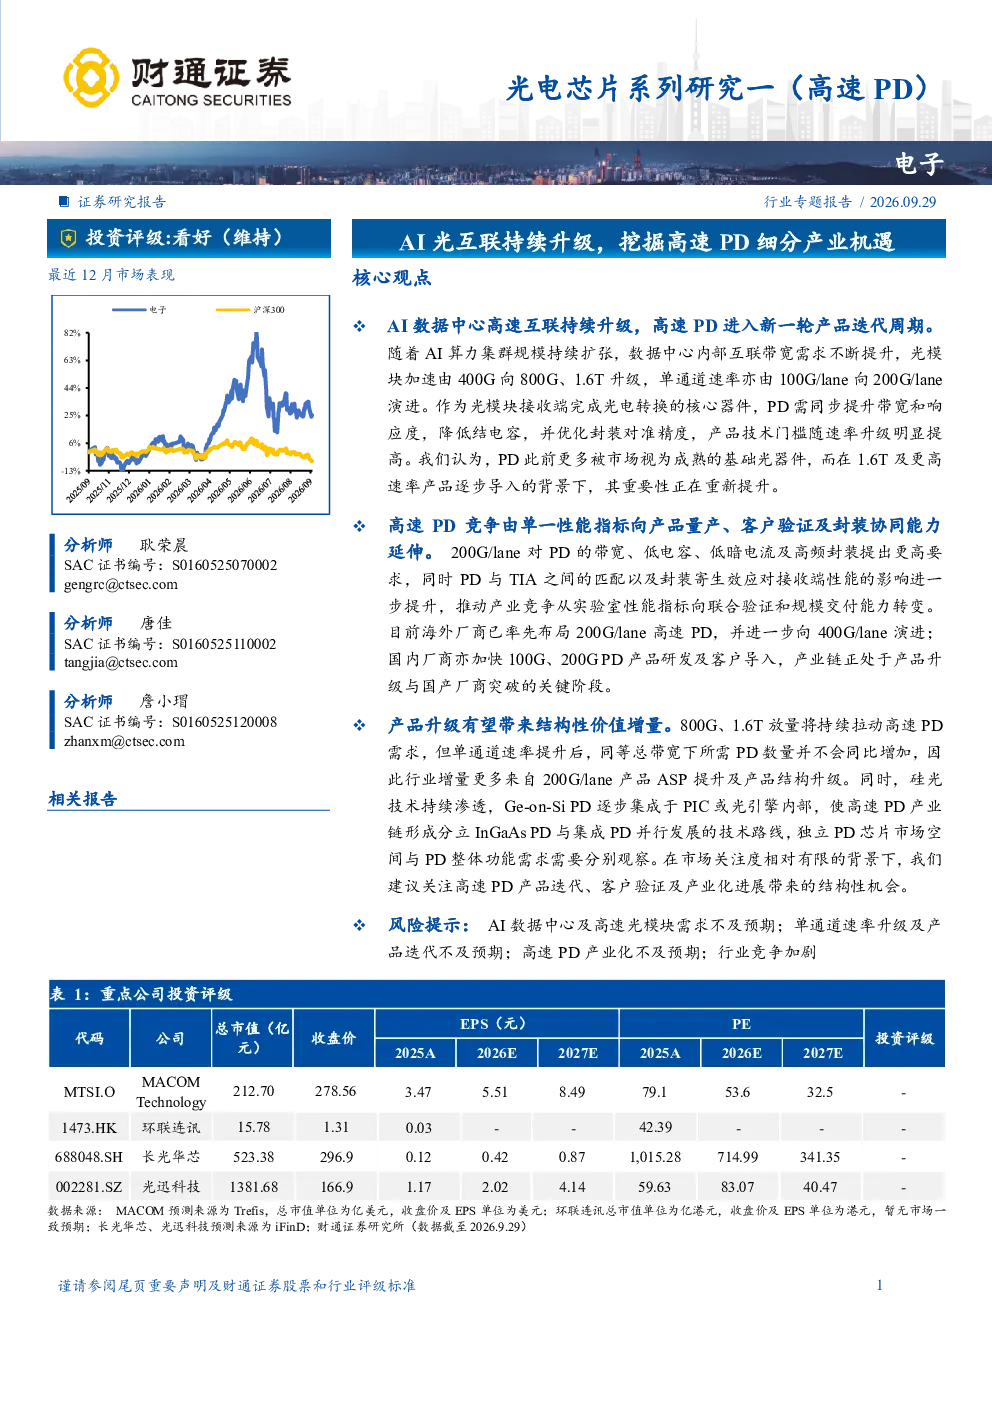
这份研报主要分析了高速光电探测器(PD)在AI数据中心高速互联中的应用与发展趋势。报告指出,随着AI算力需求的增长,数据中心内部互联带宽需求不断提升,推动光模块从400G向800G、1.6T升级,单通道速率也从100G/lane向200G/lane演进。高速PD需同步提升带宽、响应度,降低结电容,并优化封装对准精度,技术门槛明显提高。报告还探讨了高速PD的竞争格局,从单一性能指标转向产品量产、客户验证及封装协同能力,海外厂商率先布局200G/lane,国内厂商加速研发与客户导入。此外,报告分析了高速PD的市场空间,预计到2032年,高速InGaAs PD市场规模将增长至约9.87亿美元,CAGR约8.92%。最后,报告梳理了核心标的,如MACOM、环联连讯等,并关注国产替代进展。
高速PD赛道未来发展趋势如何?
高速PD赛道未来发展趋势呈现多元化和技术升级特点。首先,AI数据中心高速互联需求持续驱动PD产品迭代,从200G/lane向400G/lane及更高速率演进,对PD的带宽、电容、暗电流等性能要求不断提升。其次,竞争格局从实验室性能指标转向联合验证和规模交付能力,产品良率、一致性、封装能力成为关键。第三,硅光技术推动PD技术路线分化,形成“分立InGaAsPD”与“Ge-on-Si集成PD”两条路线,未来可能分层共存,PD价值形态发生改变。最后,市场空间稳步增长,预计2025-2032年高速InGaAs PD市场规模CAGR约8.92%,高速PD产业链迎来结构性价值增量机会。
研报重点分析了哪些方向?
研报重点分析了高速PD的技术迭代、竞争格局、市场空间和核心标的。在技术迭代方面,报告强调了PD需同步提升带宽、响应度,降低结电容,并优化封装对准精度,技术门槛随速率升级明显提高。在竞争格局方面,报告指出产业竞争从实验室性能指标转向联合验证和规模交付能力,海外厂商率先布局200G/lane,国内厂商加速研发与客户导入。市场空间方面,报告预测高速PD市场规模稳步增长,2025-2032年高速InGaAs PD市场规模CAGR约8.92%。核心标的方面,报告梳理了MACOM、环联连讯等高速PD厂商,并关注国产替代进展。
目前高速PD市场现状如何?
目前高速PD市场呈现技术快速迭代和竞争格局变化的现状。一方面,AI数据中心高速互联需求持续提升,推动光模块从400G向800G、1.6T升级,单通道速率从100G/lane向200G/lane演进,高速PD市场规模稳步增长。另一方面,行业竞争从单一性能指标转向产品量产、客户验证及封装协同能力,200G/lane对PD的带宽、电容、暗电流等性能要求更高,同时需与TIA、封装等器件协同设计。海外厂商率先布局200G/lane,国内厂商加速研发与客户导入,产业链正处于产品升级与国产厂商突破的关键阶段。此外,硅光技术推动PD技术路线分化,形成“分立InGaAsPD”与“Ge-on-Si集成PD”两条路线,未来可能分层共存。
研报提示了哪些风险?
研报提示了高速PD产业链面临的几项风险。首先,AI数据中心及高速光模块需求可能不及预期,影响PD市场增长。其次,单通道速率升级及产品迭代可能不及预期,影响技术发展速度。第三,高速PD产业化可能不及预期,影响国产替代进程。此外,行业竞争加剧可能导致产品价格下降,压缩厂商利润空间。最后,技术路线分化可能带来不确定性,分立PD与硅光PD的竞争格局仍需持续观察。这些风险需关注,但研报未涉及投资建议。