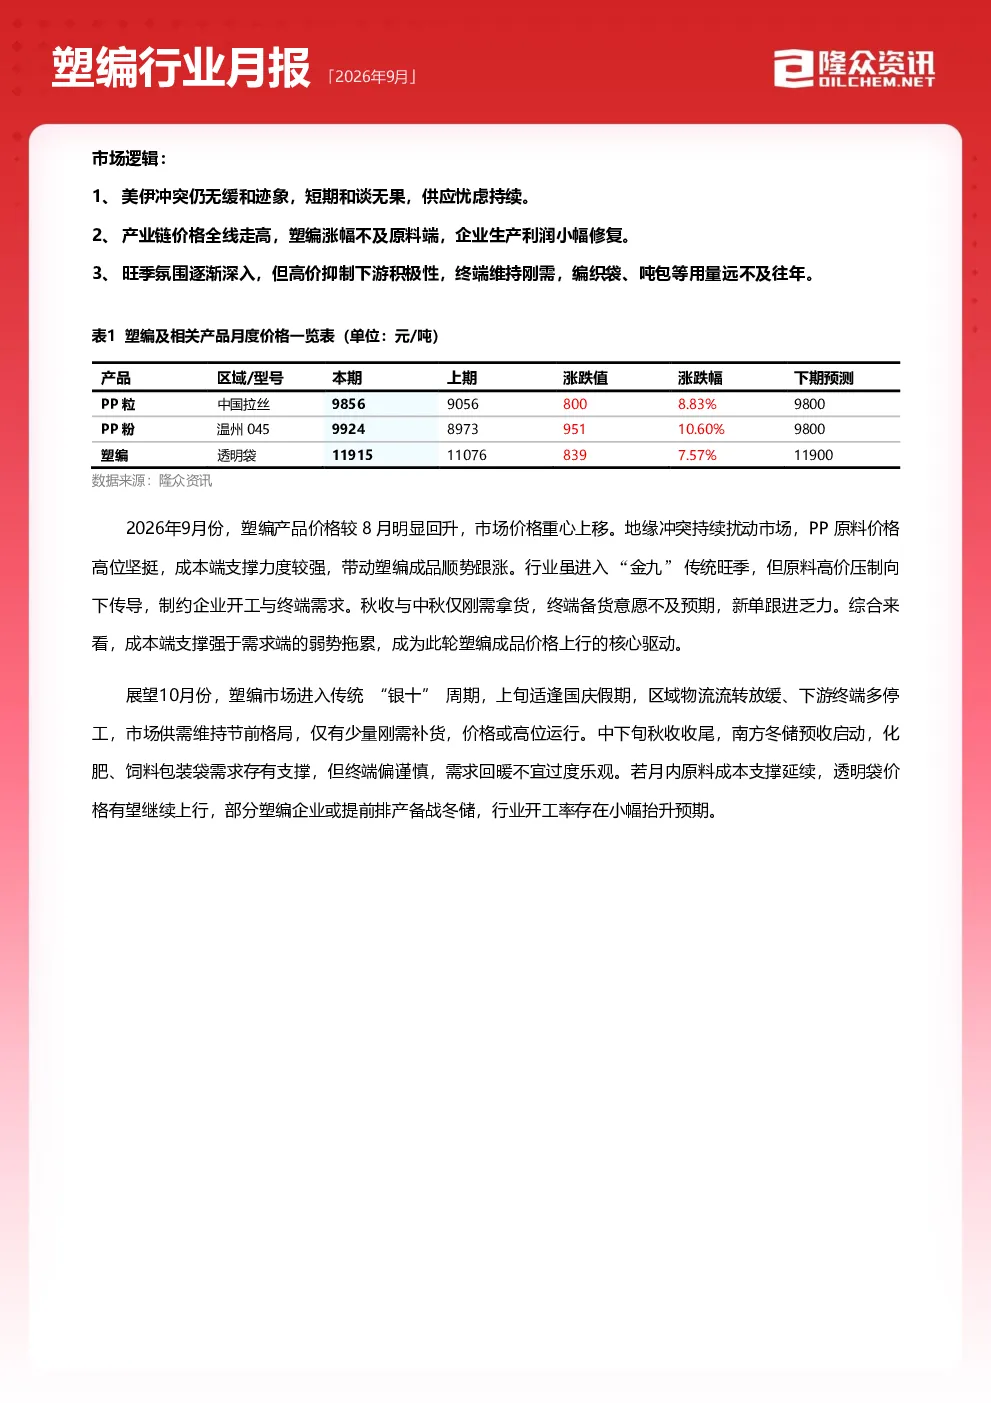
市场逻辑
- 美伊冲突持续,供应忧虑加剧,短期和谈无果。
- 产业链价格全面上涨,塑编涨幅不及原料,企业利润小幅修复。
- 旺季氛围渐浓,但高价抑制下游需求,终端维持刚需,编织袋、吨包等用量不及往年。
本期市场概述
- 9月塑编市场价格偏强上行,透明袋均价11915元/吨(环比+7.57%),集装袋均价17411元/吨(环比+5.04%)。
- 原料价格居高不下,成本端支撑明显,推动塑编价格跟涨。
- “金九”旺季下,终端刚需备货,整体备货意愿不及预期,新单跟进乏力。
成本利润分析
- 聚丙烯市场先抑后扬、宽幅震荡,地缘局势和供需变化主导波动。
- 塑编生产利润为255.32元/吨(环比+37.97%),原料高位支撑加工价差修复。
供应分析
- 塑编产量及开工率上涨,开工率40.52%(较上期小幅上行)。
- 传统旺季刚需支撑,地缘因素和成本高企缓解库存压力,企业“控产避量”心态松动。
- 终端备货力度不及往年,供应端增量有限。
需求分析
- 下游随用随采,零星新单补充增多,订单天数5.55天(环比+2.21%)。
- 双节带动需求回暖,但终端采购意愿偏弱,订单消耗进度偏慢。
库存分析
- 成品库存天数5.44天(环比+0.93%)。
- 旺季订单释放,但原料高位抑制下游采购,库存逐步小幅累积。
- 秋收、中秋、国庆假期叠加,物流运力紧张,库存流转放缓。
出口分析
- 8月塑编总出口量12.65万吨(环比+3.05%,同比+12.02%)。
下月市场展望
- 10月进入“银十”周期,国庆假期影响下,价格或高位运行。
- 中下旬秋收收尾,南方冬储预收启动,需求回暖不宜过度乐观。
- 若成本支撑延续,透明袋价格有望上行,部分企业提前排产。
- 10-12月预计震荡下行,10月存阶段性利好,11月需求回落,12月订单萎缩。
下期关注点
- 美伊谈判动向及地缘风险溢价变化。
- PP原料价格波动及传导力度。
- 终端订单兑现情况及库存变化。