猜你想问
这份报告主要分析了什么内容?
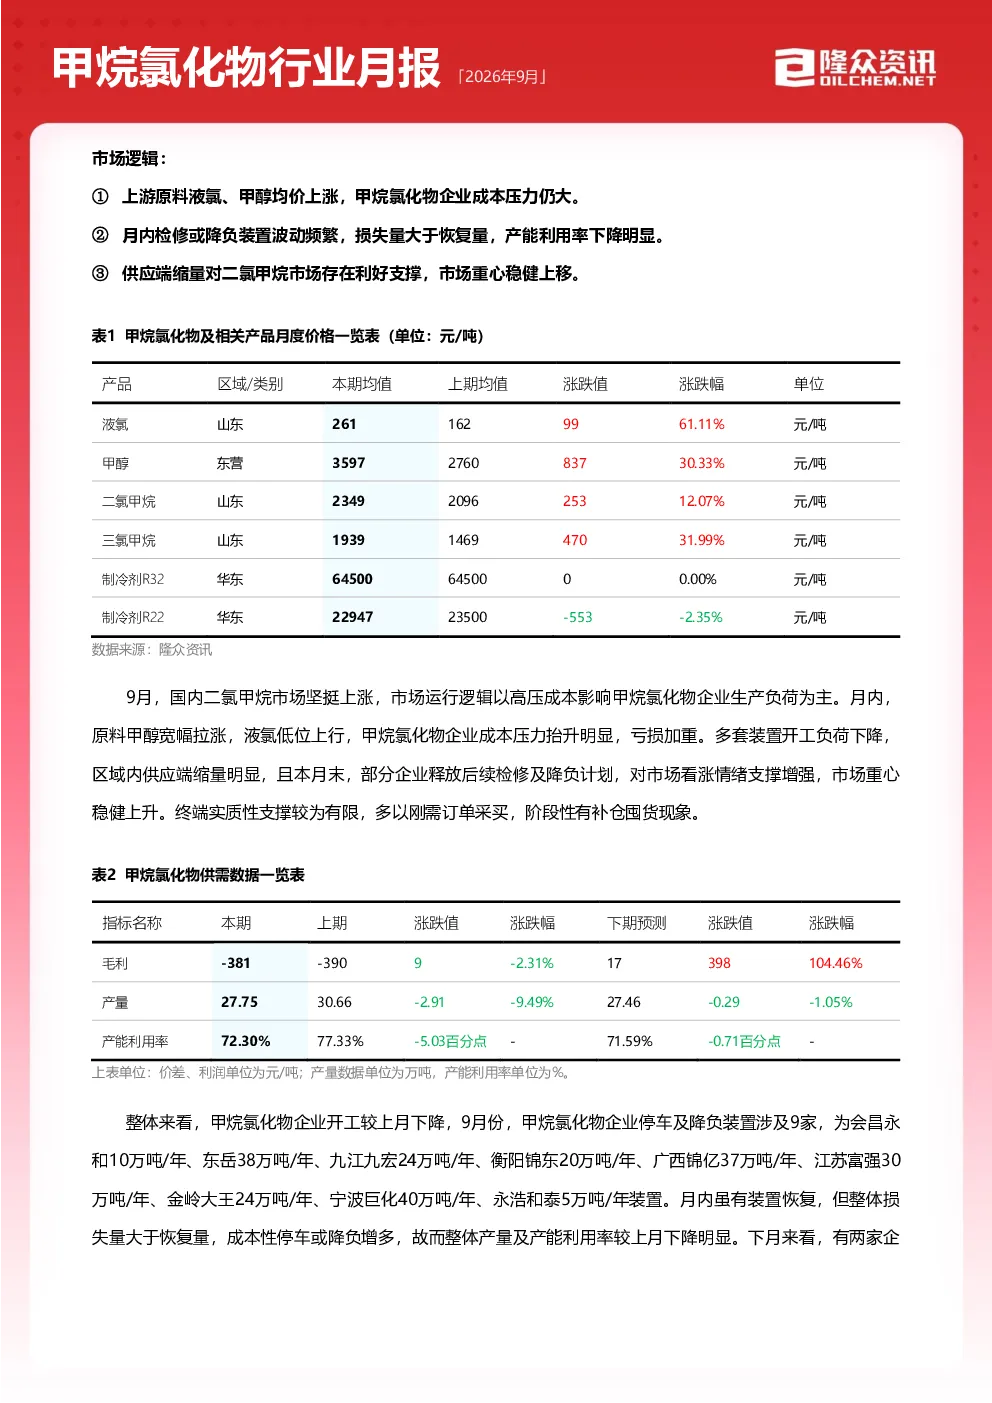
这份报告主要分析了2026年9月甲烷氯化物行业的市场逻辑、供需平衡、成本利润、供应需求以及出口情况。报告指出上游原料液氯和甲醇价格上涨导致企业成本压力增大,同时月内检修和降负导致供应端缩量明显,产能利用率下降。二氯甲烷和三氯甲烷市场价格坚挺上涨,但终端需求实质性支撑有限,多以刚需订单采买。报告还分析了重点下游制冷剂R32和R22的市场情况,以及未来三个月的市场展望和关注点。
甲烷氯化物行业未来发展趋势如何?
甲烷氯化物行业未来发展趋势呈现成本驱动和供需交织的特点。报告显示,当前原料甲醇和液氯价格高位运行,导致企业成本压力持续增加,而供应端因检修和降负措施持续缩量,支撑市场价格。未来随着检修装置重启,供应端可能呈现增量态势,但需求端支撑力度或将放缓,尤其在四季度需求淡季来临之际。产业链利润传导显示原料端利润修复,而中下游产品利润受挤压。整体来看,市场预计将延续震荡偏强格局,但需关注原料价格波动、装置检修以及出口订单变化带来的阶段性影响。
报告中重点分析了哪些方面?
报告中重点分析了甲烷氯化物行业的供需平衡、成本利润以及市场现状。在供需平衡方面,报告指出9月份企业开工水平近7成,但开工负荷下降明显,供应端缩量显著。需求端来看,重点下游制冷剂R32和R22产能利用率分别在4成和7成附近,但需求僵持,出货受限。成本利润方面,原料甲醇和液氯价格上涨导致成本压力增大,但产品价格同步上行,企业利润变化有限。市场现状方面,报告显示二氯甲烷和三氯甲烷市场价格坚挺上涨,但终端需求支撑有限,多以刚需订单采买。
当前甲烷氯化物市场现状如何?
当前甲烷氯化物市场现状呈现供需紧平衡和成本驱动特征。报告显示,9月份国内二氯甲烷和三氯甲烷市场价格坚挺上涨,主要受上游原料价格上涨和供应端缩量影响。企业因成本压力和控量保价意愿,多采取降负或停车措施,导致产能利用率下降。需求端来看,终端行业缺乏利好支撑,下游开工维持常态,整体消费动能不足,但部分下游存在阶段性补仓囤货现象。市场心态快速修复,下游及贸易商买涨不买跌,交投积极性提升。出口方面,8月份出口量环比增加,主要受海外下游补库需求驱动。
投资甲烷氯化物行业需关注哪些风险?
投资甲烷氯化物行业需关注多重风险因素。首先,原料端价格波动风险显著,甲醇和液氯价格高位运行导致企业成本压力持续增加,若原料价格进一步上涨,可能压缩企业利润空间。其次,供应端不确定性风险,报告指出未来仍有企业存停车或降负计划,且检修装置重启时间存在不确定性,可能影响市场供需平衡。再次,需求端淡季风险,进入四季度后,下游需求可能逐步放缓,对市场形成压力。此外,出口订单变化和宏观经济波动也可能对市场带来阶段性影响,需密切关注相关消息面变化。