猜你想问
丙酮行业月报核心内容是什么?
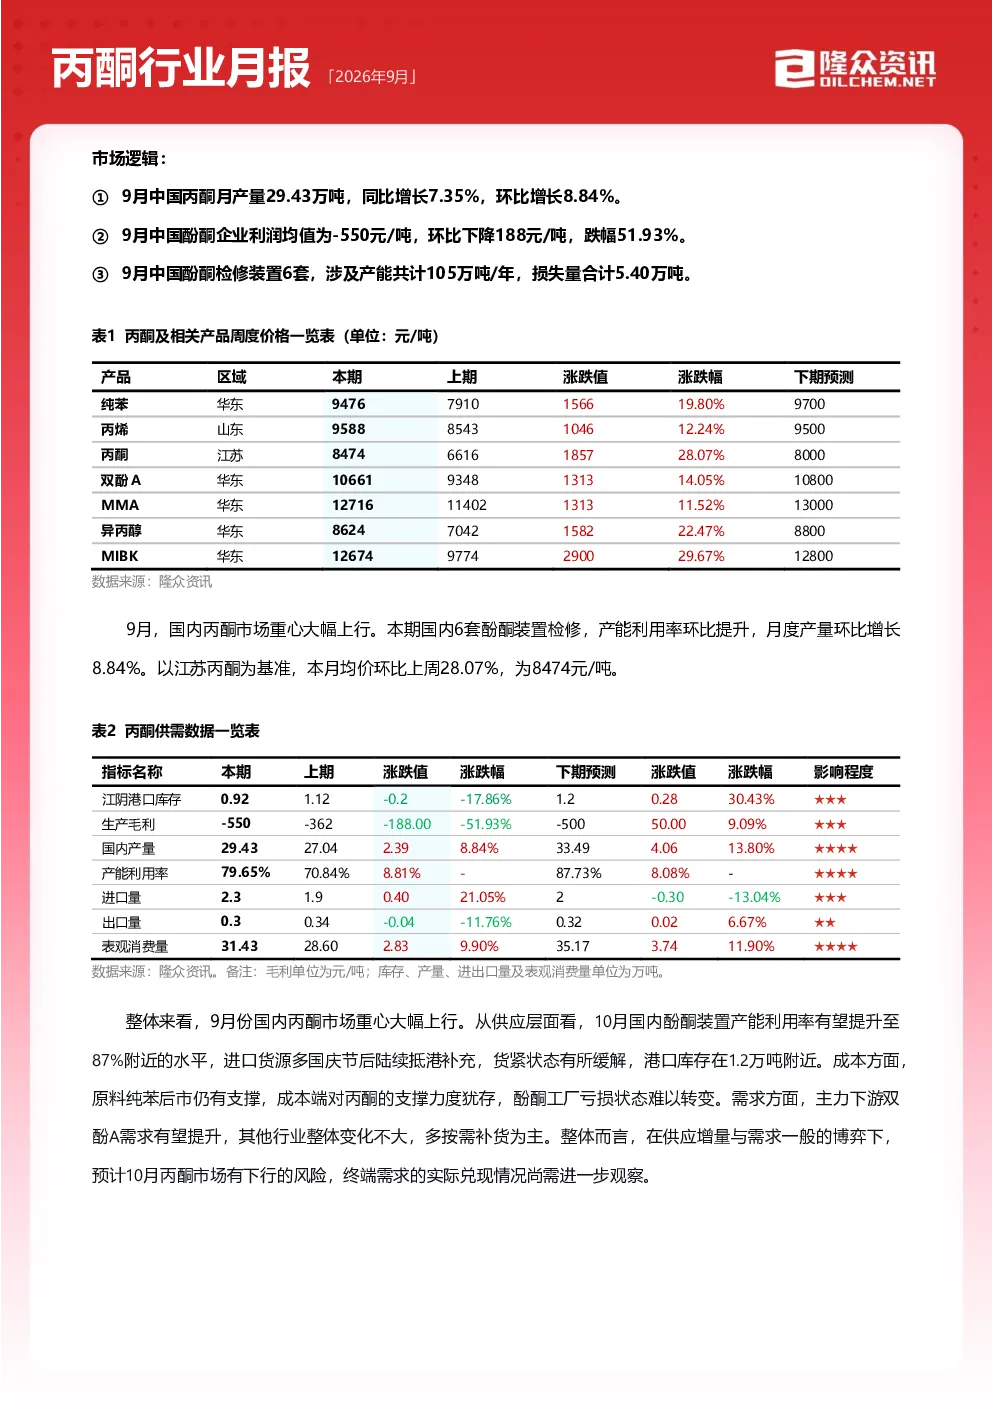
本报告分析了中国丙酮市场的供需平衡、成本利润、供应及需求情况。9月中国丙酮产量环比增长8.84%,达到29.43万吨;酚酮企业利润均值环比下降51.93%,至-550元/吨。华东和华北地区丙酮价格环比上涨28.07%-29.95%。供应端酚酮检修损失量环比下降36.4%,至5.40万吨;需求端表观消费量环比增长9.90%,至31.43万吨。进口预估2.3万吨,港口库存降至0.92万吨。下游双酚A、MMA、MIBK行业产能利用率提升,但异丙醇开工下降。
丙酮赛道未来发展趋势如何?
未来三个月丙酮供应预计整体增长,四季度国内酚酮装置检修结束,产能利用率提升将增加国产货源。进口方面,10月到港量约2万吨,国际供应偏紧利好国内出口。需求端,双酚A、异丙醇开工负荷存提升预期,但新产能投产的实际贡献度待观察。预计10月丙酮市场有下行风险,11-12月供应由紧转松,市场价格区间波动为主。
报告重点分析了哪些方向?
报告重点分析了丙酮市场的供需平衡、成本利润、供应及需求情况。供应端关注产量、产能利用率、检修损失及进口情况;需求端分析表观消费量及下游行业(双酚A、MMA、异丙醇、MIBK)的开工负荷和消费量变化。成本利润方面,分析了酚酮、纯苯、丙烯、双酚A、MIBK等产品的利润变化。库存和进出口数据也纳入分析框架。
当前丙酮市场现状如何判断?
当前丙酮市场呈现供需双增态势,但价格高位对下游形成抑制作用。9月丙酮价格大幅攀升,主要受成本端(纯苯、丙烯)上涨及船货供应预期收紧推动。供应端酚酮检修损失量环比下降,国产丙酮供应增长,进口趋紧,港口库存下降。需求端,下游行业开工负荷提升但亏损导致部分需求减少,整体表观消费量增长。市场观望情绪浓厚,价格走势核心变量在于需求端采购节奏。
丙酮行业投资需关注哪些风险?
丙酮行业投资需关注原料市场波动风险,纯苯、丙烯等上游产品价格波动直接影响丙酮成本。下游行业开工负荷和需求变化风险,双酚A、异丙醇等行业开工提升可能带动需求,但亏损状态限制其采购力度。供应端风险包括酚酮装置检修计划及进口货源稳定性,中东局势紧张可能影响丙酮进口。市场情绪风险,当前市场观望情绪较重,下游采购实际放量情况尚不明确。