猜你想问
氯化铵行业月报核心内容是什么?
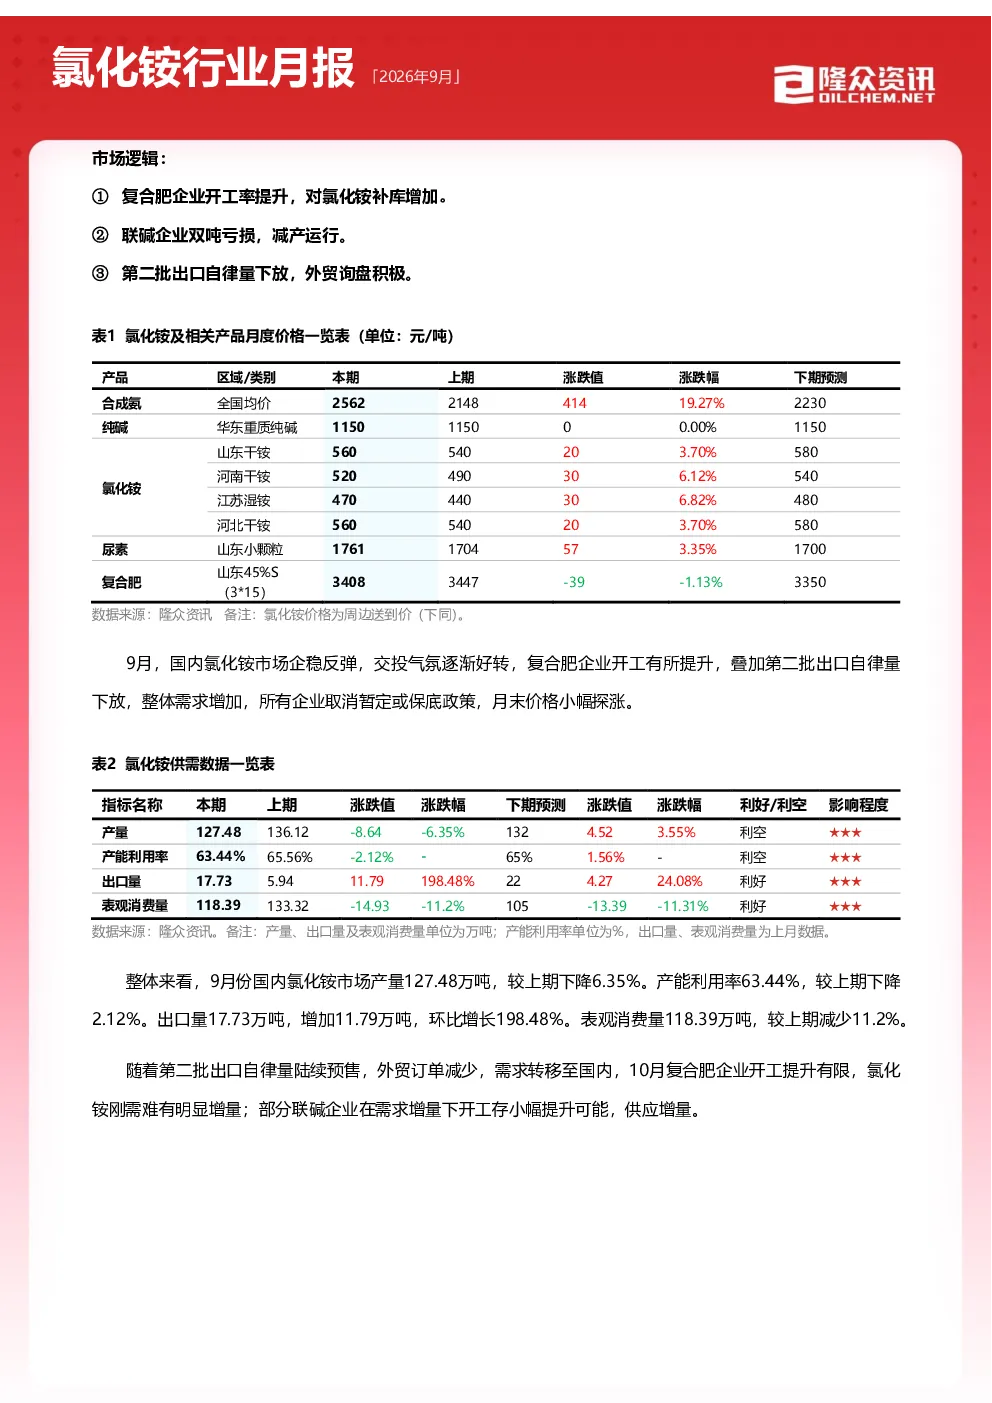
本报告分析了氯化铵行业的供需平衡、成本利润、供应需求及出口情况。9月国内市场先稳后涨,产量环比下降6.35%,出口量环比增长198.48%。复合肥开工率提升增加刚需,联碱企业因亏损减产,出口自律量下放带动国内需求。联碱装置双吨利润为-201.3元/吨,环比下降15.34%。未来三个月供需差预计持续为正,10月市场或小幅上移,价格窄幅调整可能性较大。
氯化铵赛道未来发展趋势如何?
氯化铵行业受复合肥需求、联碱装置运行及出口政策影响。当前复合肥开工率提升带动补库需求,联碱企业因双吨亏损减产,出口自律量下放促进国内市场。未来需关注复合肥开工情况、出口自律企业外贸订单及联碱开工情况。供需差预计持续为正,价格波动主要受供需关系及成本传导影响。
本报告重点分析了哪些方向?
报告重点分析了氯化铵行业的供需平衡、成本利润、供应及需求变化。9月市场呈现先稳后涨走势,产量环比下降6.35%,出口量大幅增长。复合肥开工率提升增加刚需,联碱企业减产运行,出口政策调整带动需求转移。成本端原料合成氨上涨,原盐价格下跌,纯碱弱势运行,联碱双吨利润下降。
当前氯化铵市场现状如何判断?
9月国内氯化铵市场先稳后涨,中下旬交投气氛好转。山东地区干铵送到价550元/吨,河南地区干铵送到价520元/吨,江苏地区湿铵送到价470元/吨,河北地区干铵送到价550元/吨。产量环比下降6.35%,产能利用率63.44%,出口量环比增长198.48%,表观消费量环比减少11.2%。市场呈现供减需增态势,价格受成本传导及供需关系影响。
本报告存在哪些风险提示?
本报告数据为自然月预估值,力求准确但不保证完整性。报告信息仅供隆众资讯客户使用,未经授权严禁转载。不构成任何投资建议。需注意氯化铵行业受原料价格波动、下游开工率变化及出口政策调整影响,市场存在不确定性。联碱装置利润持续亏损可能影响供应稳定性,需关注企业运行情况。
你可能感兴趣
氯化铵行业月报
基础化工隆众资讯2026-07-31
化工行业周报:粘胶和氯化铵行业景气上升
基础化工太平洋证券2015-07-27
基础化工行业周报:油价下跌,BDO、丁二烯、氯化铵、碳酸二甲酯DMC等产品价格上涨
基础化工安信证券2023-01-08
油价上涨,顺酐、硝酸、氯化铵、工业磷酸一铵等产品价格上涨
基础化工安信证券2022-12-04
化工行业周报:本周化工品氯化铵、硫磺、液氯、天然气涨幅居前
基础化工民生证券2025-03-10
基础化工行业周报:油价上涨,氯化铵、硫酸钾、有机硅DMC、碳酸二甲酯DMC等产品价格上涨
基础化工安信证券2021-06-20
基础化工行业周报:油价上涨,氯化铵、丁二烯、聚合MDI、TDI等产品价格上涨
基础化工安信证券2022-12-25
受益纯碱和氯化铵景气周期,盐改给公司带来重大新机遇
基础化工安信证券2017-02-04
公司动态点评:复合肥发力、氯化铵复苏,业绩高增长
基础化工长城证券2015-07-03
化工行业2015年第28周周报:氯化铵、烧碱价格上涨,原油价格下跌
基础化工信达证券2015-07-06