猜你想问
聚酯瓶片行业月报核心内容是什么?
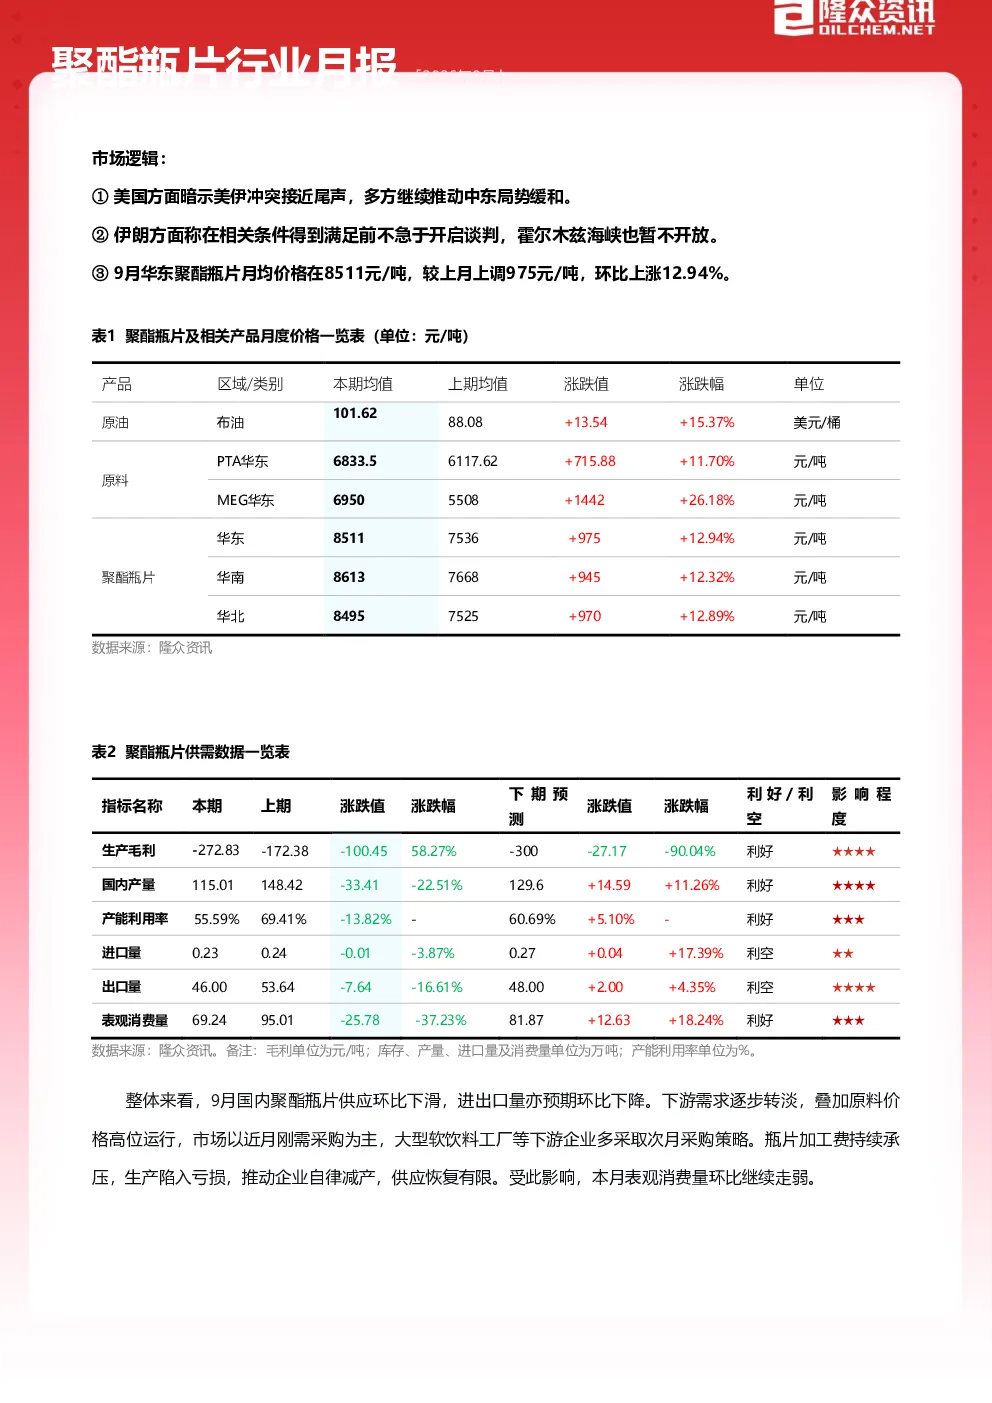
本报告分析了9月国内聚酯瓶片市场供需格局,显示现货趋紧、远月偏弱。供应端因加工费预期低位及检修增加导致减量,需求端受成本高企影响采购意愿下降,但软饮料大厂10月货源锁定,中下型企业刚需备货。9月华东月均价格8511元/吨,环比上涨12.94%,创年内新高。
聚酯瓶片赛道未来发展趋势如何?
未来三个月聚酯瓶片供需差或由强转弱,市场参与者心态显示48%看跌。10月价格预计随原料下跌至7400元/吨,环比下调15.01%,主流运行区间预计在6500—8700元/吨。关注点包括美伊谈判、霍尔木兹海峡航运及加工费对供应的影响。
报告重点分析了哪些方向?
报告重点分析了供需平衡、成本利润及库存情况。9月国内聚酯瓶片总供应量环比下滑22.51%,实物库存天数加权平均5.69天。理论生产成本利润月均-272.83元/吨,环比下滑,原料端加工费走强但下游产品走弱。
当前聚酯瓶片市场现状如何判断?
9月聚酯瓶片市场呈先涨后跌走势,月中上旬因地缘冲突和原油供应缺口推动价格上涨,月中下旬地缘局势缓和及工厂让利出货导致价格回落。华东月均价格8511元/吨,环比上涨975元/吨,东北亚FOB价格9月28日收盘1140美元/吨,较上月涨8.33%。
本报告有哪些风险提示?
本报告需关注美伊谈判动向及政策变化,霍尔木兹海峡与曼德海峡航运通行状况,以及聚酯瓶片行业加工费对供应的影响。报告数据为自然月预估值,信息力求准确但不保证完整性,不构成投资建议。
你可能感兴趣
聚酯瓶片行业月报(2026年7月)
食品饮料隆众资讯2026-07-29
国泰海通基础化工团队7月大厂减产计划全部兑现聚酯瓶片行业利润小幅修复
未知机构2025-07-30
聚酯瓶片行业深度(二):趁海外产能出清扩产,瓶片业迎来加速成长期
基础化工国联证券2023-03-22
东亚前海化工周报:聚酯瓶片价格上涨,行业有望景气上行
基础化工东亚前海证券2022-07-31
石油石化行业2023年度策略:全球复苏与原油走稳给聚酯瓶片带来扩张机遇
化石能源国联证券2023-01-19
化工“反内卷”系列报告(二):聚酯瓶片:本轮扩产周期进入尾声,行业自律有望促进盈利能力向上修复
基础化工开源证券2025-07-20
聚酯瓶片专家小范围反内卷背景下如何看待行业自律性减产机会
未知机构2025-07-06
行业点评报告:聚酯瓶片工厂陆续宣布减停产计划,价差有望迎来向上修复行情
基础化工开源证券2025-06-17
专题报告——《聚酯瓶片上市前瞻》-
格林大华期货2024-08-19
聚酯瓶片期货上市预热系列报告(二):聚酯瓶片供应侧格局:中国产能大扩张,海外供应稳定
国泰君安期货2024-07-04