猜你想问
硬脂酸行业月度报告主要分析了哪些内容?
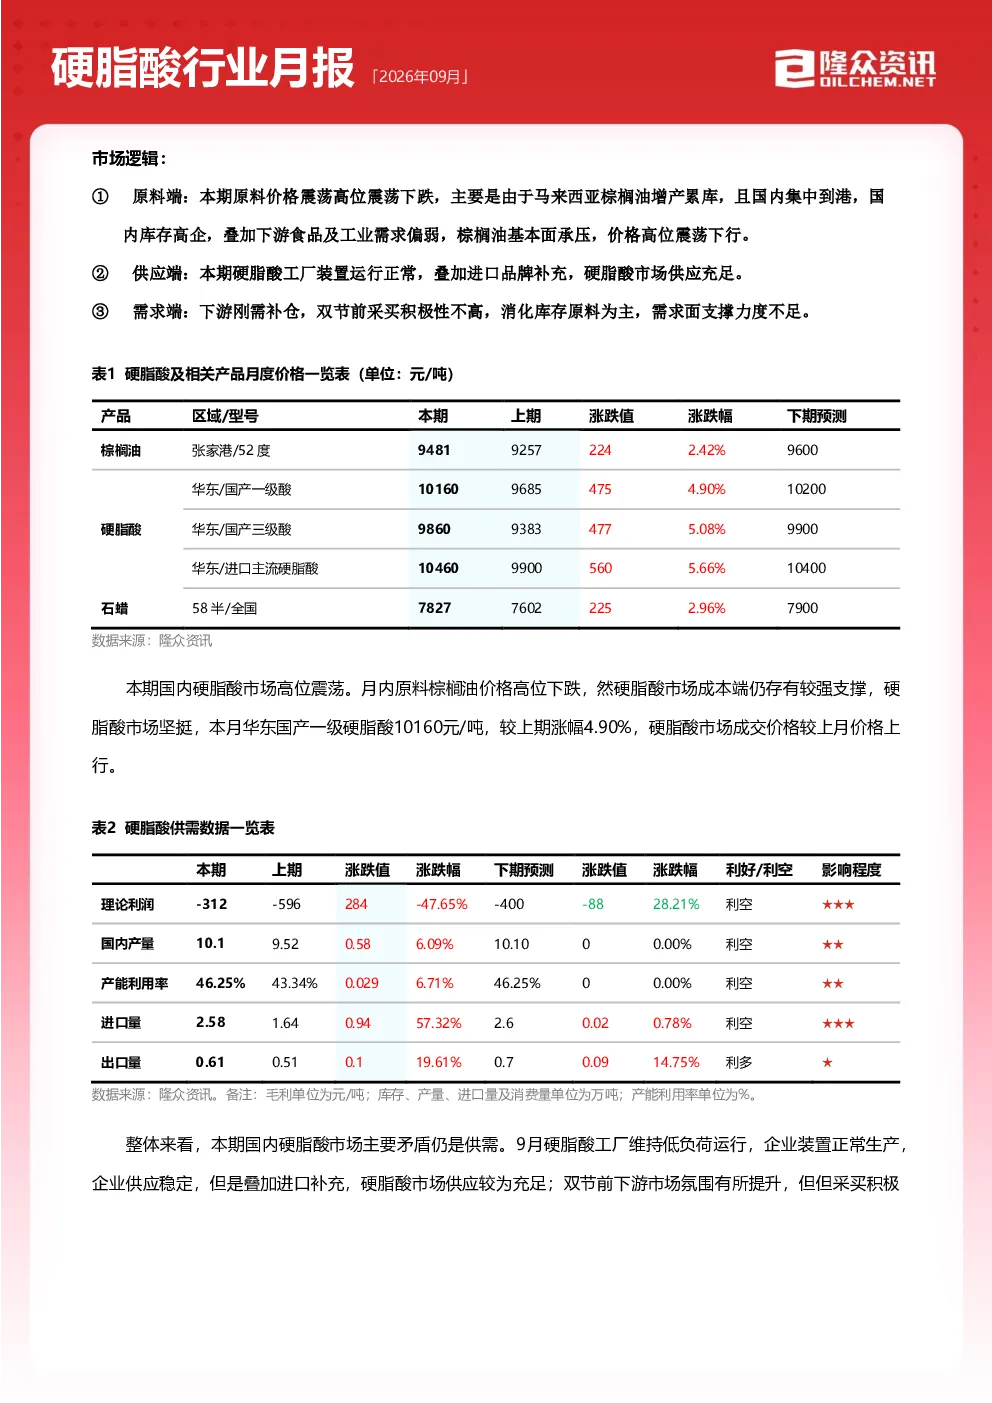
硬脂酸行业月度报告主要分析了硬脂酸市场的供需平衡、成本利润、供应需求及进出口情况。报告指出当前市场供大于需,供应充足但需求面支撑力度不足。原料端棕榈油价格高位震荡下跌,供应端工厂装置运行正常,进口补充,需求端下游刚需补仓但采买积极性不高,消化库存为主。报告还分析了产业链价值传导,指出硬脂酸及下游产业链利润不高,终端产品价格不高,硬脂酸原料价格坚挺,硬脂酸锌及硬脂酸钙利润较少。
硬脂酸赛道未来发展趋势如何?
硬脂酸赛道未来发展趋势需关注供需关系变化及成本端支撑力度。当前市场供大于需,供需差为正值,对行情支撑较弱。供应端工厂装置运行稳定,未来产量预计10.10万吨,进口补充,整体供应面充足。需求端下游刚需采买,谨慎补库,需求较之前月份有所增涨,但原料高价抑制采买动力。原料棕榈油价格高位运行,对硬脂酸市场存有较强支撑。市场参与者心态显示10%看跌,60%看涨,30%看稳,看涨者认为棕榈油受地缘因素及厄尔尼诺影响存支撑,主产国进入减产季,原料或有上涨可能。
报告重点分析了硬脂酸市场的哪些方面?
报告重点分析了硬脂酸市场的供需平衡、成本利润、供应需求及进出口情况。在供需平衡方面,报告指出供大于需,供需差为正值,对行情支撑较弱。供应端工厂装置运行稳定,供应充足;需求端下游刚需采买,谨慎补库,需求较之前月份有所增涨,但原料高价抑制采买动力。成本利润方面,本期华东国产一级硬脂酸理论利润为-312元/吨,环比增涨284元/吨,涨幅47.65%,但利润仍为负值。进出口方面,8月硬脂酸进口量2.58万吨,环比涨幅57.32%;出口量0.61万吨,环比增涨19.61%。
当前硬脂酸市场现状如何判断?
当前硬脂酸市场现状为高位运行但支撑力度不足。本期华东国产一级硬脂酸均价9685元/吨,环比涨幅2.57%;华东进口主流硬脂酸均价9900元/吨,环比涨幅2.06%。主要因原料市场坚挺,成本端支撑强,下游受买涨情绪影响,成交氛围提升。但供需平衡关系为供大于需,供需差为正值,对行情支撑较弱。供应端工厂装置运行稳定,供应充足;需求端下游刚需补仓,双节前采买积极性不高,消化库存为主。原料棕榈油价格高位运行,对硬脂酸市场存有较强支撑。
硬脂酸研报存在哪些风险提示?
硬脂酸研报存在的主要风险提示包括供需关系变化及成本端支撑力度不足。当前市场供大于需,供需差为正值,对行情支撑较弱,未来三个月供需差预计持续为正,下游采买谨慎,少量多次为主。原料棕榈油价格高位运行,但下游开工负荷提升缓慢,成本端缺乏有力支撑,可能影响硬脂酸市场行情。此外,市场参与者心态显示10%看跌,看跌者认为下游开工负荷提升缓慢,成本端缺乏有力支撑,可能对市场行情造成压力。需持续关注供需关系变化及成本端走势,以评估市场风险。