猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了新疆棉花产区的调研情况,包括棉花种植面积、产量预估、库存变化、收购策略、下游需求以及种植成本等方面。调研覆盖了新疆主要棉花产区,时间从2026年9月7日至18日,对象包括棉花加工企业、下游纺织企业、棉花交割库和种植户。报告显示,棉花种植面积下降1-2%,产量预估在720-730万吨,北疆库存大幅下降,南疆库存基本持平,轧花厂收购谨慎,下游纺织企业需求成色不足。
新疆棉花行业未来发展趋势如何?
新疆棉花行业未来发展趋势显示,种植面积下降幅度较小,单产略有下降,整体产量预估在720-730万吨。轧花厂收购策略谨慎,预售和预套保比例低。下游纺织产能持续投放,但旺季需求成色不足,坯布提货周期延长。种植成本小幅上涨,北疆成本高于南疆。预计四季度棉花供需格局偏宽松,价格中枢下移,整体承压运行。
研报重点分析了哪些方向?
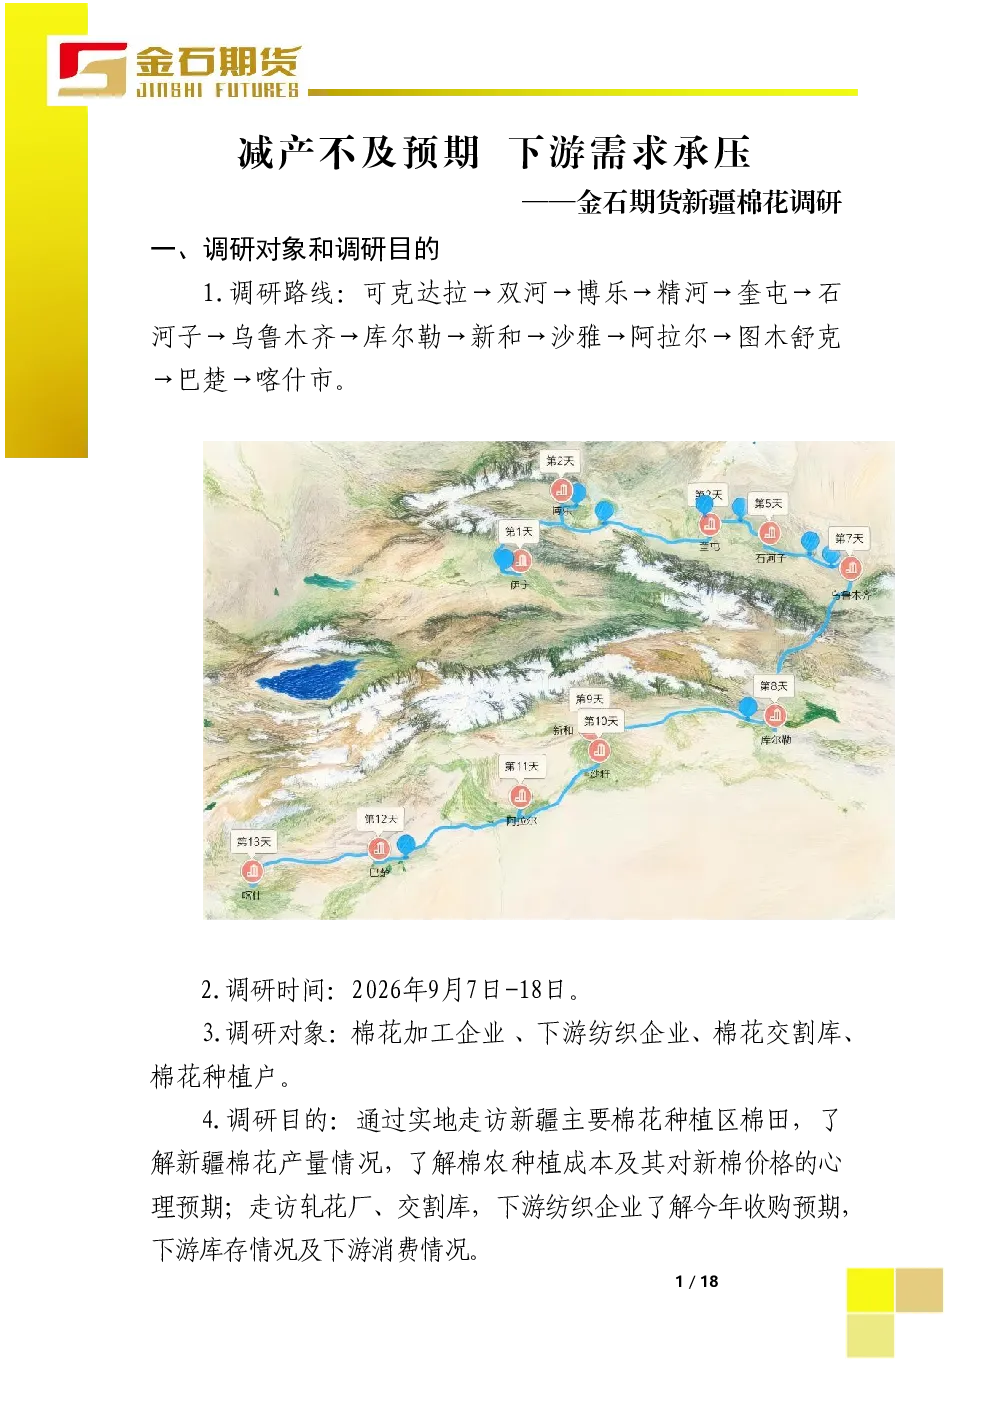
研报重点分析了新疆棉花产区的种植面积、产量预估、库存变化、收购策略、下游需求和种植成本等方面。调研覆盖了北疆的精河、奎屯、石河子等地和南疆的库尔勒、阿克苏新和、喀什等地,详细记录了各区域的棉花种植情况、轧花厂的收购行为以及下游纺织企业的需求状况。报告还分析了北疆和南疆的库存变化,以及种植成本的小幅上涨情况。
当前棉花市场现状如何判断?
当前棉花市场现状判断为,新疆棉花种植面积下降1-2%,产量预估在720-730万吨,不及预期。北疆库存大幅下降,南疆库存基本持平。轧花厂收购策略谨慎,随行就市,预售和预套保比例低。下游纺织企业涨价传导不畅,旺季需求成色不足,坯布提货周期延长,库存增加。种植成本小幅上涨,北疆成本高于南疆。整体市场供需格局偏宽松,价格承压运行。
这份研报提示了哪些风险?
这份研报提示的风险主要包括:新棉产量下降不及预期,但影响有限;轧花厂收购谨慎,预售和预套保比例低,套保压力较大;下游纺织企业需求成色不足,旺季需求可能不及预期;种植成本小幅上涨,可能影响棉价;四季度棉花整体承压运行,价格中枢下移。这些因素可能对棉花市场产生不利影响,需密切关注市场变化。