猜你想问
2026年9月芳烃相关产品行业月报主要分析了哪些内容?
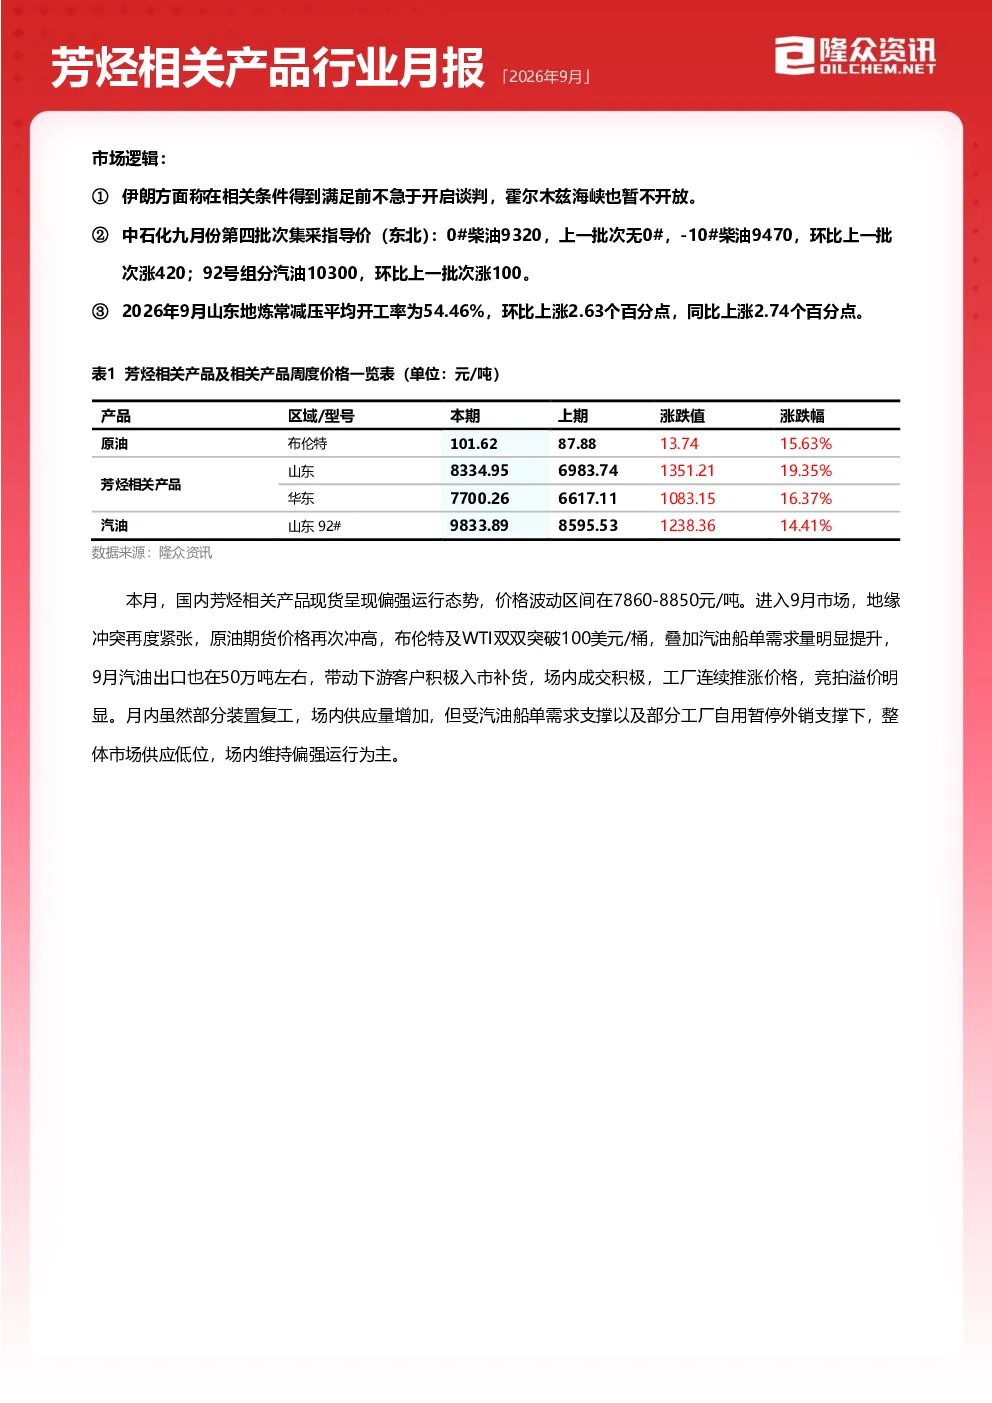
本报告深入分析了2026年9月芳烃相关产品的市场供需、价格波动、成本利润及进出口情况。报告指出国内芳烃相关产品均价上涨,山东和华东地区均价环比显著增长,现货市场偏强运行。供需关系呈现紧平衡状态,部分装置复工导致供应量小幅增加,但整体市场供应低位。进口套利窗口暂未打开,进口利润上涨。国内下游需求强劲,炼厂销量好转,支撑汽柴油价格涨幅显著。出口方面,受地缘冲突影响,海外辛烷值缺口明显,出口量同比大幅增长。报告还展望了后市,预计国际原油价格存在下跌空间,国内汽油出口逐步放开,芳烃相关产品价格可能跟随汽油波动。
芳烃相关产品赛道未来发展趋势如何?
芳烃相关产品赛道未来发展趋势受多重因素影响。一方面,国际原油价格波动将直接影响芳烃产品成本和价格;另一方面,地缘冲突导致的航运通行状况变化,以及海外辛烷值缺口,将支撑出口需求。国内方面,炼厂开工率和下游需求变化是关键变量。报告预测,国际油价可能呈现先跌后涨态势,国内汽油出口逐步放开将给市场带来持续性消耗支持。未来,芳烃相关产品价格可能跟随汽油波动,主流商谈价格预计在7500-8500元/吨左右。此外,霍尔木兹海峡与曼德海峡的航运通行状况,以及10月国内汽油市场出口计划量,将是市场关注的重点。
本报告重点分析了哪些方向?
本报告重点分析了芳烃相关产品的供需平衡、成本利润、进出口情况及市场展望。在供需平衡方面,报告指出供需关系为紧平衡,胜星石化装置复工恢复供应,但整体供应量维持低位。成本利润方面,进口其他芳烃混合物利润上涨,进口市场暂无货源报盘。进出口方面,8月进口量环比减少,出口量同比大幅增长,主要受地缘冲突影响。市场展望方面,报告显示20%的市场观点看稳,40%看涨,40%看跌,并对10月及未来三月的国际油价和国内市场进行了预测。报告还详细介绍了价格标准、数据标准、统计范围和样本数量等信息。
当前芳烃相关产品市场现状如何?
当前芳烃相关产品市场呈现供需紧平衡、价格偏强运行的特点。国内芳烃相关产品均价上涨,山东和华东地区均价环比显著增长,价格波动区间在7860-8850元/吨。原油期货价格上涨带动下游客户补货,场内成交积极。部分装置复工导致供应量小幅增加,但整体市场供应低位,受汽油船单需求和工厂自用暂停外销支撑。国内下游需求强劲,炼厂销量好转,主营外采量保持较高水平,支撑汽柴油价格涨幅均在1000元/吨以上。进口方面,9月进口套利窗口暂未打开,进口利润上涨,但进口市场暂无货源报盘。出口方面,受地缘冲突影响,海外辛烷值缺口明显,出口量同比大幅增长。
本报告有哪些风险提示?
本报告提示投资者关注以下风险:首先,地缘冲突可能导致霍尔木兹海峡与曼德海峡的航运通行状况发生变化,进而影响原油供应和芳烃产品价格。其次,国际原油价格波动将直接影响芳烃产品成本和价格,存在不确定性。再次,国内炼厂开工率和下游需求变化也是市场关键变量,可能影响供需平衡。此外,报告数据为自然月预估值,存在一定误差。最后,报告内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,投资者需自行判断风险。若对本报告有疑议,可致信tianqj@oilchem.net.cn邮箱。