猜你想问
透明聚丙烯9月市场行情如何?
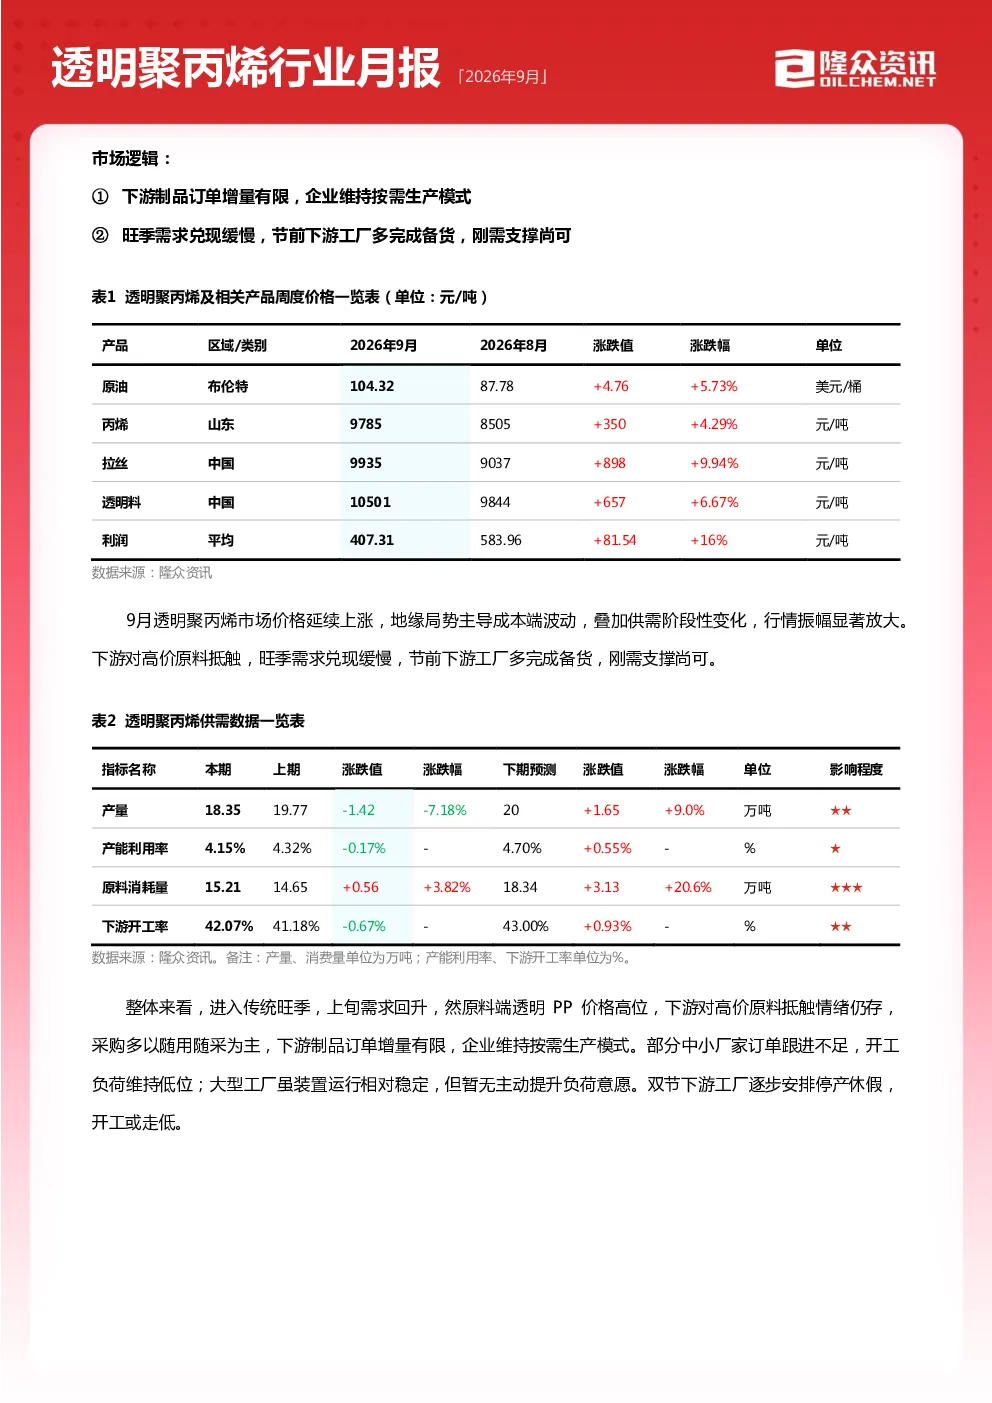
2026年9月透明聚丙烯市场价格环比上涨6.67%,达到10501元/吨,主要受地缘局势影响成本端波动及供需阶段性变化驱动。华东地区涨幅最高,达8.44%,因供应持续偏紧。下游制品订单增量有限,企业维持按需生产,刚需支撑尚可,但高价原料引发抵触情绪,旺季需求兑现缓慢。供需从过剩转向平衡,产量下降但进口增加有所补充,“金九”需求增速不及预期。
透明聚丙烯行业未来趋势是什么?
透明聚丙烯行业未来趋势呈现震荡偏下。10月市场高位僵持后预计偏下,供应担忧犹存但美联储加息预期压制油价,需求季节性回升但转淡放缓,供应压力抬升。预计10月华东价格环比跌180元/吨,围绕10400-10500元/吨。未来三个月市场维持震荡偏下,10-12月价格回归理性区间,长期看震荡向下。中东局势及霍尔木兹海峡通航修复情况是关键变量。
本报告重点分析了哪些方面?
本报告重点分析了透明聚丙烯的供需平衡、成本利润及市场库存。供需方面,从过剩转向平衡,产量下降但进口补充,“金九”需求增速不及预期;成本端,国际油价上涨支撑成本,但原料价格波动影响利润,油制、煤制及外采丙烯制透明聚丙烯利润下跌;库存方面,9月末生产企业及贸易商库存均环比下降,显示供应回升缓慢。此外,报告还分析了装置检修、下游开工及市场心态。
当前透明聚丙烯市场处于什么状态?
当前透明聚丙烯市场处于高位震荡状态。价格环比上涨但下游抵触高价原料,需求旺季兑现缓慢,节前备货已完成,刚需支撑尚可。供应端,产量下降但进口增加,检修损失量环比增长,整体延续下降趋势。市场心态方面,46%看稳,43%看跌,11%看涨,显示分歧较大。价格振幅放大,受成本端波动及供需阶段性变化影响。
本报告有哪些风险提示需要注意?
本报告提示需关注透明聚丙烯市场的几大风险:一是地缘局势对原油供应及成本端的持续扰动,中东局势及霍尔木兹海峡通航修复情况可能加剧供应担忧;二是美联储加息预期对国际油价的压制,可能影响成本支撑力度;三是下游需求季节性回升后转淡放缓,旺季不旺预期可能拖累市场;四是装置检修及意外停车带来的供应波动风险,需持续跟踪新增检修计划及损失量变化。这些因素可能共同影响市场短期及长期走势。