猜你想问
这份报告主要分析了液氯行业的哪些核心内容?
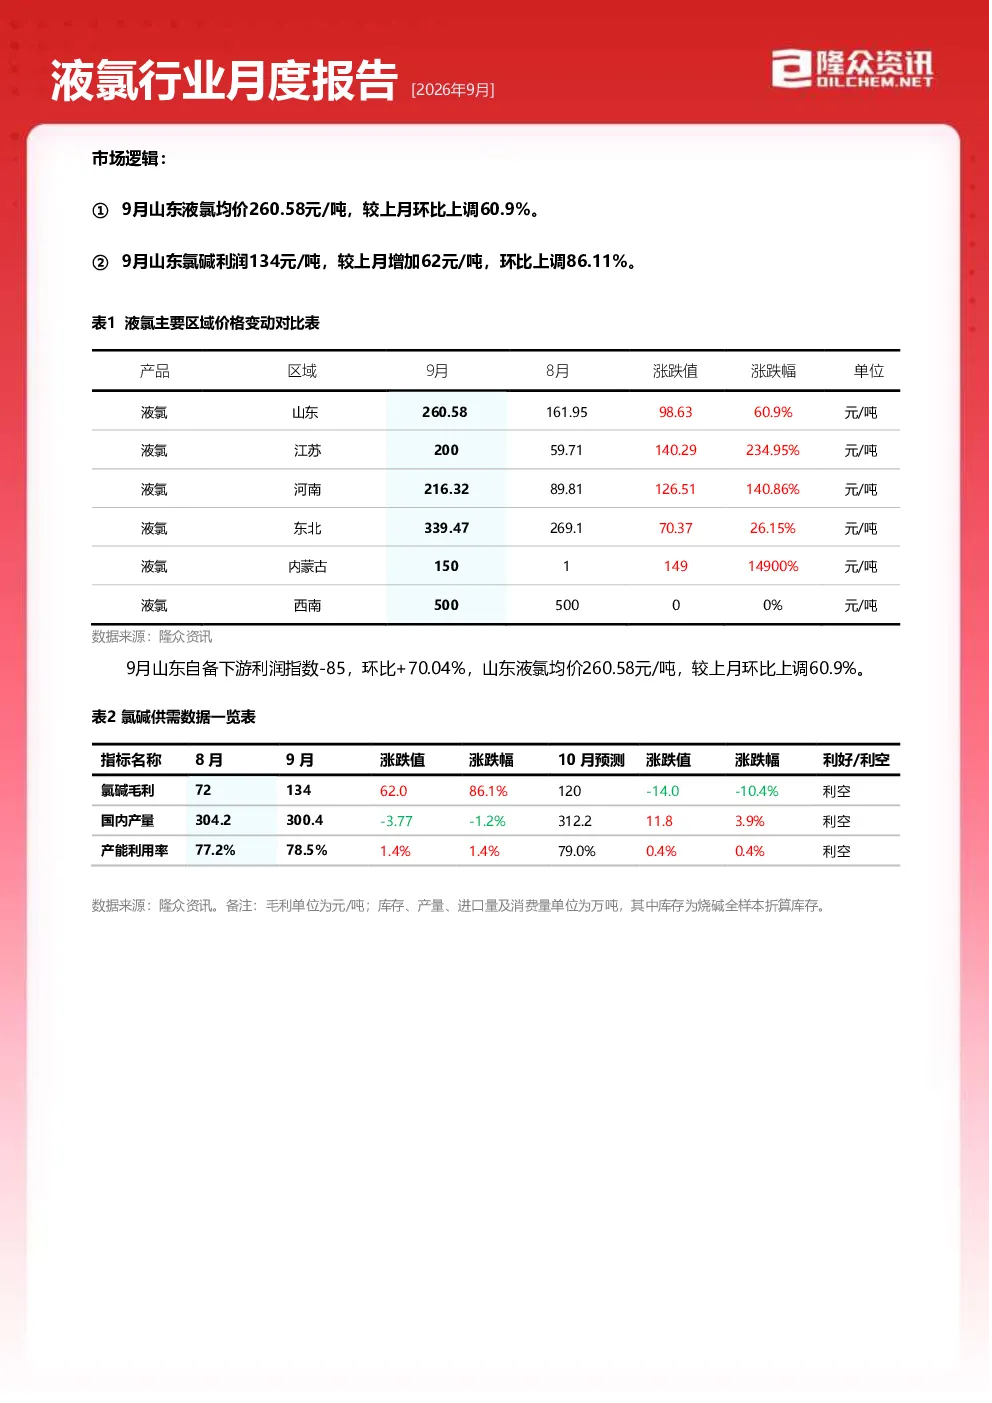
本报告重点分析了2026年9月中国液氯市场的供需平衡、成本利润、下游需求及进出口情况。数据显示,山东地区液氯均价环比上涨60.9%,氯碱行业利润显著提升。全国氯碱企业产能利用率环比增加,但产量环比下降。报告还探讨了原盐、PVC、环氧丙烷、二氯甲烷等相关市场价格走势及影响因素。
液氯行业未来发展趋势如何?
报告预测10月液氯市场先抑后扬,月初供应减少利好市场,但国庆假期运输受限存在利空。节后下游需求有望提升,支撑价格重心上移。长期来看,液氯行业受原材料价格、下游产品需求及企业产能利用率等多重因素影响,市场波动较大,需持续关注供需变化及成本动态。
报告中重点分析了哪些方向?
报告重点分析了液氯市场的供需平衡、成本利润变化、下游需求强度及进出口数据。特别关注了华北及西北区域检修对产量的影响,以及节前备货对液氯价格的支撑作用。此外,报告还对比分析了原盐、PVC、环氧丙烷、二氯甲烷等关联产品的市场表现,为投资者提供了全面的行业视角。
当前液氯市场现状如何判断?
当前液氯市场呈现上涨趋势,主要受供需关系变化及下游备货需求推动。山东地区液氯价格显著上涨,氯碱行业利润大幅提升。尽管产能利用率有所提高,但产量环比下降。下游PVC、环氧丙烷、二氯甲烷等市场受成本及供需影响价格波动,整体市场表现复杂,需结合多维度数据综合判断。
本报告有哪些风险提示?
本报告提示投资者关注液氯行业的几项风险:一是氯碱企业库存水平变化可能影响市场供需;二是假期道路运输受限可能对市场流通造成干扰;三是液碱价格波动可能传导至液氯成本端。此外,下游产品需求持续性不足也是需关注的潜在风险点,投资者应持续跟踪行业动态及政策变化。
你可能感兴趣
2026年7月液氯行业月度报告
基础化工隆众资讯2026-07-30
化工行业行业周报:化工行业周报:液氯、氯化钾等价格上扬
基础化工信达证券2024-06-01
基础化工行业投资周报:丙酮、液氯领涨,持续关注轮胎行业龙头企业
基础化工长城证券2019-11-24
基础化工行业周报:本周液氯、维生素A价格涨幅居前,重视具备业绩韧性子行业
基础化工国泰君安证券2024-07-27
基础化工行业周报:制冷剂、液氯等产品价格上行,轮胎行业迎来涨价潮
基础化工上海证券2024-03-26
化工行业报告:十一部委联合推动新能源重卡应用,液氯、甘氨酸、硫磺、无烟煤价格涨幅居前
基础化工中邮证券2026-06-26
化工行业周报(-):本周VD3、液氯、TMA等价格涨幅居前,关注淡季提价子行业涤纶长丝
基础化工民生证券2024-07-28
化工行业周报:本周液氯、碳酸锂、合成氨、有机硅、百草枯等产品涨幅居前
基础化工民生证券2025-08-26
氯碱周报:液氯价格低迷 支撑烧碱盘面上探
华泰期货2025-07-13
化工行业周报:本周液氯、焦煤、碳酸锂、合成氨、有机硅DMC等产品涨幅居前
基础化工民生证券2025-07-28