猜你想问
宝城期货螺纹钢早报核心内容是什么?
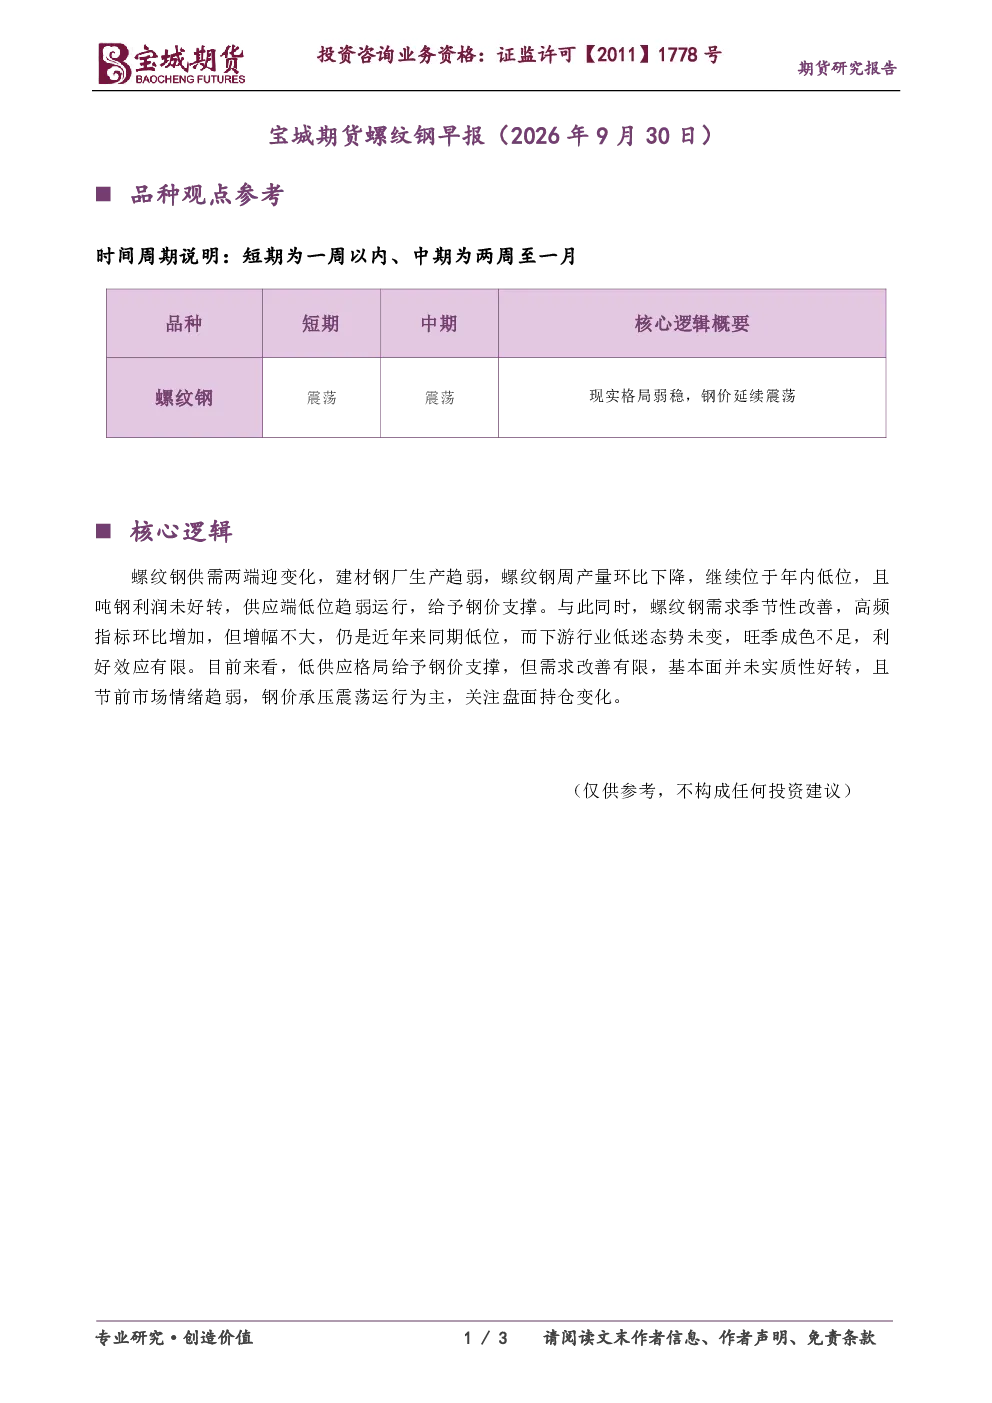
本报告分析螺纹钢供需两端变化。供应端显示建材钢厂生产趋弱,周产量环比下降且位于年内低位,吨钢利润未好转,给予钢价支撑。需求端虽季节性改善,高频指标环比增加,但增幅不大,仍是近年来同期低位,下游行业低迷,旺季成色不足,利好效应有限。报告结论指出低供应格局支撑钢价,但需求改善有限,基本面未实质性好转,节前市场情绪趋弱,钢价承压震荡运行,需关注盘面持仓变化。
螺纹钢行业发展趋势如何?
螺纹钢行业呈现供需分化态势。供应端钢厂生产持续偏弱,产量低位运行,利润不佳抑制增产意愿。需求端季节性回暖但力度不足,下游活跃度低,旺季预期不强。整体看,供应收缩是主要支撑,但需求恢复缓慢,行业短期维持紧平衡,长期需关注宏观经济及房地产政策对需求的影响。
报告重点分析了哪些方向?
报告重点分析了螺纹钢的供需格局及市场情绪。供应端聚焦钢厂生产成本与产量变化,指出低位运行对价格的支撑作用。需求端则关注高频数据与下游行业活跃度,揭示季节性改善与基本面疲软的矛盾。此外,报告还评估了节前市场情绪对价格的影响,并提示关注持仓变化等市场动态。
当前螺纹钢市场现状如何判断?
当前螺纹钢市场处于供需紧平衡状态。供应端持续收缩,产量低位且利润不佳,为价格提供底部支撑。需求端虽有季节性改善迹象,但改善幅度有限,下游行业仍显低迷,旺季动力不足。整体而言,市场缺乏明确方向性,价格承压震荡,基本面未现实质性转机,需警惕市场情绪波动带来的不确定性。
阅读这份研报有哪些风险提示?
阅读本报告需注意以下几点风险:首先,报告内容基于现有数据与市场观察,不构成投资建议,投资者应独立判断。其次,报告未涉及投资建议,不保证任何收益。再次,市场情绪变化可能影响价格走势,需关注持仓变化等信号。最后,报告内容版权属于宝城期货,未经授权不得传播或复制,使用本报告造成的损失由投资者自行承担。
你可能感兴趣
品种观点参考—金融期货板块:宝城期货国债期货早报(2026年9月30日)
宝城期货2026-09-30
宝城期货铁矿石早报(2026年9月30日)
宝城期货2026-09-30
品种观点参考—金融期货股指板块:宝城期货股指期货早报(2026年9月30日)
宝城期货2026-09-30
品种观点参考:宝城期货豆类油脂早报(2026年9月30日)
宝城期货2026-09-30
宝城期货螺纹钢早报(2026年9月14日)
宝城期货2026-09-14
宝城期货螺纹钢早报(2026年9月16日)
宝城期货2026-09-16
宝城期货螺纹钢早报(2026年9月10日)
宝城期货2026-09-10
宝城期货螺纹钢早报(2026年9月21日)
宝城期货2026-09-21
宝城期货螺纹钢早报(2026年9月18日)
宝城期货2026-09-18
宝城期货螺纹钢早报(2026年9月9日)
宝城期货2026-09-09