猜你想问
宝城期货豆类油脂早报的核心内容是什么?
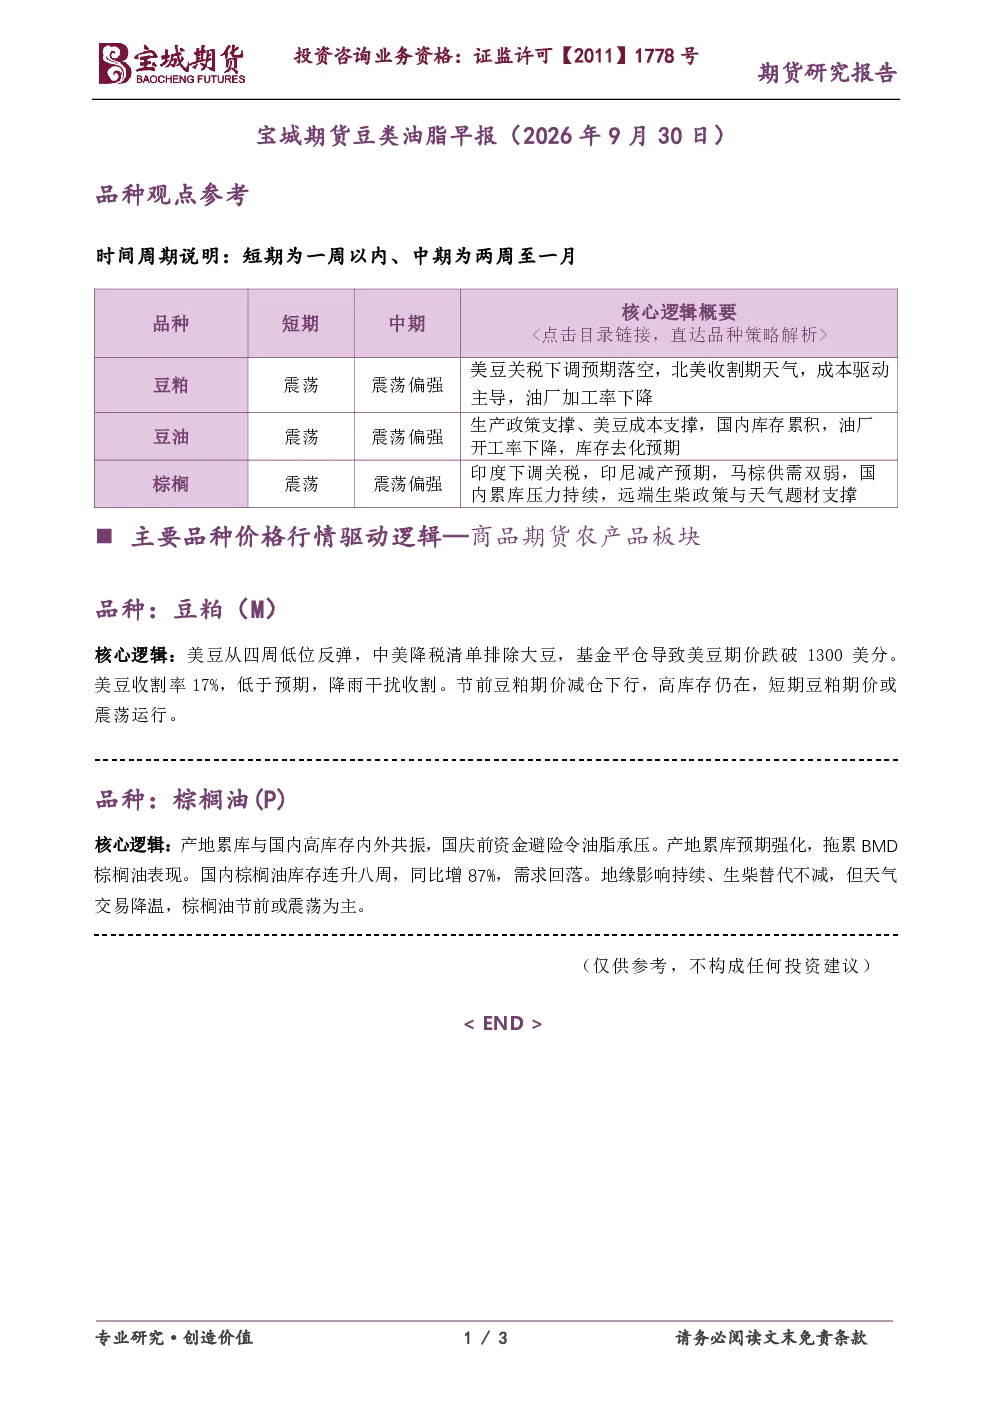
该研报分析了豆粕和棕榈油的市场动态。美豆因中美降税清单排除大豆及基金平仓影响从低位反弹,收割率低于预期且受降雨干扰,但高库存仍压制豆粕短期价格;棕榈油受产地累库、国内高库存及需求回落影响承压,地缘影响持续但天气交易降温,节前或震荡。
豆粕和棕榈油行业的发展趋势如何?
豆粕和棕榈油市场短期或震荡运行。美豆收割率低于预期对豆粕形成支撑,但高库存仍是主要压力。棕榈油方面,产地累库预期强化,国内库存连升八周且同比大幅增长,需求回落,地缘影响和生柴替代虽持续但天气交易降温,整体趋势需关注库存和需求变化。
报告重点分析了哪些方向?
报告重点分析了美豆和棕榈油的供需平衡及价格驱动因素。美豆端关注中美降税政策、基金动态及收割进度;棕榈油端关注产地库存、国内库存变化、需求表现、地缘政治及生柴替代影响。报告指出短期价格或震荡,需持续跟踪关键数据变化。
当前豆粕和棕榈油的市场现状如何?
当前豆粕和棕榈油市场呈现内外库存压力与短期反弹动力并存的状态。美豆期价因政策及基金平仓反弹,但收割率低于预期提供支撑;棕榈油受产地和国内库存双双累库影响承压,库存数据同比增幅显著,需求端则呈现回落态势,市场整体处于震荡调整阶段。
豆粕和棕榈油投资需注意哪些风险?
投资豆粕和棕榈油需关注中美贸易政策变动、基金交易行为及全球大豆和棕榈油产量变化。美豆端需警惕收割进度不及预期或天气异常影响;棕榈油端需关注产地库存增长速度、国内需求恢复情况及地缘政治冲突升级可能带来的市场波动,高库存背景下价格弹性或受限。
你可能感兴趣
品种观点参考:宝城期货豆类油脂早报(2026年9月29日)
宝城期货2026-09-29
品种观点参考—金融期货板块:宝城期货国债期货早报(2026年9月30日)
宝城期货2026-09-30
品种观点参考—金融期货股指板块:宝城期货股指期货早报(2026年9月30日)
宝城期货2026-09-30
品种观点参考—金融期货股指板块:宝城期货国债期货早报(2026年9月23日)
金融宝城期货2026-09-25
宝城期货豆类油脂早报(2025年11月4日):品种观点参考
宝城期货2025-11-04
品种观点参考—金融期货股指板块:宝城期货股指期货早报(2026年2月25日)
宝城期货2026-02-25