猜你想问
宝城期货螺纹钢早报核心内容是什么?
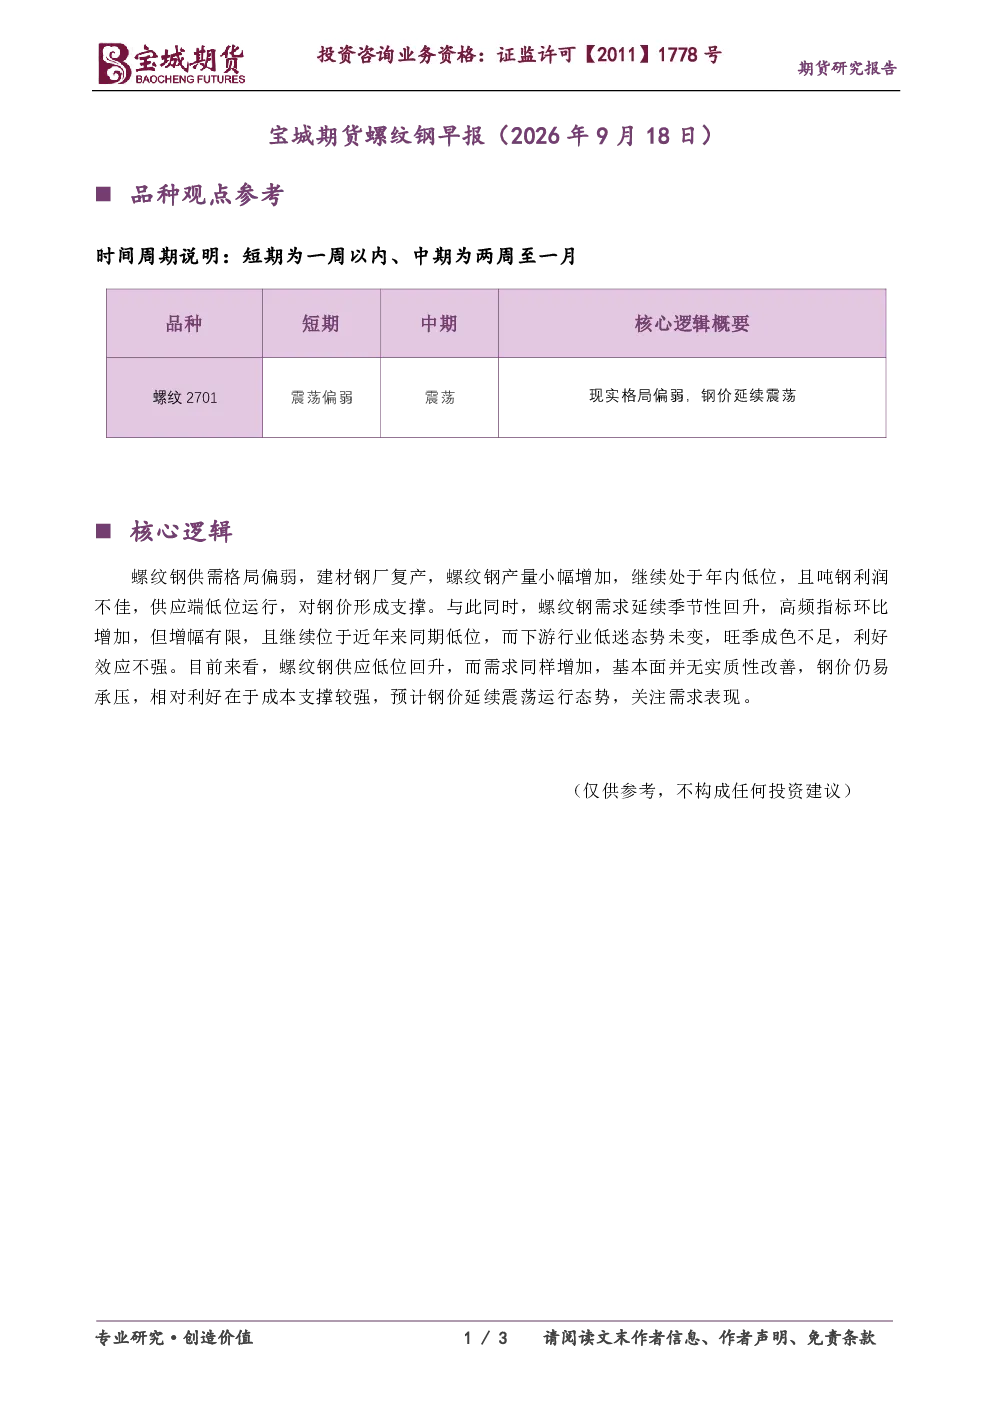
本报告分析螺纹钢供需格局,指出供应端建材钢厂已复产但产量维持低位,需求端季节性回升但增幅有限且处于低位,基本面无实质性改善,钢价易承压。成本支撑是相对利好因素。预计钢价延续震荡运行态势,需关注需求表现。报告内容仅供参考,不构成投资建议。
螺纹钢行业发展趋势如何?
螺纹钢行业供需格局偏弱,供应端钢厂复产但利润不佳维持低位,需求端季节性回升但增幅有限且处于低位,下游行业低迷。目前供需两端均有所增加但无实质性改善,钢价易承压。成本支撑是相对利好因素。行业未来需关注需求恢复情况。报告内容仅供参考,不构成投资建议。
报告重点分析了哪些方向?
报告重点分析了螺纹钢供需两端情况。供应端关注建材钢厂复产后的产量变化及利润水平,需求端关注季节性回升幅度及同比表现。报告指出当前供需两端均未出现实质性改善,钢价易承压。同时分析成本支撑对钢价的影响。报告内容仅供参考,不构成投资建议。
当前螺纹钢市场现状如何?
当前螺纹钢市场供需格局偏弱,供应端钢厂已复产但产量维持低位,需求端季节性回升但增幅有限且处于低位,下游行业低迷。基本面无实质性改善,钢价易承压。成本支撑是相对利好因素。市场需关注需求恢复情况。报告内容仅供参考,不构成投资建议。
本报告有哪些风险提示?
本报告内容仅供参考,不构成投资建议。报告基于现有数据进行分析,但市场情况可能变化,客户应独立判断。宝城期货不担保内容准确性或完整性,无义务及时更新或通知客户,不对使用报告导致的损失负责。建议客户自行投资判断,报告不构成投资、法律、会计或税务建议,不担保内容适合客户,不提供个人咨询建议。报告版权所有并保留一切权利。
你可能感兴趣
宝城期货螺纹钢早报(2026年6月18日)
宝城期货2026-06-18
宝城期货铁矿石早报(2026年9月18日)
宝城期货2026-09-18
宝城期货股指期货早报(2026年9月18日)
宝城期货2026-09-18
宝城期货豆类油脂早报(2026年9月18日)
宝城期货2026-09-18
宝城期货国债期货早报(2026年9月18日)
宝城期货2026-09-18
宝城期货螺纹钢早报(2026年9月14日)
宝城期货2026-09-14
宝城期货螺纹钢早报(2026年9月16日)
宝城期货2026-09-16
宝城期货螺纹钢早报(2026年9月10日)
宝城期货2026-09-10
宝城期货螺纹钢早报(2026年9月9日)
宝城期货2026-09-09
宝城期货螺纹钢早报(2026年9月11日)
宝城期货2026-09-11