猜你想问
上周美债收益率上行的主要原因是什么?
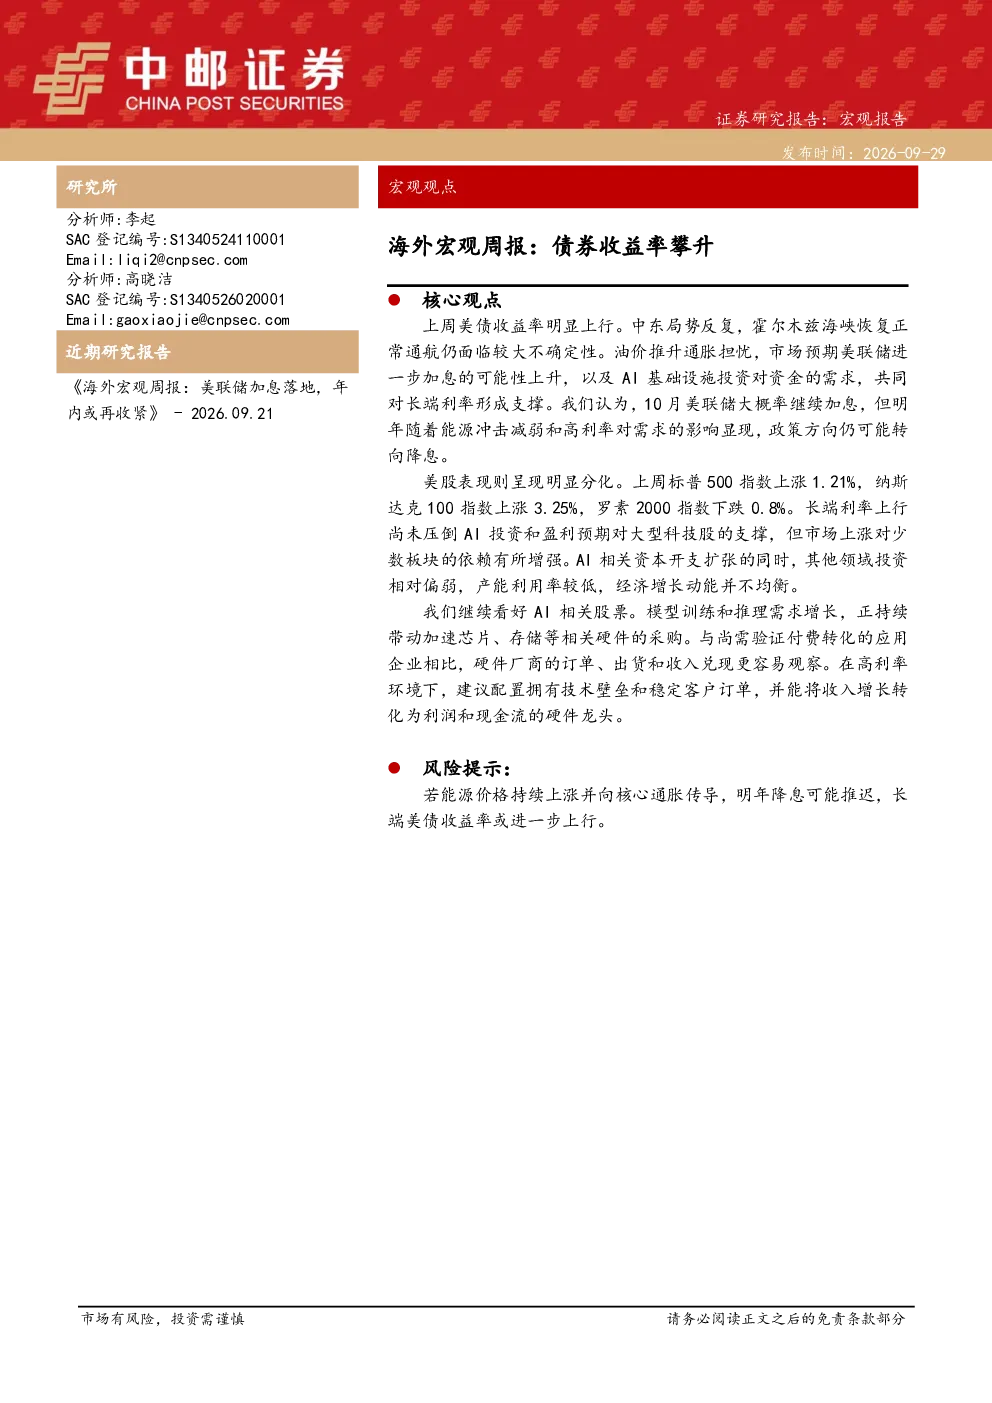
上周美债收益率明显上行,主要受中东局势不确定性、油价推升通胀担忧、市场预期美联储进一步加息以及AI基础设施投资需求等因素影响。中东局势的不确定性增加了全球风险偏好,油价上涨则进一步加剧了通胀担忧。同时,市场普遍预期美联储年内可能继续加息以遏制通胀,而AI基础设施投资的强劲需求也对利率水平产生支撑作用。这些因素共同作用导致美债收益率上行。
AI相关股票的表现如何?
AI相关股票表现相对强势,主要得益于模型训练和推理需求的持续增长,这正带动芯片、存储等相关硬件的加速采购。与尚需验证付费转化的应用企业相比,硬件厂商的订单、出货和收入兑现更容易观察。在高利率环境下,建议配置拥有技术壁垒和稳定客户订单,并能将收入增长转化为利润和现金流的硬件龙头企业。AI领域的资本开支扩张也显示出该赛道的强劲动力。
报告对美联储未来政策有何分析?
报告认为,10月美联储大概率继续加息,但明年随着能源冲击减弱和高利率对需求的影响显现,政策方向仍可能转向降息。多位美联储官员表示年内可能再次加息,但需观察后续数据。威廉姆斯强调年内再次加息是合理的政策路径,但需根据就业、通胀及金融环境的变化判断下一步政策。哈玛克认为通胀风险继续偏向上行,高利率将进一步收紧金融条件。保尔森表示支持9月加息,并认为中东冲突、能源价格和AI建设需求正在形成新的通胀压力。卡什卡利支持9月加息,并对通胀扩散风险表示警惕。巴尔认为通胀仍高于目标,支持进一步调整政策。
当前美股市场呈现怎样的分化表现?
美股市场表现呈现明显分化,标普500指数上涨1.21%,纳斯达克100指数上涨3.25%,罗素2000指数下跌0.8%。长端利率上行尚未压倒AI投资和盈利预期对大型科技股的支撑,但市场上涨对少数板块的依赖有所增强。AI相关资本开支扩张的同时,其他领域投资相对偏弱,产能利用率较低,经济增长动能并不均衡。这种分化表现反映出市场对不同行业和板块的预期存在差异。
报告提示的主要风险是什么?
报告提示的主要风险是若能源价格持续上涨并向核心通胀传导,明年降息可能推迟,长端美债收益率或进一步上行。中东局势的不确定性也增加了全球风险,可能对全球经济复苏和金融市场稳定产生影响。此外,高利率环境可能抑制企业投资和消费者支出,对经济增长造成压力。这些风险因素需要持续关注,并做好相应的风险管理。