猜你想问
这份研报的核心内容是什么?
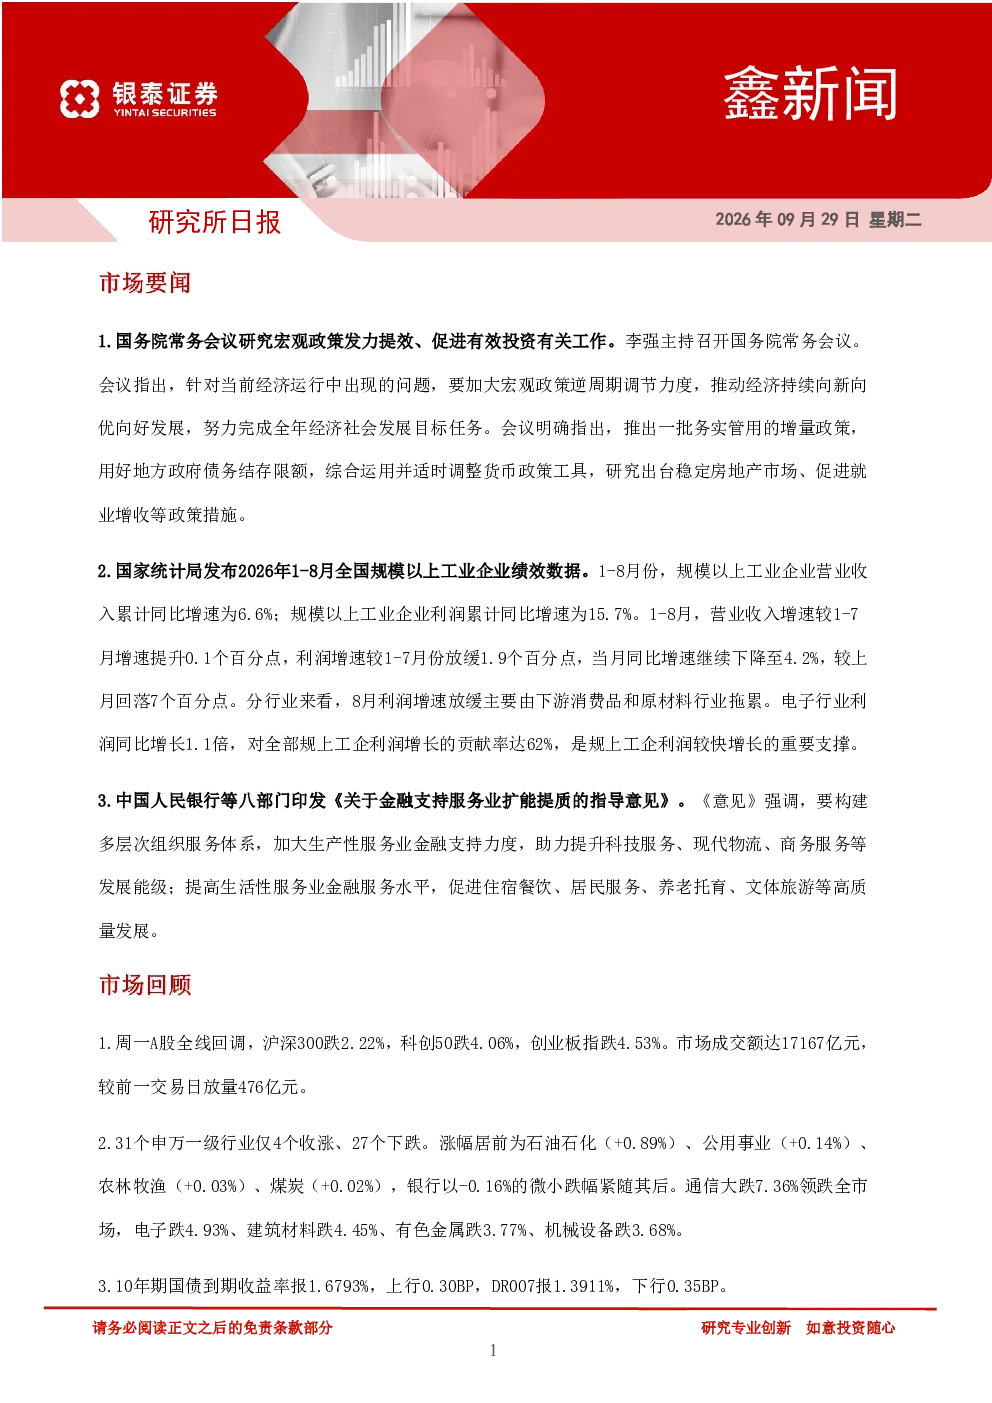
这份研报主要分析了宏观政策与经济运行情况,国务院常务会议推出增量政策以稳定房地产市场和促进就业增收。同时,报告关注了1-8月规模以上工业企业营收和利润增长情况,指出8月利润增速放缓,电子行业贡献了62%的增长。此外,报告还探讨了金融支持服务业的政策,中国人民银行等八部门印发指导意见,重点支持生产性服务业和生活性服务业发展。市场表现方面,A股出现回调,沪深300、科创50和创业板指均下跌,成交额为17167亿元。中美峰会方面,美国总统特朗普访华达成贸易休战协议,并建立AI风险对话机制等。最后,报告展望了市场,高盛预计美国可能加征关税,但冲击有限,并关注了关键宏观事件和风险提示。
报告对相关赛道/行业的发展趋势有何分析?
报告重点分析了金融支持服务业的发展趋势,指出中国人民银行等八部门印发指导意见,将重点支持生产性服务业(如科技服务、现代物流)和生活性服务业(如住宿餐饮、养老托育)的发展。这表明政策层面鼓励服务业扩能提质,为相关行业带来发展机遇。此外,报告也关注了宏观政策对经济运行的影响,如稳定房地产市场、促进就业增收等措施,这些政策将间接影响服务业的上下游产业链,值得投资者关注服务业内部结构变化和政策落地效果。
这份研报的主要分析方向是什么?
这份研报主要围绕宏观政策、经济运行、金融支持服务业、市场表现以及中美关系等方面展开分析。在宏观政策方面,重点解读了国务院常务会议推出的增量政策及其对经济的影响;在经济运行方面,分析了工业营收和利润增长情况及行业结构变化;在金融支持服务业方面,详细解读了中国人民银行等八部门印发的指导意见;在市场表现方面,分析了A股市场回调情况及行业涨跌情况;在中美关系方面,关注了美国总统特朗普访华达成的协议及双方声明的差异。这些分析方向共同构成了报告的核心内容,为投资者提供了全面的政策和市场信息。
当前市场现状如何判断?
当前市场现状表现为A股市场出现回调,主要指数如沪深300、科创50和创业板指均下跌,成交额为17167亿元。行业方面,31个申万一级行业仅4个收涨,石油石化、公用事业等领涨,通信跌7.36%领跌。债券市场方面,10年期国债收益率上行0.30BP至1.6793%,DR007下行0.35BP至1.3911%。这些数据反映出市场情绪较为谨慎,投资者对经济前景和政策走向持观望态度。同时,中美关系的变化也对市场产生影响,虽然达成贸易休战协议,但双方在多个议题上仍存在分歧,市场需关注这些因素对短期走势的影响。
研报提示了哪些风险?
这份研报提示了三个主要风险:一是政策力度不及预期,即宏观政策的效果可能弱于市场预期,对经济复苏和行业发展的支持力度不足;二是房地产市场调整超预期,即房地产市场可能出现更大幅度的下跌,对相关产业链和金融体系造成冲击;三是中美紧张关系升温,即中美两国在贸易、技术等领域的摩擦可能加剧,对全球经济和金融市场带来不确定性。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。