猜你想问
造纸板块2026M8景气度如何?
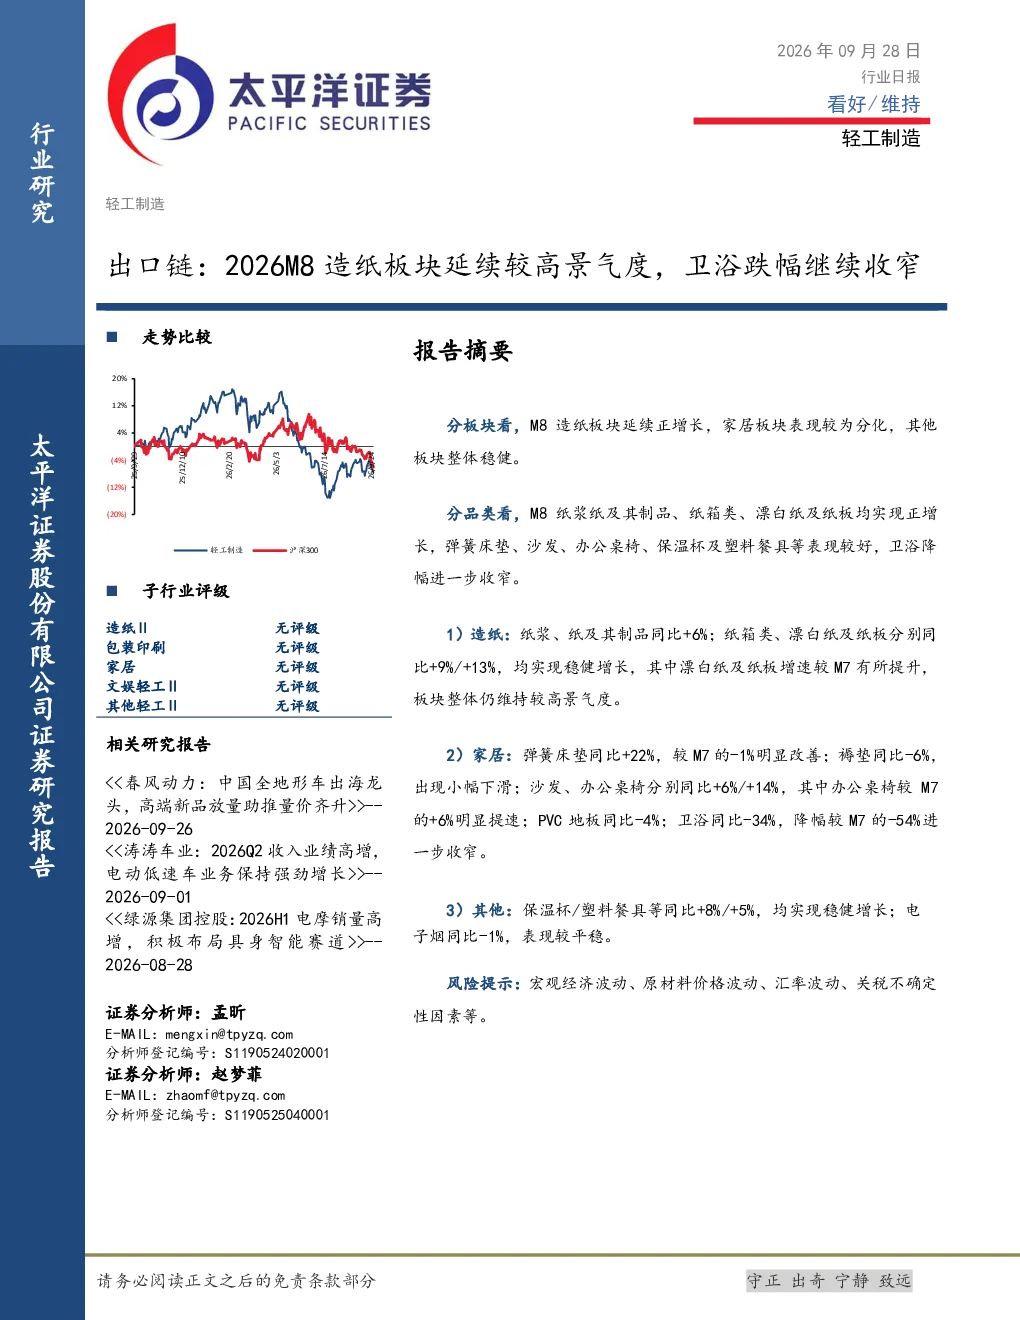
根据报告,M8造纸板块延续正增长,纸浆纸及其制品、纸箱类、漂白纸及纸板均实现正增长,其中纸箱类同比+9%,漂白纸及纸板同比+13%,增速较M7提升,板块整体维持较高景气度。这表明造纸行业在当前市场环境下仍保持较强的发展势头,多个细分品类表现亮眼,企业盈利能力有望得到支撑。
家居板块哪些品类表现突出?
家居板块表现分化,其中弹簧床垫同比+22%,较M7的-1%明显改善;沙发、办公桌椅分别同比+6%、+14%,其中办公桌椅增速提速。这些数据反映出消费者对家居产品的需求有所回升,特别是床垫和办公家具类产品,企业需关注市场需求的持续变化,及时调整产品策略。
卫浴板块跌幅收窄的原因是什么?
卫浴板块同比-34%,降幅较M7的-54%收窄。这一变化可能与企业积极调整产品结构、提升产品附加值有关,同时也可能与市场对卫浴产品的需求逐步恢复有关。尽管仍处于负增长状态,但跌幅收窄显示出行业正在逐步走出困境,未来有望实现稳定增长。
轻工制造行业整体发展趋势如何?
轻工制造行业整体稳健,造纸板块表现强劲,家居板块部分品类增长显著,其他板块如保温杯、塑料餐具、电子烟等表现平稳。这表明轻工制造行业在当前经济环境下仍具备较强的抗风险能力,未来发展趋势向好,企业需关注技术创新和市场需求变化,提升产品竞争力。
研报提示哪些投资风险?
研报提示的主要风险包括宏观经济波动、原材料价格波动、汇率波动、关税不确定性等。这些因素可能对轻工制造行业的经营业绩产生影响,企业需加强风险管理,密切关注市场动态,及时调整经营策略,以应对潜在的市场风险。
你可能感兴趣
出口链:2026M7,造纸板块延续正增长,电子烟跌幅显著收窄
轻工制造太平洋证券2026-08-24
轻工制造行业日报:出口链:2026M6造纸板块景气度较好,家居及其他板块表现分化
轻工制造太平洋证券2026-07-22
机械设备行业周观点:CME预估7月挖机销量降幅收窄,出口继续维持高增长;继续推荐高景气度光伏设备
机械设备万联证券2021-07-26
轻工制造行业周报:继续看好景气度延续上升的造纸和家具板块
轻工制造东兴证券2016-09-04
出口链:2025M11家电出口跌幅收窄,洗衣机/吸尘器+16/+15%
家用电器太平洋证券2025-12-23
出口链:2025M7家电出口跌幅环比收窄,洗衣机、清洁电器+15、10%
家用电器太平洋证券2025-08-22
2021年1-5月房地产开发与销售数据点评:投资和销售同比跌幅收窄,景气度仍处于低位
房地产群益证券2022-06-16
计算机:Q2盈利同比降幅明显收窄,算力、工业软件景气度较高
信息技术国联证券2024-09-08
轻工造纸行业周报:家具出口景气度有望延续,浆价短期或仍维持高位
轻工制造国金证券2024-05-11
6月挖机海关出口同比保持较高增速,海外市场景气度延续
机械设备太平洋证券2026-07-21