猜你想问
这份商品期权日报主要分析了什么内容?
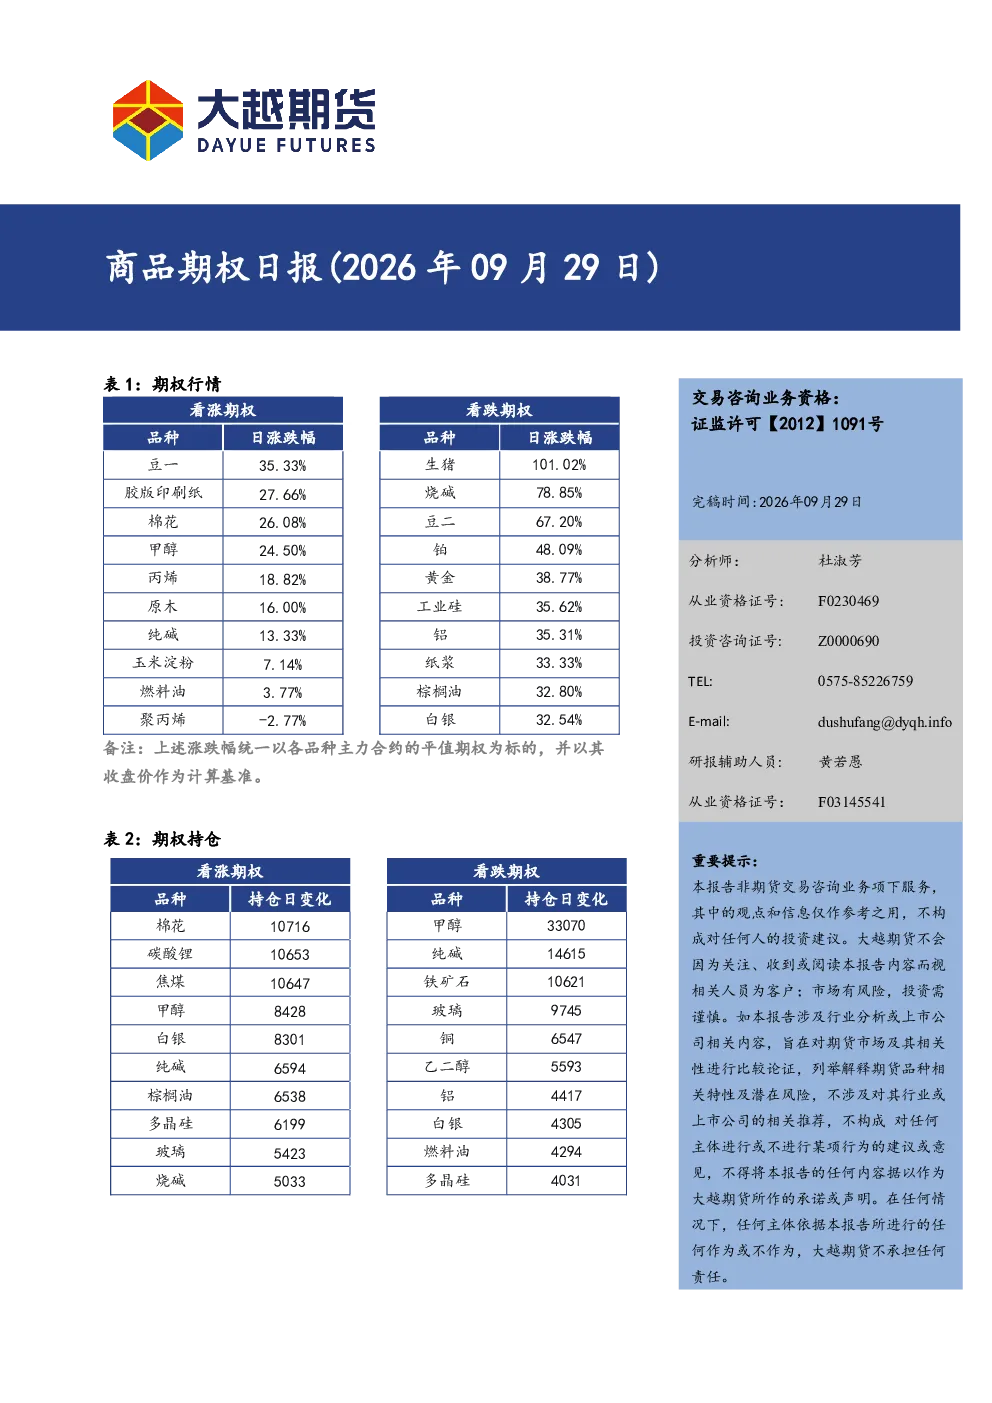
这份商品期权日报主要分析了当前商品期权的市场动态、关键品种的期权价格波动以及相关的市场风险因素。报告通过数据分析和图表展示,对期权市场的供需关系、波动率变化以及影响因素进行了深入探讨,旨在帮助投资者更好地理解期权市场的运作机制和潜在机会。报告内容涵盖了多个商品品种的期权合约,包括农产品、金属和能源等板块,为投资者提供了全面的市场视角和参考信息。
报告对相关行业的发展趋势有何看法?
报告对相关行业的发展趋势进行了宏观层面的分析,指出随着全球经济复苏和供应链调整,商品需求有望逐步回暖。特别是在新能源、碳中和等政策驱动下,部分大宗商品如锂、铜等具有长期增长潜力。同时,地缘政治风险和极端天气事件对供应链的冲击仍是市场关注的焦点。报告建议投资者关注行业政策变化、技术革新以及全球宏观经济走势,以把握行业发展的主要驱动力。
报告重点分析了哪些方向?
报告重点分析了商品期权市场的波动率策略、跨期跨品种套利机会以及市场情绪对期权价格的影响。在波动率策略方面,报告详细解读了波动率微笑、波动率偏斜等经典模型的适用场景和风险点。在套利机会方面,报告通过量化分析,识别了部分品种间存在的潜在套利空间。此外,报告还特别关注了市场情绪指标,如持仓量、未平仓合约等,探讨其对期权价格变动的传导机制。这些分析旨在为投资者提供多元化的交易思路和风险管理工具。
当前市场现状如何判断?
当前市场现状表现为商品期权市场整体波动率处于历史相对低位,但部分品种如能源化工板块的波动率显示出结构性分化。市场情绪方面,投资者对通胀预期和货币政策的关注度较高,这影响了期权市场的供需平衡。报告指出,虽然短期内市场不确定性仍然存在,但长期来看,随着市场参与者结构优化和交易工具创新,商品期权市场的深度和广度有望进一步提升。投资者需关注市场流动性变化和关键经济数据的发布,以应对潜在的市场波动。
报告有哪些重要的风险提示?
报告提示投资者,商品期权交易具有高杠杆性,价格波动可能迅速放大亏损。投资者应充分了解期权合约的特性,合理控制仓位,避免过度使用杠杆策略。此外,市场情绪的剧烈变化可能导致期权价格非理性波动,投资者需保持理性交易态度。报告还强调,政策变化、极端天气事件和地缘政治冲突等不可控因素可能对商品期权市场产生重大影响,投资者应建立完善的风险管理机制,包括设置止损点和分散投资组合。最后,报告提醒投资者,本报告不构成投资建议,所有观点仅供参考,市场有风险,投资需谨慎。