猜你想问
这份研报主要分析了什么?
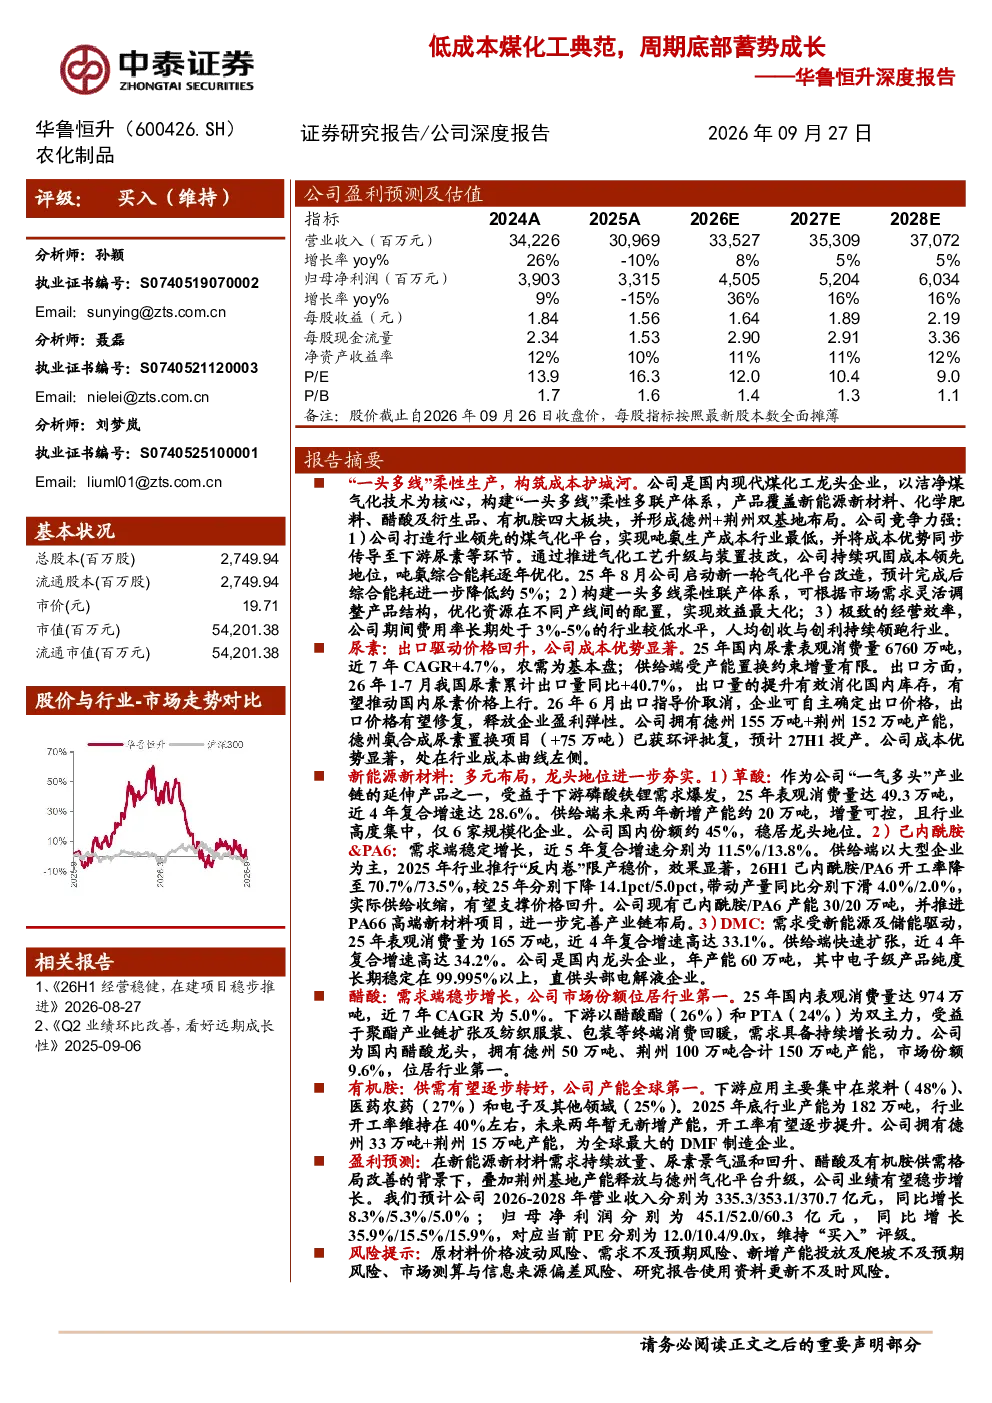
这份研报主要分析了华鲁恒升作为国内现代煤化工龙头企业的经营状况。报告指出,公司以洁净煤气化技术为核心,构建“一头多线”柔性多联产体系,产品覆盖新能源新材料、化学肥料、醋酸及衍生品、有机胺四大板块,并形成德州+荆州双基地布局。报告强调公司成本优势显著,吨氨生产成本行业最低,并通过柔性联产体系和经营效率将成本优势传导至下游产品。同时,报告分析了行业景气度回升对公司的影响,以及各业务板块如尿素、新能源新材料、醋酸、有机胺的发展前景和盈利预测。
煤化工行业未来发展趋势如何?
煤化工行业未来发展趋势呈现多元化发展和技术升级的特点。一方面,随着新能源新材料需求的持续增长,如草酸、己内酰胺、DMC等产品的需求稳定增长,煤化工企业通过技术创新和产能扩张有望受益于行业景气度回升。另一方面,行业竞争加剧,企业需要进一步提升成本控制能力和产品附加值。此外,环保政策趋严也对行业产生一定影响,推动企业向绿色化、智能化方向发展。华鲁恒升作为行业龙头企业,凭借其技术优势和双基地布局,有望在行业转型升级中占据有利地位。
研报重点分析了华鲁恒升的哪些业务板块?
研报重点分析了华鲁恒升的四大业务板块:新能源新材料、化学肥料、醋酸及衍生品、有机胺。在新能源新材料板块,报告关注草酸、己内酰胺(PA6)、DMC等产品的市场表现和公司竞争优势。草酸受益于下游磷酸铁锂需求爆发,公司市场份额位居行业首位;己内酰胺&PA6需求稳定增长,供给端实际供给收缩,价格有望回升;DMC需求受新能源及储能驱动,公司产能与市占率均居全国首位。在化学肥料板块,尿素出口驱动价格回升,公司成本优势显著,产能持续扩张,盈利能力有望提升。在醋酸板块,需求端稳步增长,公司市场份额位居行业第一,技改能力与“一头多线”联产模式构筑竞争壁垒。在有机胺板块,供需有望逐步转好,公司产能全球第一,凭借规模和成本优势维持稳健经营。
当前煤化工市场现状如何?
当前煤化工市场现状呈现周期底部蓄势的特征。多数产品价格价差处于底部,行业整体处于调整期。然而,随着下游需求的逐步恢复和公司成本优势的发挥,煤化工企业有望受益于行业景气度回升。例如,尿素出口驱动价格回升,公司成本优势显著,产能持续扩张,盈利能力有望提升;新能源新材料板块中,草酸、己内酰胺、DMC等产品的需求稳定增长,供给端实际供给收缩,价格有望回升;醋酸和有机胺板块的供需格局也在逐步改善。总体来看,煤化工市场正处于转型升级的关键时期,具备长期发展潜力。
研报提示了哪些风险?
研报提示了以下几项风险:原材料价格波动风险,煤化工企业的主要原材料如煤炭、天然气等价格波动可能影响公司成本控制和盈利能力;需求不及预期风险,下游行业需求变化可能影响公司产品的销售情况;新增产能投放及爬坡不及预期风险,公司产能扩张计划可能面临技术或市场方面的挑战;市场测算与信息来源偏差风险,研报中的数据和分析可能存在误差;研究报告使用资料更新不及时风险,市场情况变化可能使研报内容滞后。这些风险需要投资者关注,并在投资决策中充分考虑。