猜你想问
国庆假期对股市有什么影响?
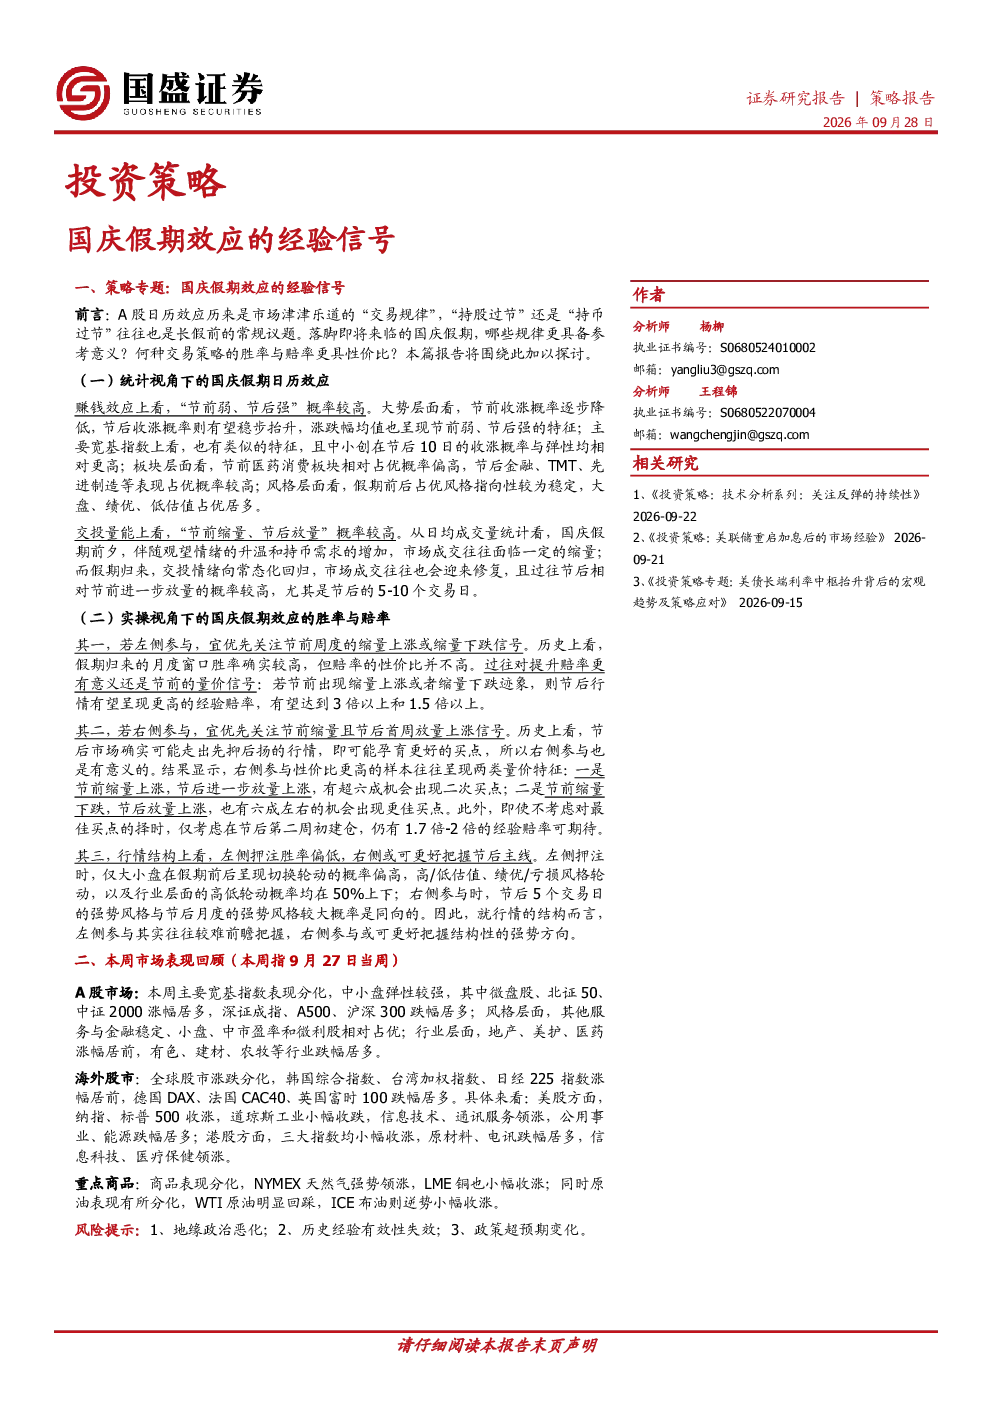
研报显示,国庆假期存在“节前弱、节后强”的赚钱效应,表现为节前收涨概率降低、节后收涨概率提升,中小创在节后10日的收涨概率与弹性相对更高。同时,“节前缩量、节后放量”的量能特征也较为明显,节后市场成交往往迎来修复。此外,节前医药消费板块相对占优,节后金融、TMT、先进制造等板块表现占优概率较高,大盘、绩优、低估值风格也相对占优。
如何把握国庆假期股市机会?
研报建议关注两类参与形式:左侧参与优先关注节前周度的缩量上涨或缩量下跌信号,若出现此类信号,节后行情有望呈现更高的赔率;右侧参与优先关注节前缩量且节后首周放量上涨信号,若节前缩量上涨/下跌且节后放量上涨,有超6成机会出现更好的买点。需要注意的是,统计经验与实操仍有差距,需结合具体信号进行判断。
哪些行业在国庆假期后表现较好?
根据研报分析,节后金融、TMT、先进制造等板块表现占优概率较高,同时地产与消费板块也表现居前。此外,大小盘风格呈现切换轮动的概率偏高,高/低估值、绩优/亏损风格轮动,以及行业层面的高低轮动概率均在50%上下。需要注意的是,这些仅为历史经验信号,实际表现可能存在差异。
当前市场处于什么状态?
本周A股市场主要宽基指数表现分化,中小盘弹性较强,其他服务与金融稳定、小盘、中市盈率和微利股相对占优。行业层面,地产与消费板块表现居前,而有色、建材、农牧板块则表现不佳。全球股市涨跌分化,韩国综合指数领涨,纳指、标普500收涨,信息科技、医疗保健领涨港股。商品市场表现分化,天然气强势拉升,原油走势分化。
投资国庆假期效应需注意哪些风险?
研报提示,投资国庆假期效应需关注地缘政治恶化、历史经验有效性失效、政策超预期变化等风险。此外,左侧押注胜率偏低,各类风格中仅大小盘呈现切换轮动的概率偏高,高/低估值、绩优/亏损风格轮动,以及行业层面的高低轮动概率均在50%上下。需要注意的是,这些仅为历史经验信号,实际表现可能存在差异,投资决策需谨慎。
你可能感兴趣
东吴策略国庆假期的 季节效应
未知机构2026-09-27
东吴证券 东吴策略 国庆假期的 季节效应 -周末一刻钟系列 一百二十九
未知机构2026-09-27
国庆假期的“季节效应”
东吴证券2026-09-26
东吴策略 国庆假期的季节效应 - 周末一刻钟系列一百二十九
未知机构2026-09-27
对国庆假期数据的点评:今年国庆黄金周透露哪些重要经济信号?
国联证券2022-10-09
股指期货市场运行日报:中秋国庆假期效应明显,期指交易不足,套利有限
国信证券2010-09-28
【中信交运物流】国庆假期出行数据点评—关注政策信号,及时布局航空机场在政
未知机构2022-10-05
国庆假期高频追踪:国内宏观数据有积极信号
国联证券2024-10-07
每周经济观察2021年第38期:更“宅”的国庆假期
华创证券2021-10-07
消费行业专题报告:盘僵持,10月国庆假期后一轮急跌下行至新的平台,我们判断消费已经步入合理区间,年初以来的下跌或许是情
商贸零售国金证券2024-01-28