猜你想问
氧化铝价格近期走势如何?
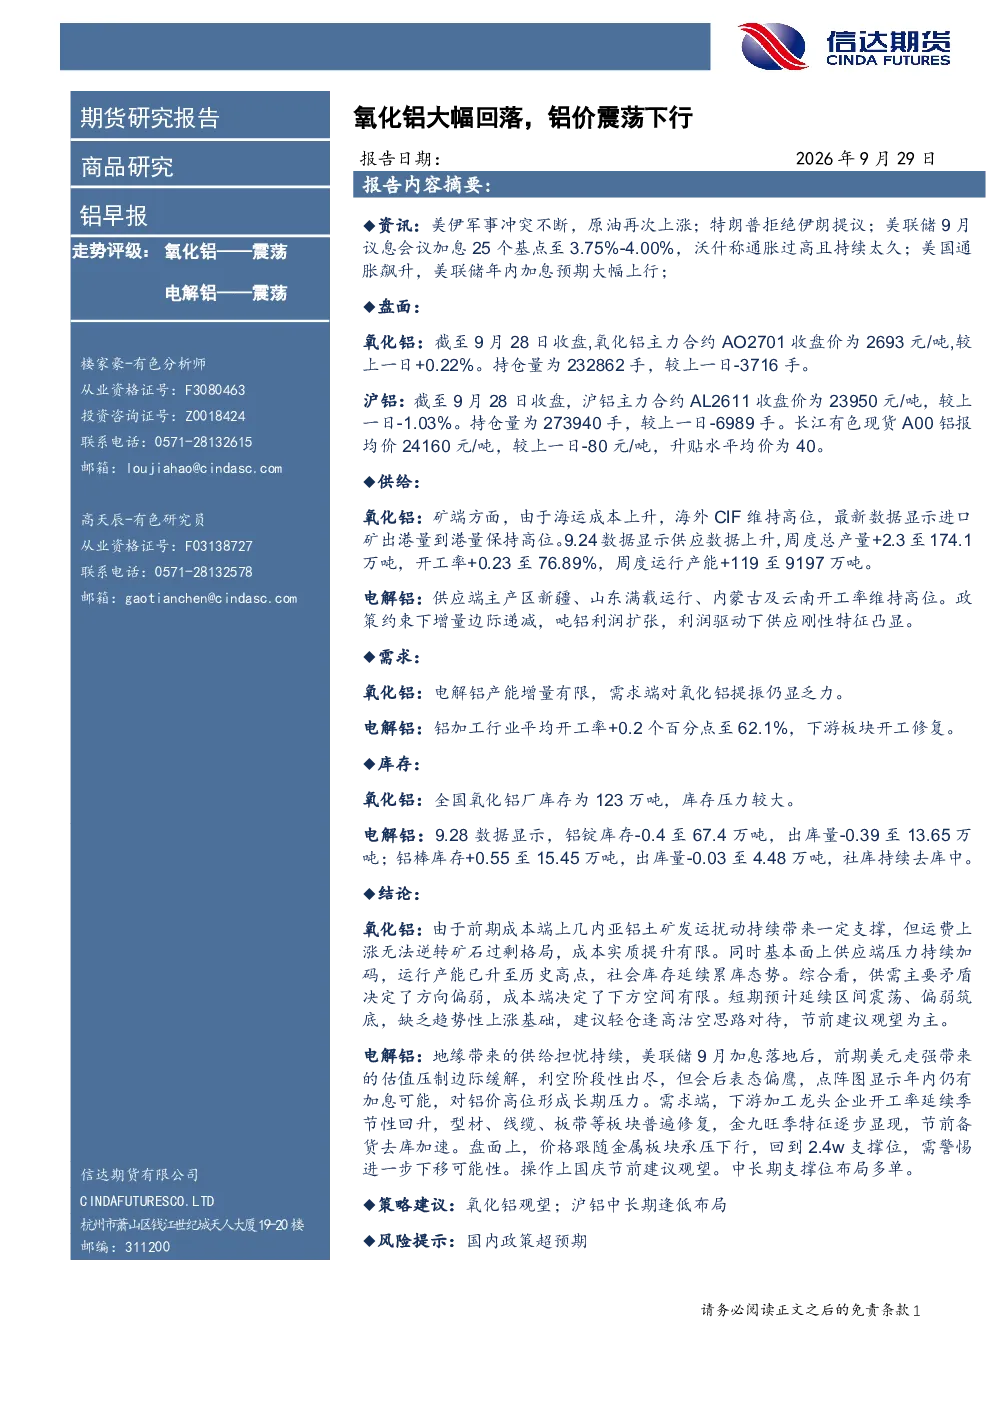
氧化铝主力合约AO2701近期收盘价2693元/吨,上涨0.22%,持仓量232862手,下降3716手。矿端进口矿到港量高位,供应数据上升,总产量174.1万吨,开工率76.89%,运行产能9197万吨。全国氧化铝厂库存123万吨,库存压力较大。成本端支撑有限,供应压力持续,供需矛盾决定方向偏弱,短期区间震荡、偏弱筑底。
电解铝行业未来发展趋势?
电解铝行业新疆、山东满载运行,内蒙古及云南开工率高位,政策约束下增量边际递减,吨铝利润扩张,供应刚性凸显。铝加工行业平均开工率62.1%,下游板块开工修复。铝锭库存67.4万吨,出库量13.65万吨;铝棒库存15.45万吨,出库量4.48万吨,社库持续去库。地缘供给担忧持续,美联储加息落地后估值压制边际缓解,但鹰派表态和年内可能加息对铝价高位形成压力;需求端金九旺季特征显现,节前备货去库加速,盘面价格回到2.4w支撑位,需警惕下移。
本报告主要分析了哪些方面?
本报告分析了氧化铝和电解铝两个板块。氧化铝方面,重点关注了盘面价格、供应、需求和库存情况,指出成本端支撑有限,供应压力持续,供需矛盾决定方向偏弱,短期区间震荡、偏弱筑底。电解铝方面,分析了供给、需求和库存,指出地缘供给担忧持续,需求端金九旺季特征显现,盘面价格回到2.4w支撑位,需警惕下移。
当前铝市场整体状况如何?
当前铝市场,氧化铝方面,主力合约AO2701收盘价2693元/吨,上涨0.22%,持仓量下降;供应端矿端进口矿到港量高位,总产量174.1万吨,开工率76.89%;需求端电解铝产能增量有限,氧化铝需求提振乏力;库存端全国氧化铝厂库存123万吨,库存压力较大。电解铝方面,主力合约AL2611收盘价23950元/吨,下跌1.03%,持仓量下降;供应端新疆、山东满载运行,内蒙古及云南开工率高位;需求端铝加工行业平均开工率62.1%,下游板块开工修复;库存端铝锭库存67.4万吨,出库量13.65万吨,铝棒库存15.45万吨,出库量4.48万吨,社库持续去库。
本报告有哪些风险提示?
本报告提示的风险包括国内政策超预期,可能对铝行业产生影响。例如,政策调整可能影响电解铝的供给端,如新疆、山东等地区的满载运行情况,或对铝加工行业的开工率造成影响。此外,国际经济形势的变化,如美联储加息政策,也可能对铝价产生压力。这些因素均需持续关注,以规避潜在风险。