猜你想问
氧化铝价格近期走势如何?
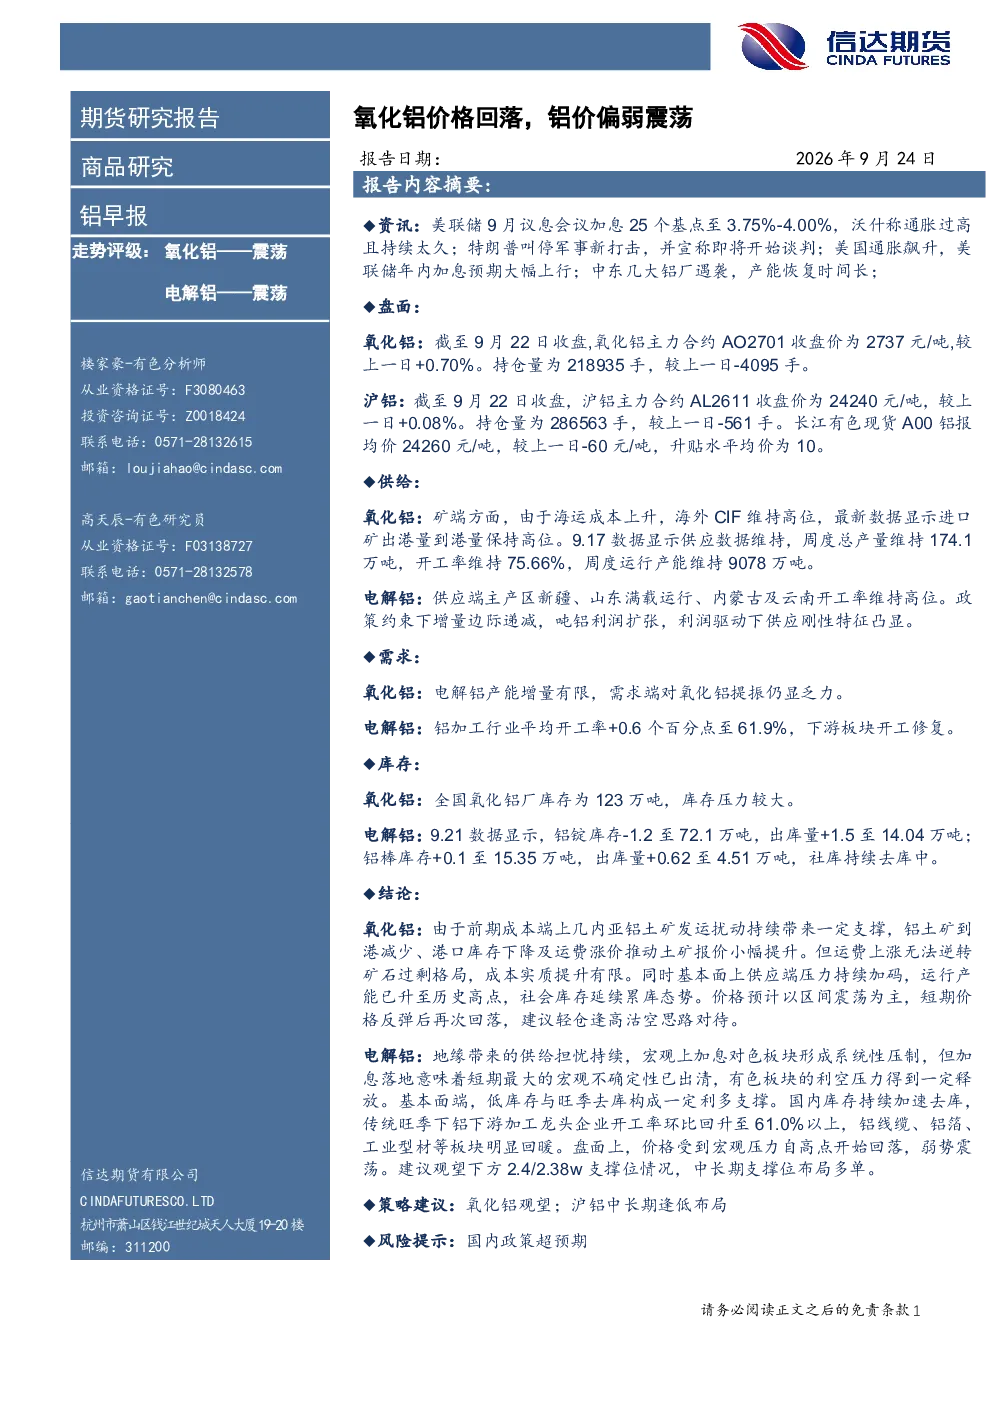
截至9月22日,氧化铝主力合约AO2701收盘价为2737元/吨,上涨0.70%,持仓量218935手,减少4095手。海外CIF高位,进口矿到港量维持高位,国内总产量174.1万吨,开工率75.66%,运行产能9078万吨。国内氧化铝厂库存123万吨,库存压力较大。成本端支撑有限,供应压力持续,价格预计区间震荡。
电解铝行业未来发展趋势?
电解铝供给方面,新疆、山东满载运行,内蒙古及云南开工率高位,政策约束下增量边际递减,吨铝利润扩张。需求方面,铝加工行业开工率回升至61.9%,下游板块开工修复。9月21日,铝锭库存72.1万吨,减少1.2万吨;铝棒库存15.35万吨,增加0.1万吨,社库持续去库。地缘供给担忧持续,加息落地释放利空压力,低库存与旺季去库构成支撑,价格弱势震荡。
本报告重点分析了哪些方面?
本报告重点分析了氧化铝和电解铝的盘面表现、供给情况、需求动态及库存变化。氧化铝方面,关注了海外进口矿成本、国内产量及库存压力;电解铝方面,分析了主要产区开工情况、下游需求恢复程度及社会库存变动。报告指出成本端支撑有限,供应压力持续,价格预计区间震荡,同时地缘供给担忧和低库存构成支撑。
当前铝市场整体状况如何?
当前铝市场呈现供需博弈格局。氧化铝方面,进口矿成本高位,国内产量稳定,但需求提振乏力,库存压力较大。电解铝方面,供给端增量有限,需求端逐步恢复,库存持续去库,但地缘政治和宏观政策仍存不确定性。整体来看,铝价预计在成本和库存压力下保持弱势震荡,市场需关注供需节奏变化及政策动向。
本报告有哪些风险提示?
本报告提示的主要风险包括国内政策超预期变化可能对铝行业供需格局产生影响。例如,若环保政策收紧可能限制电解铝产能扩张,或若货币政策转向可能影响下游消费需求。此外,国际地缘政治冲突持续可能加剧供给不确定性,而大宗商品价格波动也可能传导至铝价。投资者需密切关注相关政策动向和市场情绪变化。