猜你想问
工业硅和多晶硅的最新市场行情如何?
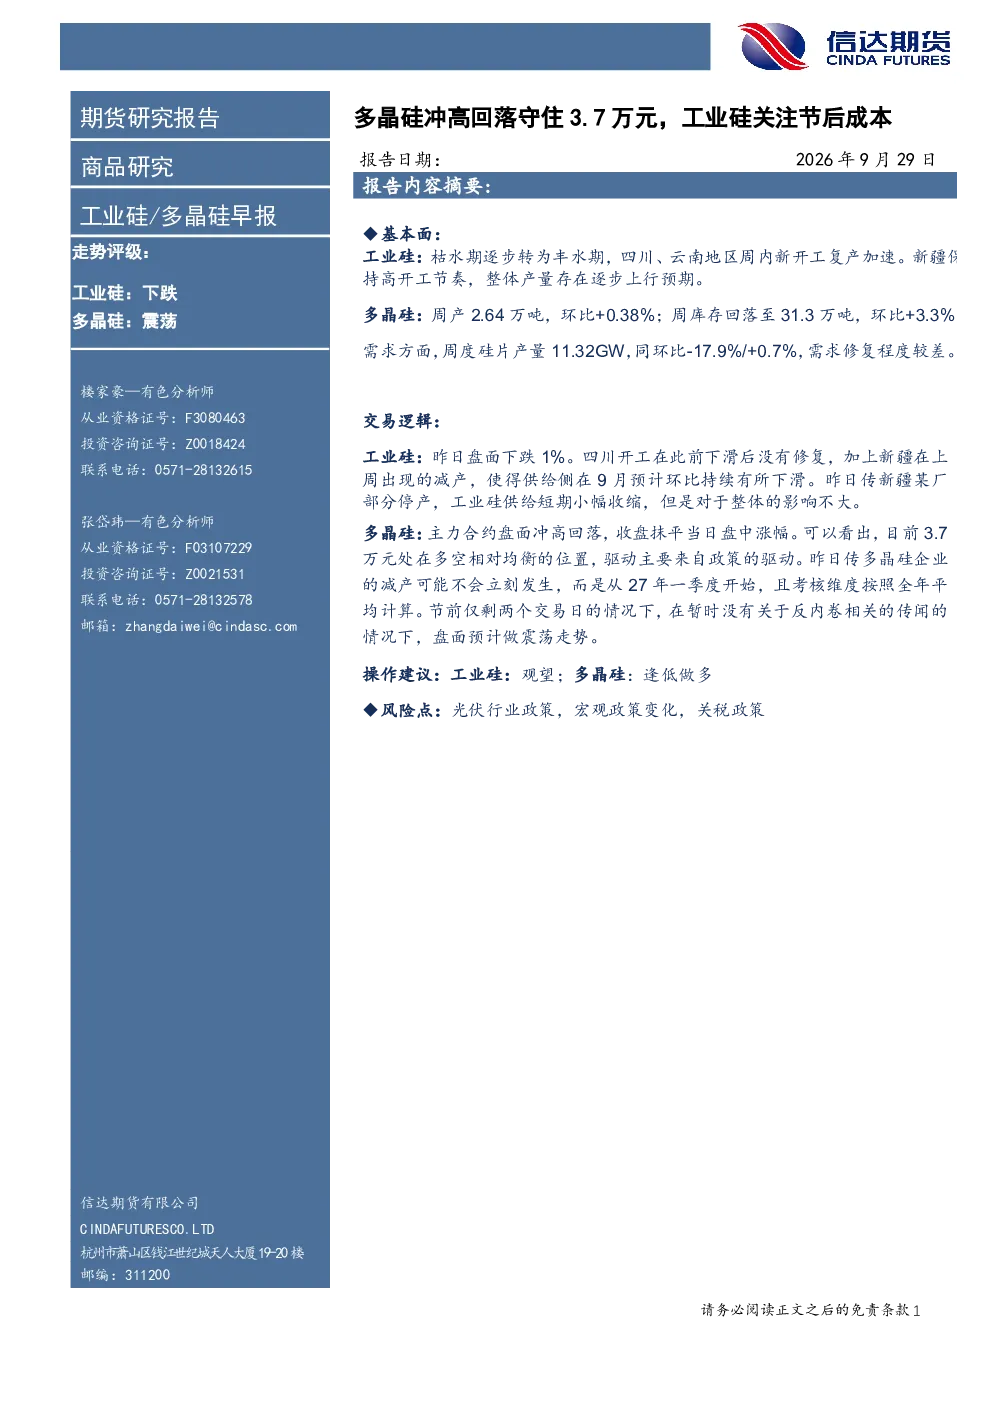
根据最新研报,工业硅走势评级为下跌,主要由于枯水期结束转为丰水期,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量预计逐步上行。周内盘面下跌1%,四川开工未修复,新疆部分减产,供给短期收缩但影响不大。多晶硅走势评级为震荡,周产2.64万吨,环比+0.38%;库存31.3万吨,环比+3.3%。需求方面,硅片产量11.32GW,同环比-17.9%/+0.7%,需求修复较差。主力合约冲高回落,3.7万元处多空均衡,政策驱动为主,减产传闻或推迟至27年一季度。
工业硅和多晶硅的行业发展趋势是什么?
工业硅行业发展趋势显示,随着枯水期结束,四川、云南等地区新开工复产加速,新疆高开工维持,整体产量预计逐步上行。短期内供给收缩影响有限,长期看产量将逐步增加。多晶硅行业则呈现震荡态势,尽管周产量环比微增,但库存增加,需求修复缓慢。政策驱动仍是主要因素,减产预期推迟至27年一季度,市场在3.7万元处多空力量相对均衡。
这份研报重点分析了哪些方向?
本研报重点分析了工业硅和多晶硅的供应端与需求端。工业硅方面,关注四川、云南、新疆等主产区的开工情况及产量变化,同时分析了短期供给收缩的影响。多晶硅方面,则聚焦于周产量、库存变化以及硅片产量的需求情况,并探讨了政策驱动与减产预期对市场的影响。此外,还考察了升贴水情况,但具体图表数据原文未展示。
当前工业硅和多晶硅的市场现状如何判断?
当前工业硅市场呈现下跌走势,主要受丰水期产量预期增加及短期供给收缩影响有限支撑。多晶硅市场则处于震荡状态,产量环比微增但库存上升,需求修复不及预期,政策驱动下市场在3.7万元附近多空均衡。整体看,工业硅短期影响有限,多晶硅则依赖政策支持,市场波动主要受供需及政策变化影响。
这份研报提示了哪些风险点?
本研报提示的主要风险点包括光伏行业政策变化、宏观政策调整以及关税政策变动。工业硅和多晶硅市场高度依赖下游光伏行业景气度,任何政策变动都可能对供需关系及价格产生显著影响。此外,宏观政策变化可能影响整体经济环境,进而影响行业投资与消费。关税政策调整则可能改变进出口成本,对市场供需格局产生影响。