猜你想问
这份研报主要分析了什么内容?
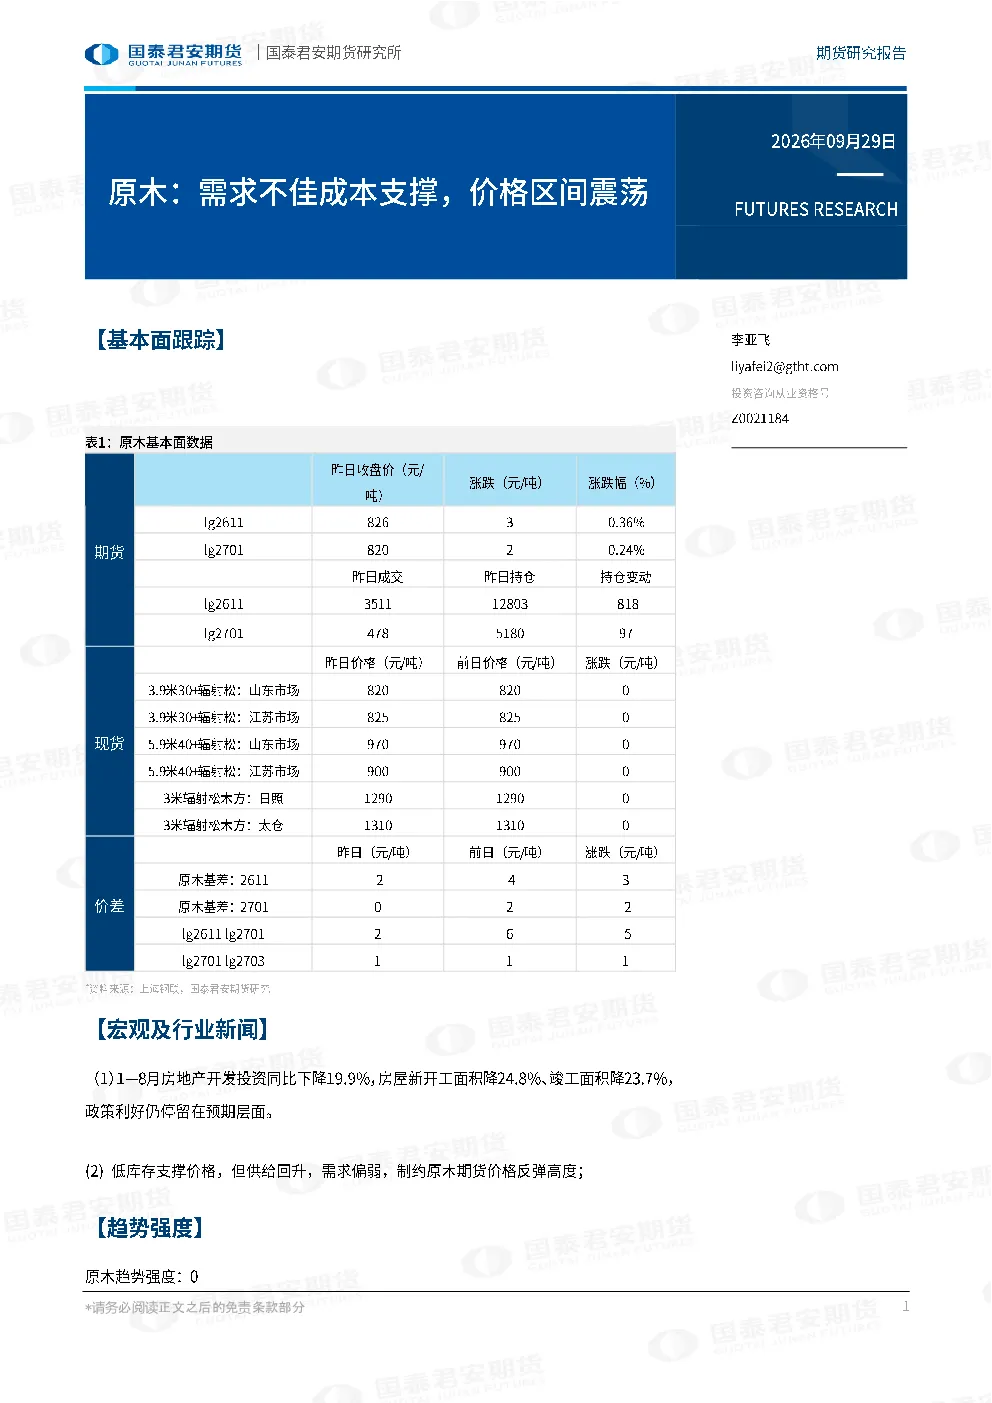
这份研报主要分析了原木期货的价格走势。报告指出原木期货价格呈现区间震荡,核心原因是需求不佳和成本支撑。1-8月房地产开发投资同比下降19.9%,房屋新开工及竣工面积分别下降24.8%和23.7%,显示政策利好仍停留在预期层面。同时,低库存支撑价格,但供给回升叠加需求偏弱,制约价格反弹高度。原木趋势强度为0(中性),介于弱与偏弱之间。报告由国泰君安期货发布,仅供专业投资者参考。
原木行业未来发展趋势如何?
原木行业未来发展趋势分析显示,当前原木期货价格维持区间震荡,主要受需求不佳和成本支撑影响。从宏观层面看,1-8月房地产开发投资同比下降19.9%,房屋新开工及竣工面积分别下降24.8%和23.7%,表明下游需求偏弱,政策刺激效果尚未完全显现。供给端方面,低库存为价格提供了一定支撑,但供给回升趋势可能限制价格上方空间。综合来看,原木行业短期内可能维持震荡格局,长期发展需关注宏观经济复苏和行业政策变化。
研报重点分析了原木的哪些方面?
研报重点分析了原木期货的市场现状和驱动因素。报告指出原木价格呈现区间震荡,主要受需求端和成本端双重影响。需求方面,房地产开发投资下滑导致下游需求偏弱;成本方面,低库存支撑价格但供给回升限制反弹空间。报告还评估了原木趋势强度为0(中性),显示市场处于弱势震荡状态。此外,报告强调了宏观经济和行业政策对原木价格的影响,并提示投资者关注市场风险。
当前原木市场处于什么状态?
当前原木市场处于区间震荡状态。报告显示,原木期货价格受需求不佳和成本支撑双重影响,呈现区间波动。1-8月房地产市场数据表现疲软,房屋新开工及竣工面积分别下降24.8%和23.7%,显示下游需求偏弱,政策利好尚未完全转化为实际需求。同时,低库存为价格提供支撑,但供给回升趋势可能限制价格上方空间。综合来看,原木市场短期内缺乏明确方向性,维持震荡概率较大。
研报中有哪些风险提示需要注意?
研报中提示的主要风险包括:首先,宏观经济复苏不及预期可能进一步压制下游需求,影响原木价格;其次,供给端若出现意外增加,可能打破低库存支撑,导致价格承压。此外,政策变化也存在不确定性,例如若行业支持政策未能落地,可能加剧需求疲软。报告还强调,价格可升可跌,过往表现不预示未来,投资者需自行承担风险。信息来源已公开资料,但准确性、完整性不作保证。