猜你想问
聚烯烃日报主要分析了哪些内容?
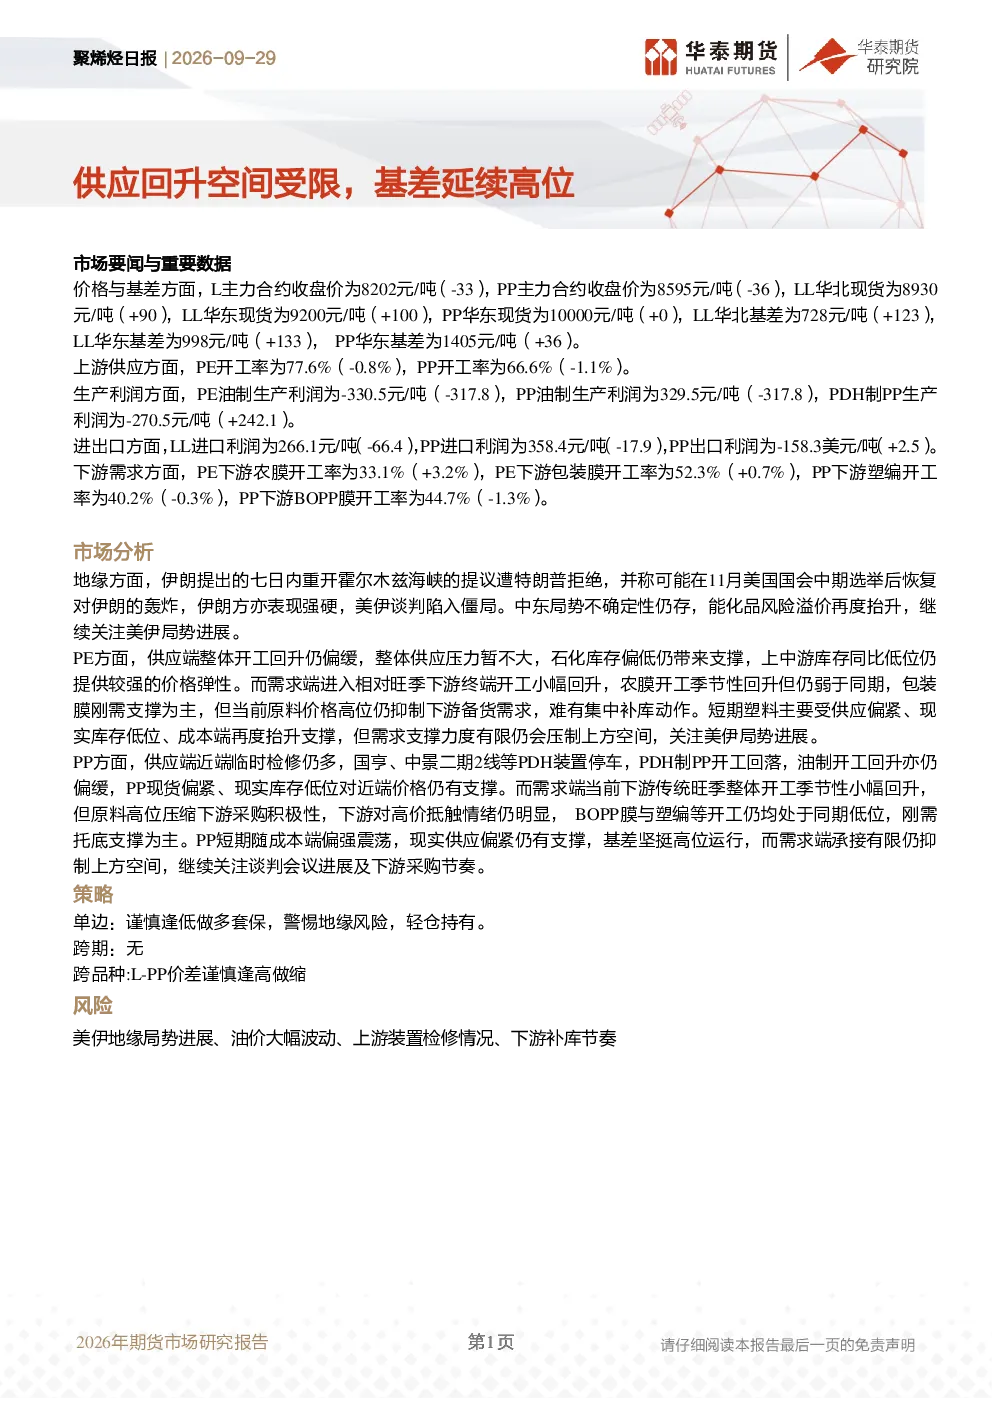
聚烯烃日报主要分析了聚烯烃市场的供应、需求、价格、基差、上下游开工率、进出口利润以及地缘风险等因素。报告指出供应回升空间受限,LL基差延续高位,PE和PP市场均面临成本端支撑和需求端恢复缓慢的矛盾。
聚烯烃行业未来发展趋势如何?
聚烯烃行业未来发展趋势需关注地缘政治风险、油价波动、上游装置检修情况以及下游补库节奏。目前PE和PP市场供应端开工率有所下降,但库存偏低,价格弹性较大。需求端虽有所回升,但原料高位抑制了下游的备货意愿,整体市场呈现供需错配的态势。
报告中重点分析了聚烯烃的哪些方面?
报告中重点分析了聚烯烃的供需平衡、价格与基差变化、生产利润以及进出口情况。PE市场方面,供应端开工回升偏缓,库存偏低提供价格弹性,但需求支撑有限;PP市场方面,供应端临时检修多,现货偏紧、库存低位对近端价格有支撑,但传统旺季开工回升有限,刚需托底。
当前聚烯烃市场现状如何?
当前聚烯烃市场现状表现为供应端开工率下降,但库存偏低,价格弹性较大。需求端虽有所回升,但原料高位抑制了下游的备货意愿。LL基差延续高位,PE和PP市场均面临成本端支撑和需求端恢复缓慢的矛盾。市场整体呈现供需错配的态势,价格随成本端偏强震荡。
聚烯烃日报提示了哪些风险?
聚烯烃日报提示了美伊地缘局势进展、油价大幅波动、上游装置检修情况以及下游补库节奏等风险因素。地缘政治风险可能导致能化品风险溢价抬升,油价大幅波动会影响成本端支撑力度,上游装置检修情况将影响市场供应,下游补库节奏则会影响需求恢复速度。
你可能感兴趣
聚烯烃日报:PP基差延续高位,供应回归偏缓
华泰期货2026-06-05
LLDPE和PP日报:现货成交转淡&基差扩大,聚烯烃短期回调空间受限
华泰期货2015-08-18
石油沥青周报:沥青供应继续回升,基差达到高位
华泰期货2022-09-18
甲醇周报:短期基差支撑&供应回升,库存止跌,高位风险较大
华泰期货2016-12-10
天然橡胶日报:基差持续缩窄,期价下行空间受限
华泰期货2019-04-23
聚烯烃日报:PP供应仍偏紧,强基差维持
华泰期货2026-06-12
聚烯烃日报:下游开工继续走低,PP强现实 基差高位
华泰期货2026-05-22
聚烯烃日报:PP现货供应仍偏紧,基差维持高位
华泰期货2026-05-15
聚烯烃日报:聚烯烃基差维持高位,价格难改弱势
华泰期货2022-10-19
聚烯烃日报:聚烯烃冲高回落,基差维持高位
华泰期货2022-10-24