猜你想问
国债期货小幅回调的原因是什么?
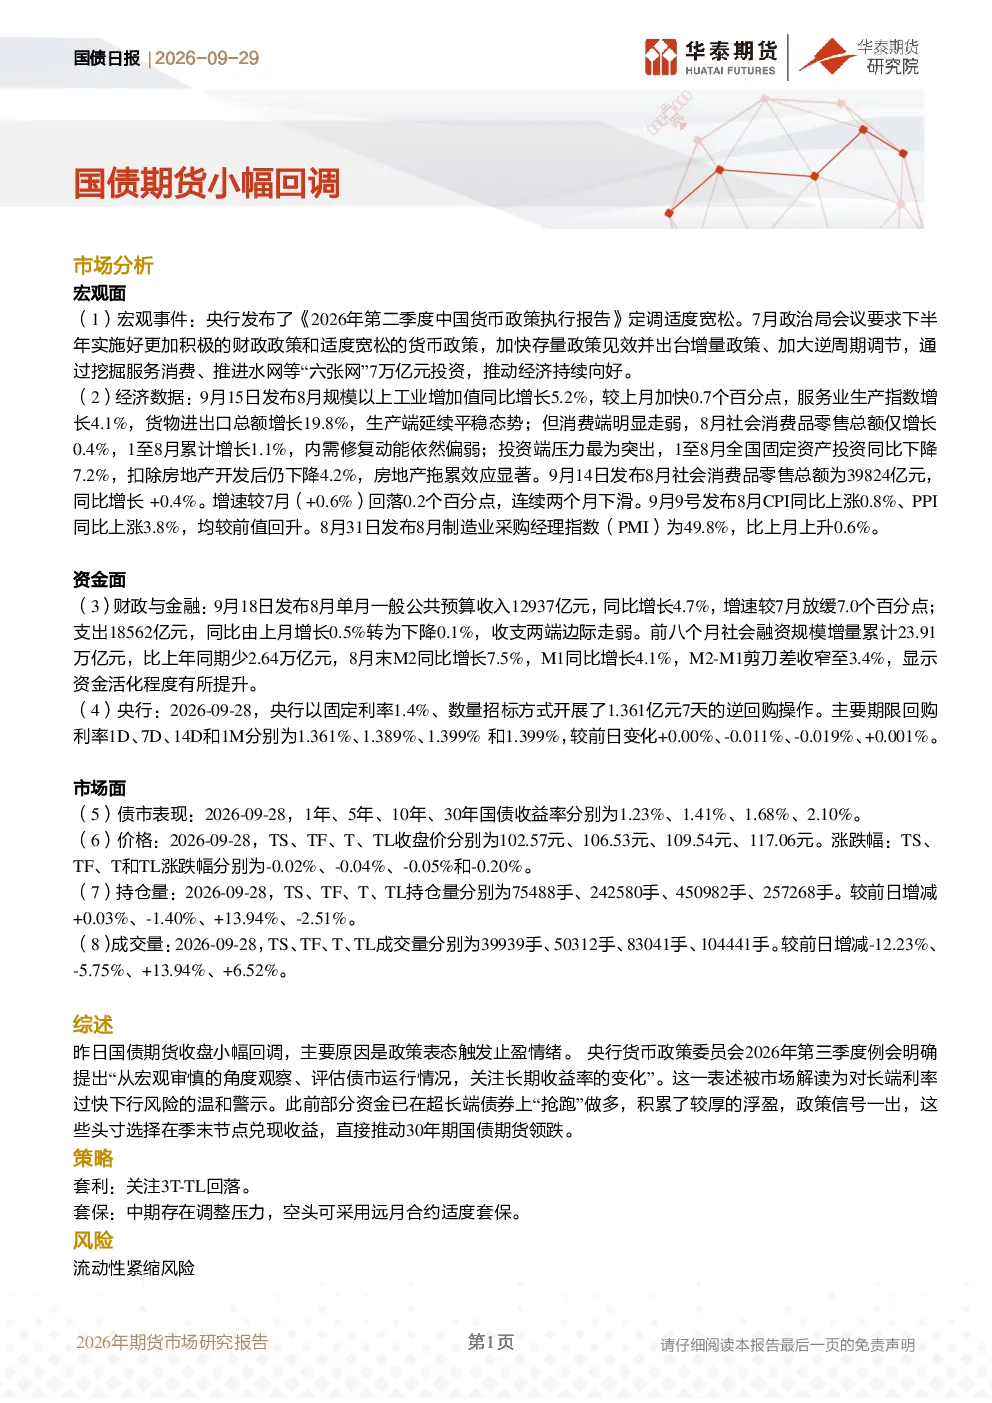
国债期货收盘小幅回调的主要原因是政策表态触发止盈情绪。央行货币政策委员会明确关注长期收益率变化,市场解读为对长端利率过快下行风险的温和警示,导致资金在超长端债券上“抢跑”做多后选择兑现收益。此外,宏观面上,8月工业增加值、服务业生产指数、货物进出口总额均增长,但消费端走弱,投资端压力突出,1至8月固定资产投资同比下降7.2%,这些经济数据显示出当前经济形势的复杂性,也影响了市场对国债期货的预期。
国债市场未来发展趋势如何?
国债市场未来发展趋势需关注宏观经济政策走向和资金面变化。央行发布《2026年第二季度中国货币政策执行报告》定调适度宽松,7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,通过“六张网”投资推动经济。资金面上,前八个月社会融资规模增量累计少2.64万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,这些数据表明市场流动性环境存在不确定性。国债收益率方面,9月28日,1年、5年、10年、30年国债收益率分别为1.23%、1.41%、1.68%、2.10%,长端收益率受到央行政策态度的影响较大,未来可能呈现波动走势。
报告重点分析了哪些方面?
报告重点分析了国债期货的市场表现和政策影响。从市场面来看,9月28日,1年、5年、10年、30年国债收益率分别为1.23%、1.41%、1.68%、2.10%,TS、TF、T、TL收盘价分别为102.57元、106.53元、109.54元、117.06元,涨跌幅分别为-0.02%、-0.04%、-0.05%、-0.20%。持仓量和成交量数据显示出市场情绪的变化,尤其是TL合约的持仓量减少和成交量增加,反映出资金在长端债券上的止盈行为。政策面上,央行货币政策委员会关注长期收益率变化,要求市场关注长端利率过快下行风险,这对国债期货市场产生了直接影响。
当前国债市场现状如何?
当前国债市场现状表现为小幅回调和资金面边际走弱。9月28日,国债收益率整体小幅上行,1年期国债收益率上升至1.23%,而30年期国债收益率上升至2.10%,显示出市场对长端利率的担忧。资金面上,8月一般公共预算收入同比增长4.7%,支出下降0.1%,收支两端边际走弱,前八个月社会融资规模增量累计少2.64万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,这些数据表明市场流动性环境存在一定压力。国债期货市场成交量有所变化,TS、TF合约成交量减少,T、TL合约成交量增加,反映出市场情绪的分化。
研报提示哪些风险?
研报提示的主要风险是流动性紧缩风险。从资金面数据来看,前八个月社会融资规模增量累计少2.64万亿元,M2增速虽然达到7.5%,但M1增速仅为4.1%,M2-M1剪刀差收窄至3.4%,这表明市场流动性可能从实体经济向金融体系转移,存在流动性紧缩的风险。此外,经济数据显示,1至8月固定资产投资同比下降7.2%,消费端走弱,投资端压力突出,这些因素都可能对国债市场产生负面影响。因此,投资者需关注流动性变化对国债市场的影响,并做好风险管理。