猜你想问
焦煤和焦炭的最新走势如何?
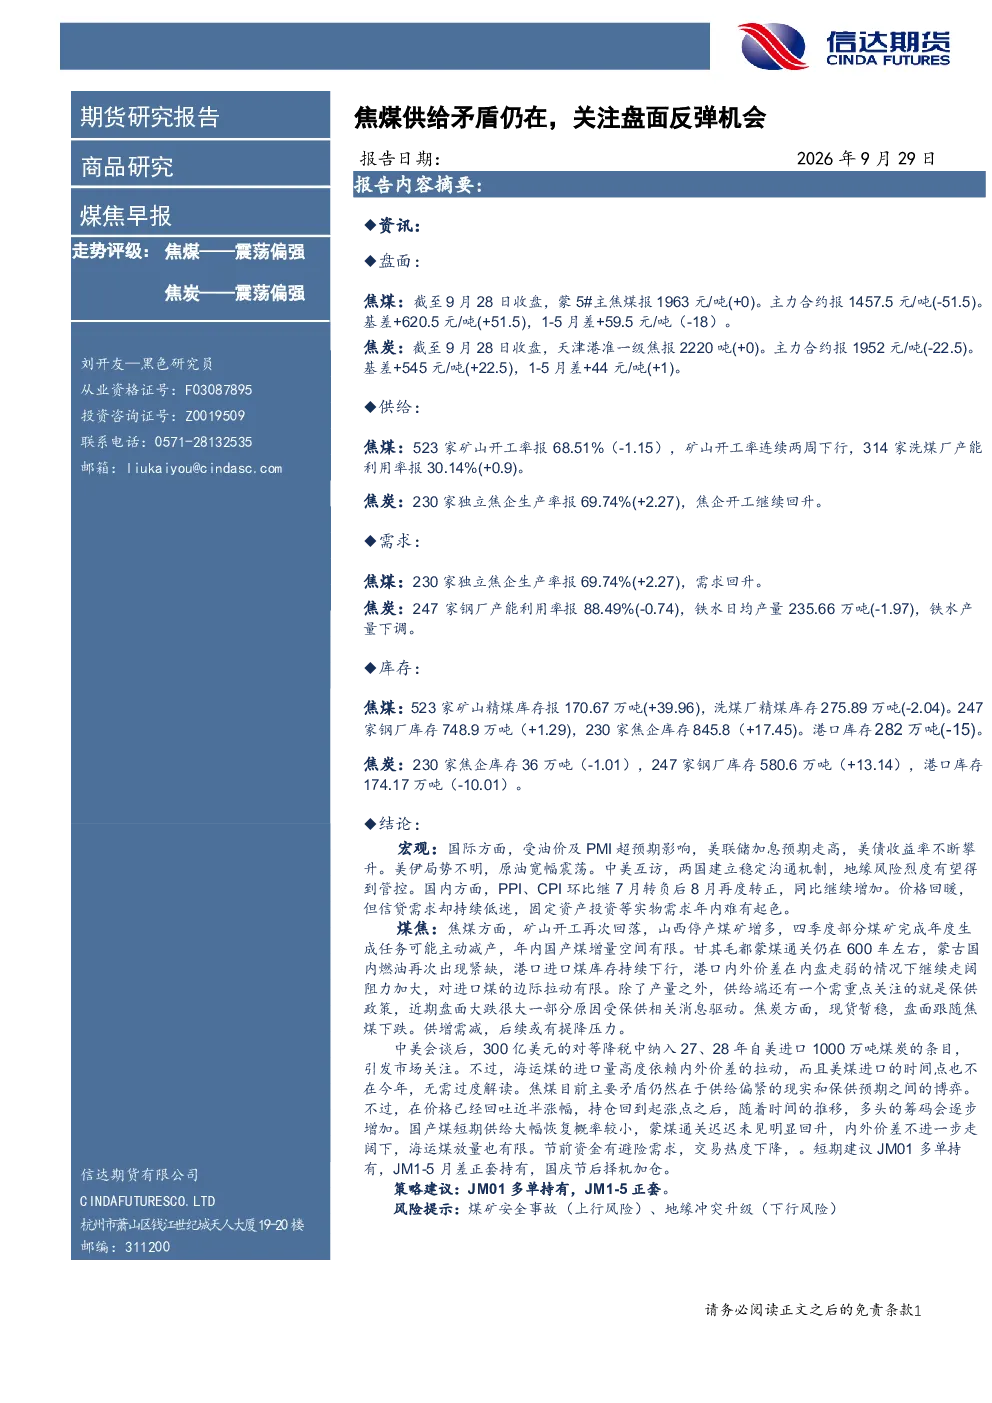
根据最新研报,焦煤和焦炭的走势评级均为震荡偏强。具体来看,焦煤方面,截至9月28日,蒙5#主焦煤现货价格报1963元/吨,主力合约报1457.5元/吨,下跌51.5元;基差为+620.5元/吨,1-5月价差为+59.5元。焦炭方面,天津港准一级焦现货价格报2220元,主力合约报1952元/吨,下跌22.5元;基差为+545元/吨,1-5月价差为+44元。这些数据显示两个品种均处于震荡状态,但整体仍偏强。
焦煤和焦炭的供给和需求情况怎样?
供给方面,焦煤方面有523家矿山,开工率为68.51%,较前一周下降1.15个百分点;洗煤厂产能利用率为30.14%,较前一周上升0.9个百分点。焦炭方面有230家焦企,生产率为69.74%,较前一周上升2.27个百分点。需求方面,焦煤和焦炭的需求均由焦企生产率反映,其中焦煤焦企生产率为69.74%,较前一周上升2.27个百分点;焦炭焦企生产率同样为69.74%,较前一周上升2.27个百分点。但需要注意的是,焦炭方面,247家钢厂的产能利用率为88.49%,较前一周下降0.74个百分点,铁水日均产量为235.66万吨,较前一周下降1.97万吨,显示需求端存在一定压力。
报告对焦煤和焦炭的重点分析方向是什么?
报告对焦煤和焦炭的重点分析方向集中在供给和需求的矛盾上。焦煤方面,矿山开工率连续两周下行,山西停产煤矿增多,导致国产煤增量有限。蒙煤通关量维持在600车左右,港口进口煤库存下行,内外价差走阔阻力加大。焦炭方面,现货暂稳,盘面跟随焦煤下跌,供增需减的情况下,后续或有提降压力。此外,报告还分析了保供政策对市场的影响,以及中美会谈可能纳入煤炭降税条目对市场的潜在影响。
当前焦煤和焦炭的市场现状如何判断?
当前焦煤和焦炭的市场现状可以概括为供给和需求的双重影响。供给端,焦煤和焦炭的矿山和焦企开工率均处于较高水平,但焦炭需求端存在一定压力,钢厂产能利用率和铁水产量均有所下降。库存方面,焦煤和焦炭的库存均有所上升,但港口库存有所下降。整体来看,焦煤和焦炭市场处于供增需减的状态,价格存在一定压力。
研报提示了哪些相关风险?
研报提示了煤矿安全事故和地缘冲突升级两个主要风险。煤矿安全事故可能导致焦煤和焦炭的供应中断,从而推高价格。地缘冲突升级可能导致国际能源市场波动,进而影响焦煤和焦炭的价格。此外,报告还提到保供政策和中美会谈可能对市场产生的影响,这些因素也可能带来不确定性。需要注意的是,这些风险并未在报告中明确指出会引发价格上涨或下跌,仅是对潜在风险的提示。