猜你想问
这份研报主要分析了哪些内容?
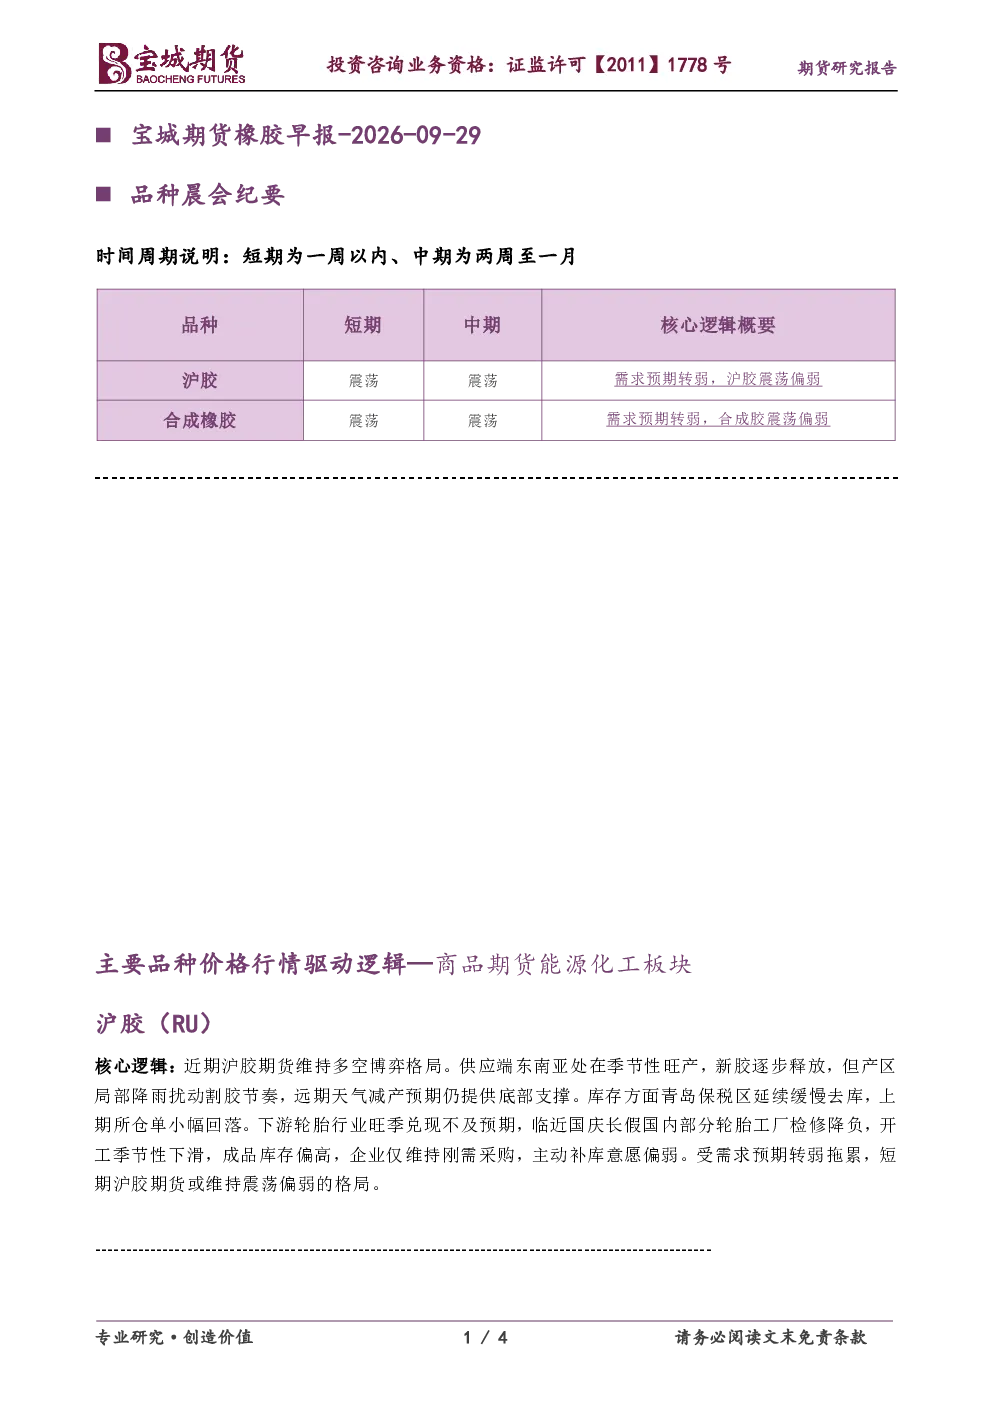
这份研报主要分析了沪胶和合成胶的市场动态。沪胶方面,报告指出近期沪胶期货维持多空博弈格局,供应端东南亚处在季节性旺产,新胶逐步释放,但产区局部降雨扰动割胶节奏,远期天气减产预期仍提供底部支撑;库存方面青岛保税区延续缓慢去库,上期所仓单小幅回落;需求端下游轮胎行业旺季兑现不及预期,临近国庆长假国内部分轮胎工厂检修降负,开工季节性下滑,成品库存偏高,企业仅维持刚需采购,主动补库意愿偏弱。合成胶方面,报告指出近期合成橡胶期货维持高位震荡格局,供应端国内部分顺丁装置延续检修,民营工厂维持降负,整体开工偏低,企业及社会库存持续去库,原料丁二烯价格波动带来成本支撑;需求端下游轮胎企业订单分化,半钢胎偏弱,全钢胎相对平稳,受国庆长假因素影响,工厂多按需采购,主动补库意愿不足;库存与成本方面低位库存对盘面形成一定托底,但终端需求乏力限制上行空间。研究结论显示,受需求预期转弱拖累,短期沪胶和合成橡胶期货或维持震荡偏弱的格局。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势方面,报告指出东南亚产区进入季节性旺产期,新胶逐步释放,但局部降雨可能扰动割胶节奏,远期天气减产预期对沪胶提供底部支撑。国内合成胶供应端部分装置检修,开工偏低,库存持续去库,原料成本波动带来支撑。需求端看,下游轮胎行业旺季兑现不及预期,国庆长假前后工厂检修降负,开工季节性下滑,成品库存偏高,企业采购偏谨慎。行业整体呈现供应端阶段性宽松与需求端偏弱并存的格局,未来走势或受宏观经济及终端消费需求影响较大,短期市场或维持震荡偏弱态势。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需格局及市场动态。沪胶方面,重点关注东南亚供应端季节性变化、产区天气影响、青岛保税区及上期所库存变动,以及下游轮胎开工率、成品库存和采购意愿。合成胶方面,则聚焦国内供应端装置检修情况、社会库存变化、原料成本支撑,以及下游轮胎订单分化、开工情况和企业补库行为。通过这些维度,报告评估了短期市场多空博弈状态,并指出受需求预期转弱影响,短期沪胶和合成胶期货或维持震荡偏弱格局。
当前橡胶市场现状如何判断?
当前橡胶市场现状判断显示,沪胶和合成胶期货均维持多空博弈或高位震荡格局。沪胶方面,供应端东南亚旺产逐步释放,但天气扰动和减产预期提供底部支撑;库存端青岛保税区和上期所库存缓慢去库;需求端轮胎行业旺季不及预期,开工下滑,库存偏高,企业采购偏谨慎。合成胶方面,供应端国内装置检修降负,库存持续去库,原料成本支撑;需求端轮胎订单分化,全钢胎相对平稳,半钢胎偏弱,工厂按需采购,补库意愿不足。综合来看,当前橡胶市场供应端存在一定压力,需求端预期转弱,市场整体呈现震荡偏弱态势。
研报提示哪些风险?
研报提示的风险主要集中在供需两端。供应端风险包括东南亚产区天气变化可能导致的减产不及预期或超预期,以及国内合成胶装置检修计划变动可能带来的供应波动。需求端风险则在于下游轮胎行业旺季兑现不及预期,宏观经济下行压力加大可能进一步削弱终端消费需求,导致轮胎开工率和订单持续下滑。此外,原料成本波动风险也不容忽视,如丁二烯等原料价格大幅波动可能影响合成胶成本支撑力度。这些因素均可能对橡胶市场短期走势带来不确定性。