猜你想问
这份研报主要讲了什么产品?
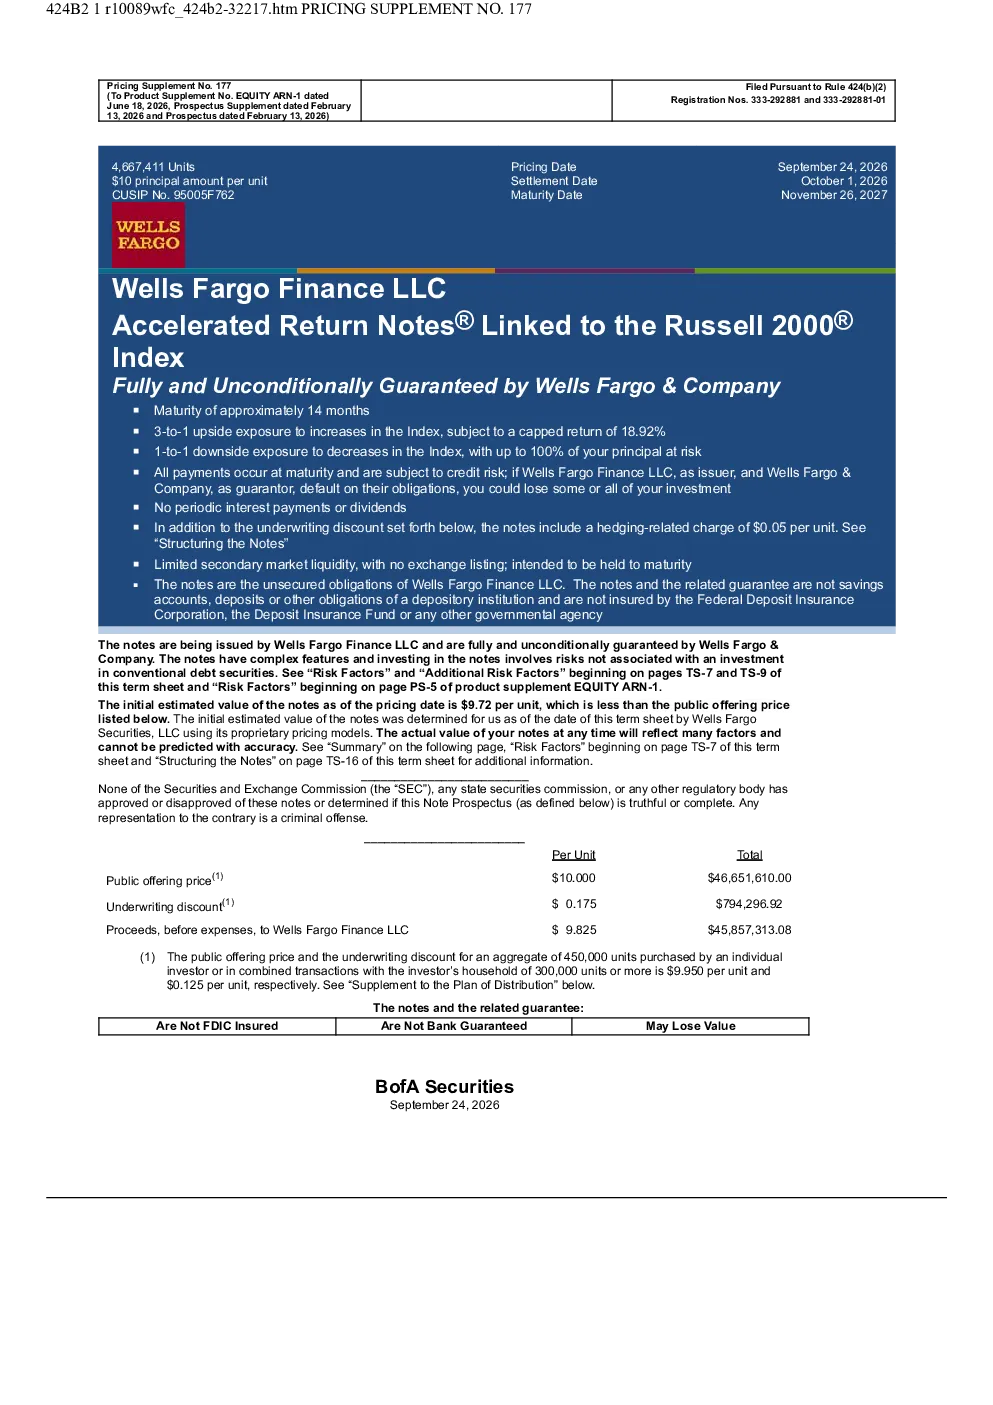
该研报主要介绍了一只与标普2000指数挂钩的加速回报票据(ARNs),由Wells Fargo Finance LLC发行,Wells Fargo & Company担保。产品期限约为14个月,提供3倍杠杆的指数上行收益,但设定了18.92%的上行收益上限。产品初始估计价值为9.72美元/单位,低于9.950美元的公开要约价格,后者包含发行、结构、对冲和承销相关成本。
这类产品在当前市场环境下有何特点?
该类产品为与标普2000指数挂钩的加速回报票据(ARNs),提供3倍杠杆的指数上行收益,但设有18.92%的上行收益上限。产品期限约为14个月,初始估计价值为9.72美元/单位。这类产品适合寻求杠杆化指数收益的投资者,但需注意本金损失风险、信用风险、流动性风险等结构风险,以及估值和市场风险、利益冲突风险、市场指标相关风险等。
研报对富国银行该产品的重点分析是什么?
研报重点分析了富国银行发行的与标普2000指数挂钩的加速回报票据(ARNs),其提供3倍杠杆的指数上行收益但设有上限。产品期限约为14个月,初始估计价值低于公开要约价格。分析涵盖产品结构、收益机制、关键数据、风险因素及税收考虑,强调产品收益依赖于对冲安排,并包含对冲相关费用,估值基于Wells Fargo Securities, LLC的专有定价模型。
当前市场对这类产品的整体评价如何?
当前市场对与标普2000指数挂钩的加速回报票据(ARNs)评价需结合产品特性与风险因素。产品提供3倍杠杆的指数上行收益但设有上限,初始估计价值低于公开要约价格,反映市场对发行成本和风险定价的考量。投资者需关注结构风险(本金损失、信用、流动性等)、估值和市场风险(模型不确定性、二级市场流动性等)、利益冲突风险及市场指标相关风险(指数调整、税收不确定性等)。
投资该产品需注意哪些风险?
投资该产品需注意多重风险:结构风险包括本金损失、信用、流动性等;估值和市场风险涉及模型不确定性、二级市场流动性有限等;利益冲突风险在于担保方与发行方可能存在利益冲突;市场指标相关风险包括指数调整、税收不确定性等。产品收益依赖于对冲安排,包含对冲费用,估值基于Wells Fargo Securities, LLC的专有模型,可能与市场其他参与者存在差异。美国联邦所得税影响尚不明确,投资者需咨询税务顾问。